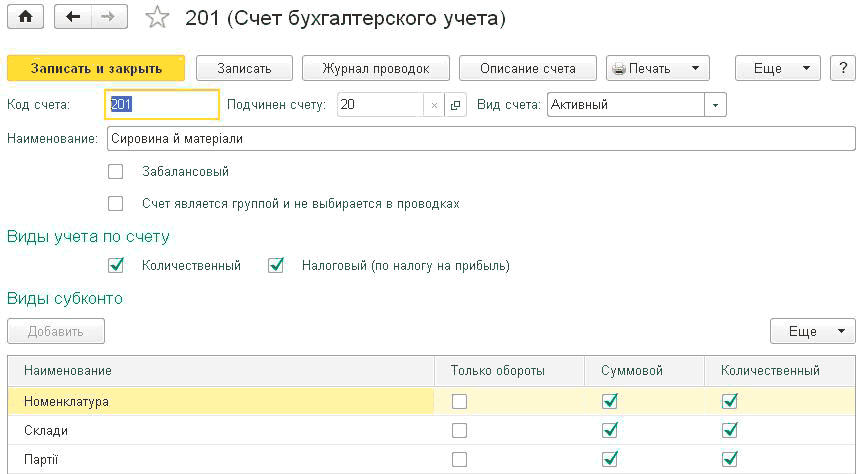
Звіт "Картка рахунку" є стандартним звітом із граничним ступенем деталізації —” до елементарного облікового запису, тобто до проведення. Сформований звіт є впорядкованою за датами вибіркою інформації про проведення, які належать до вибраного періоду часу та в яких був використаний вибраний рахунок.
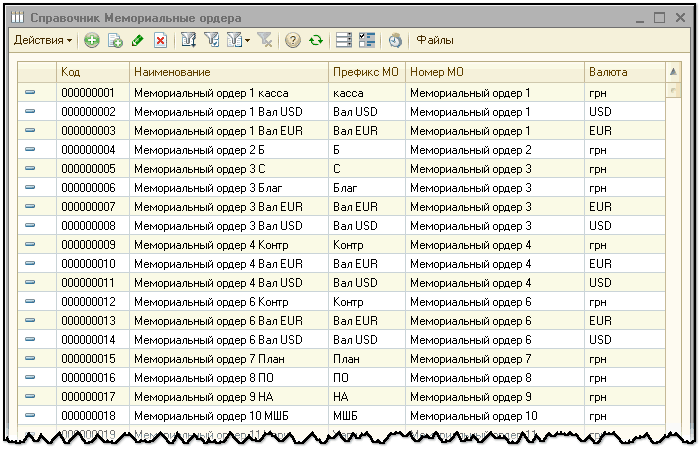
Для можливості формування меморіальних ордерів окремо за видами коштів, у конфігураціях «Бухгалтерія для бюджетних установ України» (редакція 1.0) та «Комплексний облік для бюджетних установ України» (редакція 1.0), передбачено можливість налаштування структури та правил формування для меморіальних ордерів у довіднику «Меморіальні ордери».
Наведені у статті приклади відтворювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Методика, описана у статті, також актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3.
З основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Строки сплати ЄСВ. Порядок сплати ЄСВ. Порядок виплати податків при відображенні лікарняних листків за рахунок підприємства та за рахунок Фонду соціального страхування
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана у статті, актуальна також для конфігурації «Управління торговим підприємством для України» (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
Особи, зареєстровані платниками ПДВ, зобов'язані вести окремий облік операцій з постачання та придбання товарів/послуг, що підлягають оподаткуванню, а також операцій, що не є об'єктами оподаткування ПДВ, і операцій, звільнених від оподаткування (п.201.14 ст.201 ПКУ). Зведені результати такого обліку відображаються у <b><i>податковій декларації з податку на додану вартість</i></b>.Загальні положення. Елементи податкової звітності з ПДВ. Декларація з ПДВ: форма та склад. Звітні (податкові) періоди. Строки подання декларації до органів ДФС. Декларація з ПДВ: вимоги до оформлення. Декларація з ПДВ: структура. Розділ I Податкові зобов'язання. Розділ II Податковий кредит. Розділ III Розрахунки за звітний період. Уточнюючий розрахунок. Розрахунок податкових зобов'язань, нарахованих отримувачем імпортних послуг. Строки сплати ПДВ. Документи
У типовій конфігурації розрахунок військового збору для співробітників організацій здійснюється разом із розрахунком ПДФО під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Платники. Об'єкт справляння та ставка. Порядок обчислення та сплати. Облік і звітність. Відповідальність за порушення