Елемент <property>
Описано елемент <property> у файлі logcfg.xml: умови запису властивостей подій до технологічного журналу, перелік властивостей і налаштування запису контексту виконання.. Загальна інформація. Перелік властивостей
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано елемент <property> у файлі logcfg.xml: умови запису властивостей подій до технологічного журналу, перелік властивостей і налаштування запису контексту виконання.. Загальна інформація. Перелік властивостей
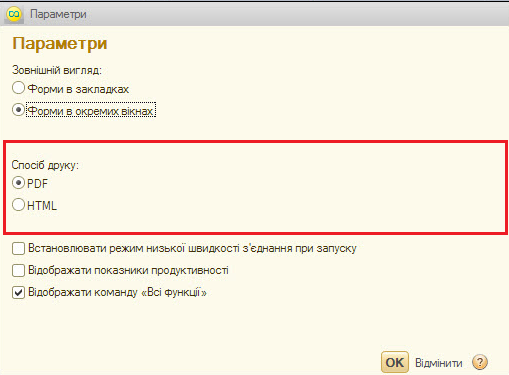
ЧитатиОписано особливості роботи веб-клієнта BAS у різних браузерах: роботу з файлами й вікнами, обмеження табличних документів, друк, комбінації клавіш і режим низької швидкості з’єднання.
ЧитатиОписано роботу елемента форми «Поле картинки»: прокручування зображення, контекстне меню, збереження у файл і перегляд зі зміною масштабу за допомогою мишки та клавіатури.
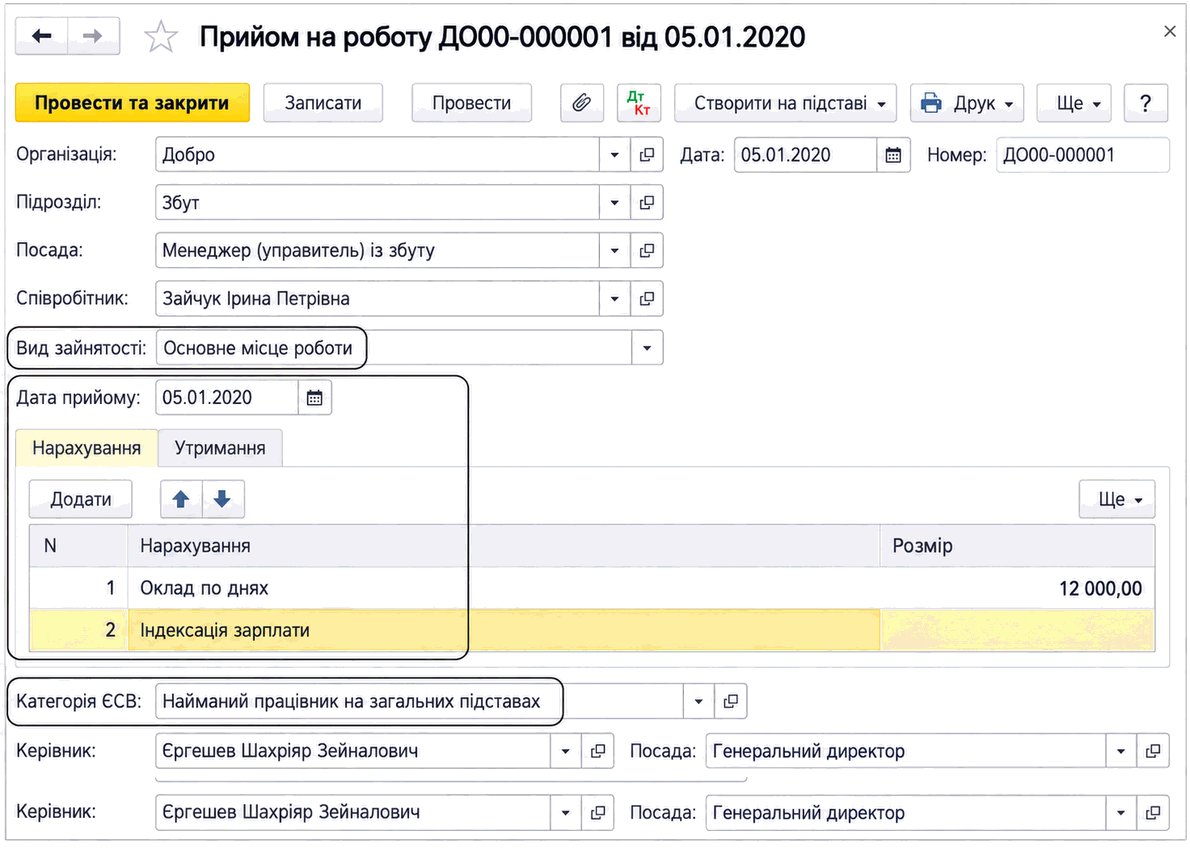
ЧитатиОписано оформлення прийому працівника документом «Прийом на роботу», його ключові реквізити, планові нарахування й утримання. Розглянуто особливості обліку сумісництва, ЄСВ, ПДФО та робіт за договором ЦПХ.
ЧитатиОписано керування вікнами в BAS: перехід і закриття вікон, перемикання клавішами, поділ текстових і табличних документів та відновлення положення вікна.. Вікна текстових і табличних документів. Відновлення положення вікна
ЧитатиОписано утиліту командного рядка cnvdbfl для перетворення файлів 1Cv8.1CD між форматами 8.2.14 і 8.3.8 та зміни розміру сторінки файлу.
ЧитатиОписано призначення та розташування файлу cfgrepo.conf, а також параметри налаштування локального й глобального кешу версій конфігурації.
ЧитатиОписано загальні й персональні налаштування роботи з файлами в BAS, зберігання у томах і робочому каталозі. Розглянуто створення, перегляд, редагування та оновлення приєднаних файлів.. Загальні налаштування роботи з файлами. Персональні налаштування користувача. Робота з приєднаними файлами
ЧитатиРозміри ставок податку на прибуток підприємств перелічені в загальній нормі – ст.151 ПКУ, яка застосовується з урахуванням п.10 підрозділу 4 розділу XX Перехідні положення ПКУ. У цій самій статті зазначені окремі платники податків, до прибутку (об’єкта оподаткування) яких застосовуються певні ставки (докладніше див. Ставки податку та порядок обчислення податку).Загальні положення. Правила застосування ставки податку на прибуток у розмірі 0%. Використання вивільнених коштів. Облік і звітність
Читати<b><i>Плата за землю</i></b> – загальнодержавний податок, що справляється у формі земельного податку та орендної плати за земельні ділянки державної і комунальної власності (п.14.1.147 ст.14 ПКУ). <b><i>Платниками плати за землю</i></b> згідно зі ст.269 ПКУ є <b><i>власники</i></b> земельних ділянок, земельних часток (паїв) та <b><i>постійні землекористувачі</i></b><sup>1</sup> (безстрокове користування землею). Крім того, сплачувати земельний податок необхідно власникам нежитлових приміщень (їх частин) у багатоквартирному житловому будинку за площі під такими приміщеннями (їх частинами), з урахуванням пропорційної частки прибудинкової території (п.287.8 ст.287 ПКУ).Загальні положення. Платники плати за землю. Об’єкт оподаткування. База оподаткування. Ставки земельного податку. Пільги із земельного податку. Орендна плата. Нормативна грошова оцінка (НГО). Строки сплати земельного податку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Розрахунок земельного податку. Документи
Читати<b><i>Бухгалтерський облік</i></b> являє собою процес виявлення, вимірювання, реєстрації, накопичення, узагальнення, зберігання та передачі інформації про діяльність підприємства зовнішнім і внутрішнім користувачам для прийняття рішень (ст.1 Закону про бухоблік).Бухгалтерський облік ЄСВ. Податковий облік ЄСВ
Читати