Для чого призначений прапорець «Складний облік ПДВ» у договорі контрагента?
Прапорець «Складний облік ПДВ» впливає на спосіб розрахунку податкових зобов’язань з ПДВ за договором.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Прапорець «Складний облік ПДВ» впливає на спосіб розрахунку податкових зобов’язань з ПДВ за договором.
ЧитатиСуми, що задаються в документі "Норми витрат", зокрема використовуються для порівняння норм із фактом. Для матеріалів існує планова ціна, за якою вони включаються до норм витрат для розрахунку планової собівартості продукції. Реальна ціна матеріалів може змінюватися з різних причин, наприклад, подорожчання доставки, зміна постачальника тощо. Тому для аналізу важливе порівняння норм із фактом не лише за кількістю, а й за сумою.
ЧитатиПитанням знецінення активів присвячений однойменний стандарт МСФЗ (IaS) 36. У програмі знецінення активів фіксується в обліку за допомогою документа "Знецінення активів (міжнародний)". Методичні основи тестів на знецінення. Ознаки знецінення. Чиста вартість реалізації. Цінність подальшого використання - оцінка ("сурогат") справедливої вартості. Відображення знецінення активів у програмі - за видами активів. Основні засоби та інвестиційна нерухомість. Дебіторська заборгованість. Інші фінансові активи. Грошові кошти з обмеженням щодо використання.
ЧитатиУ цій статті буде розглянуто порядок налаштування утримання, що розраховується у відсотковому відношенні від суми нарахувань, але не вище визначеного порога. Як типовий приклад можна навести утримання профспілкового внеску з працівника.
ЧитатиАлгоритм авторозрахунку часу експлуатації в межах року відраховується від "відправної точки", якою вважається або документ "Розрахунок зносу" за попередній рік, або документи "Надходження товарів і послуг" чи "Введення залишків" у поточному році. Відповідно, навіть якщо знос за основним засобом за попередній рік не розраховувався, цей основний засіб усе одно має бути включений до документа "Розрахунок зносу" за попередній рік (саме так працює автозаповнення документа).
ЧитатиМожливість включення до бази індексації заробітної плати співробітників додаткових нарахувань регулюється значенням поля "Індекссується" довідника "Види нарахувань" (меню "Довідники"). Якщо встановити в цьому полі значення "Так", то такі додаткові нарахування включатимуться до бази для розрахунку індексації.
ЧитатиУ типових конфігураціях "Управління виробничим підприємством для України" та "Зарплата і Управління Персоналом для України" можливо відобразити кілька варіантів оплати за заміщення.
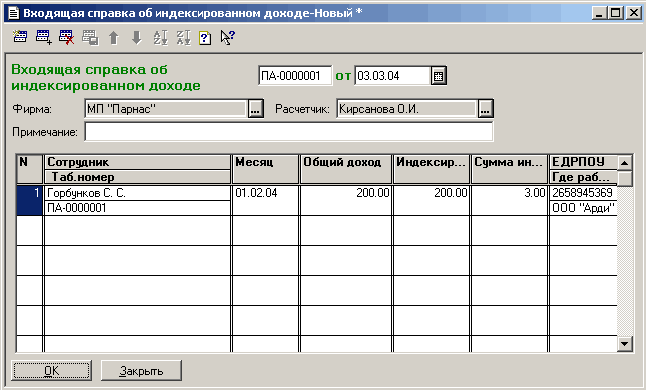
ЧитатиВідповідно до Закону для сумісників розрахунок індексації проводиться лише після того, як працівник надав відповідну довідку з основного місця роботи і цей факт зафіксований у програмі. Факт надання довідки про індексований дохід реєструється в програмі за допомогою документа "Вхідна довідка про індексований дохід" (меню "Документи" - "Інші").
ЧитатиАвтоматичний розрахунок компенсації за невикористану відпустку або утримання за надміру нараховану відпустку можливий лише, якщо використовується підсистема обліку залишків відпусток (див. докладніше). Кількість днів утримання відпустки розраховується в кадровому наказі на звільнення (документ "Звільнення з організації"). Під час введення на підставі кадрового наказу документа "Розрахунок під час звільнення працівника організації" кількість днів надміру нарахованої відпустки переноситься для виду розрахунку "Утримати відпустку авансом" (вкладка "Відпустки"). Докладніше про порядок відображення цієї операції можна прочитати у статті "Методика відображення утримання за використану авансом відпустку під час звільнення працівника".
ЧитатиВідповідно до Закону № 2505 від 31.03.05 "Про внесення змін до Закону України "Про Державний бюджет України на 2005 рік" та Постанови Кабінету Міністрів України N 315 від 21.04.2005 "Деякі питання призначення і виплати допомоги сім'ям з дітьми" збільшено суму допомоги при народженні дитини та змінено порядок її виплати. Ситуація 1. Ситуація 2.
ЧитатиУ документі "Нарахування зарплати працівникам організації" наявно кілька груп реквізитів, призначених для відображення відпрацьованого часу працівником організації:Відпрацьовано (днів і годин). Норма (днів і годин). Норма за місяць (днів і годин). Приклад 1.. Приклад 2.
ЧитатиЩоб у типовій конфігурації виконувався коректний розрахунок сум внесків до фондів соціального страхування в разі їх зміни в середині місяця, необхідно:
Читати