Розрахунок та виплата авансу співробітникам
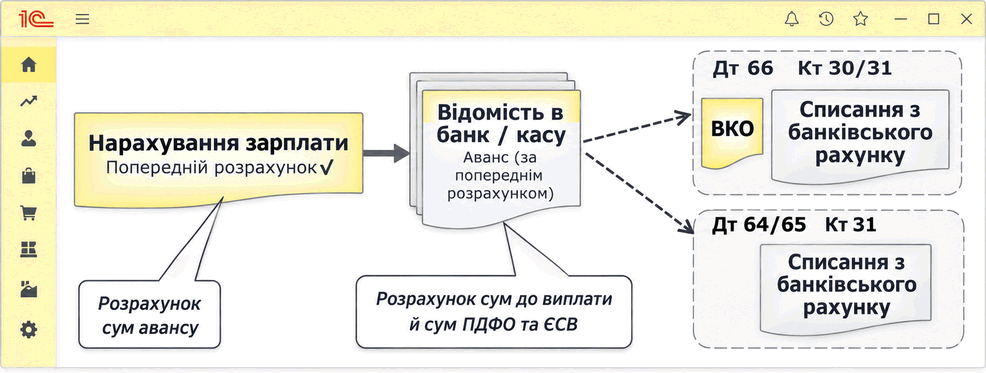
Описано попередній розрахунок зарплати за першу половину місяця, формування відомості на виплату авансу, розрахунок податків і внесків та відображення виплати в програмі.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано попередній розрахунок зарплати за першу половину місяця, формування відомості на виплату авансу, розрахунок податків і внесків та відображення виплати в програмі.
ЧитатиОписано оформлення та розрахунок утримань за виконавчими листами й угодами про сплату аліментів, а також їх зміну, облік у журналі та відображення у спеціалізованому звіті.. Виконавчий лист (угода про сплату аліментів). Журнал (картка) обліку виконавчих документів. Звіт за виконавчими листами (угодами про сплату аліментів)
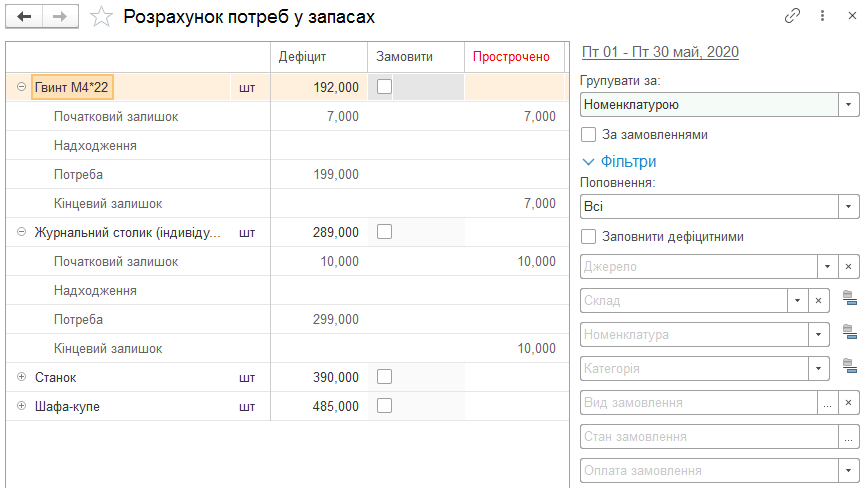
ЧитатиОписано розрахунок потреб у запасах, використання рекомендацій і фільтрів, а також планування закупівель та формування замовлень постачальникові або на виробництво.
ЧитатиОписано реєстрацію та оплату лікарняного листа, визначення середнього заробітку й оформлення довідок для розрахунку допомоги. Розглянуто особливості продовження лікарняного та зовнішнього сумісництва.. Середній заробіток для допомог. Довідка для розрахунку допомоги
ЧитатиПовернення, зміна ціни й виправлення помилки: первинка, ПН/РК, реєстрація, відображення в BAS і контроль декларації. Практична логіка від події до звітності.. Сім контрольних питань до будь-якого РК. Матриця рішень: три причини — три різні маршрути. Сценарна карта 1. Повернення товару або авансу. Сценарна карта 2. Зміна ціни, кількості або номенклатури. Сценарна карта 3. Помилка в раніше складеній ПН. Строки і квитанції: що перевірити на дату подання. Відображення РК у BAS і M.E.Doc як контрольний ланцюг. «Контрольна сума» від первинки до декларації. Карта ескалації для неоднозначного випадку. Чекліст доказів перед закриттям періоду. Питання для обов’язкового профільного ПДВ-рев’ю
ЧитатиПрактична карта розвитку бухгалтера: від бази обліку й первинки до ПДВ, зарплати та повного циклу — з навчальним кейсом, критерієм готовності й межею відповідальності на кожній станції.. Коротка відповідь: одного обов’язкового порядку немає. Карта метро компетенцій. Пересадочна станція «База»: чотири питання до кожної операції. Маршрут A: первинка → банк → взаєморозрахунки. Маршрут B: від бази до ПДВ. Маршрут C: від бази до зарплати й кадрових даних. Фінішна пересадка: повний цикл — це зв’язки, а не кількість кнопок. Таблиця станцій: що саме має бути перевірено. Три профілі читача: як обрати послідовність без рейтингування. План на 90 днів: етапи, а не календарна гарантія. Що покласти в портфель практики. П’ять помилок, які закривають пересадку. Як зрозуміти, яка станція наступна
ЧитатиОписано налаштування видів доходів і пільг ПДФО, автоматичне обчислення податку та операції його перерахунку. Також наведено документи й звіти для обліку ПДФО та військового збору.. Налаштування розрахунку ПДФО. Види доходів з ПДФО. Пільги з ПДФО. Обчислення податку. Перерахунок та інші операції з ПДФО. Звітність з податку на доходи фізичних осіб
ЧитатиЯк простежити шлях від прийняття, табеля, відпустки й лікарняного до нарахувань, виплати та звітних показників, знайти першопричину розбіжності й пройти контрольні ворота перед поданням.. Початковий набір місяця: три працівники, три різні маршрути. Три шари даних і межі відповідальності. Карта трасування: подія → розрахунок → регістр або реєстр → показник → контроль. Контрольні співвідношення: що має зійтися до відправлення. Дефект-експеримент: дата прийняття зсунута на один день. Контрольні ворота перед поданням. Чекліст місячного циклу. Практичний висновок
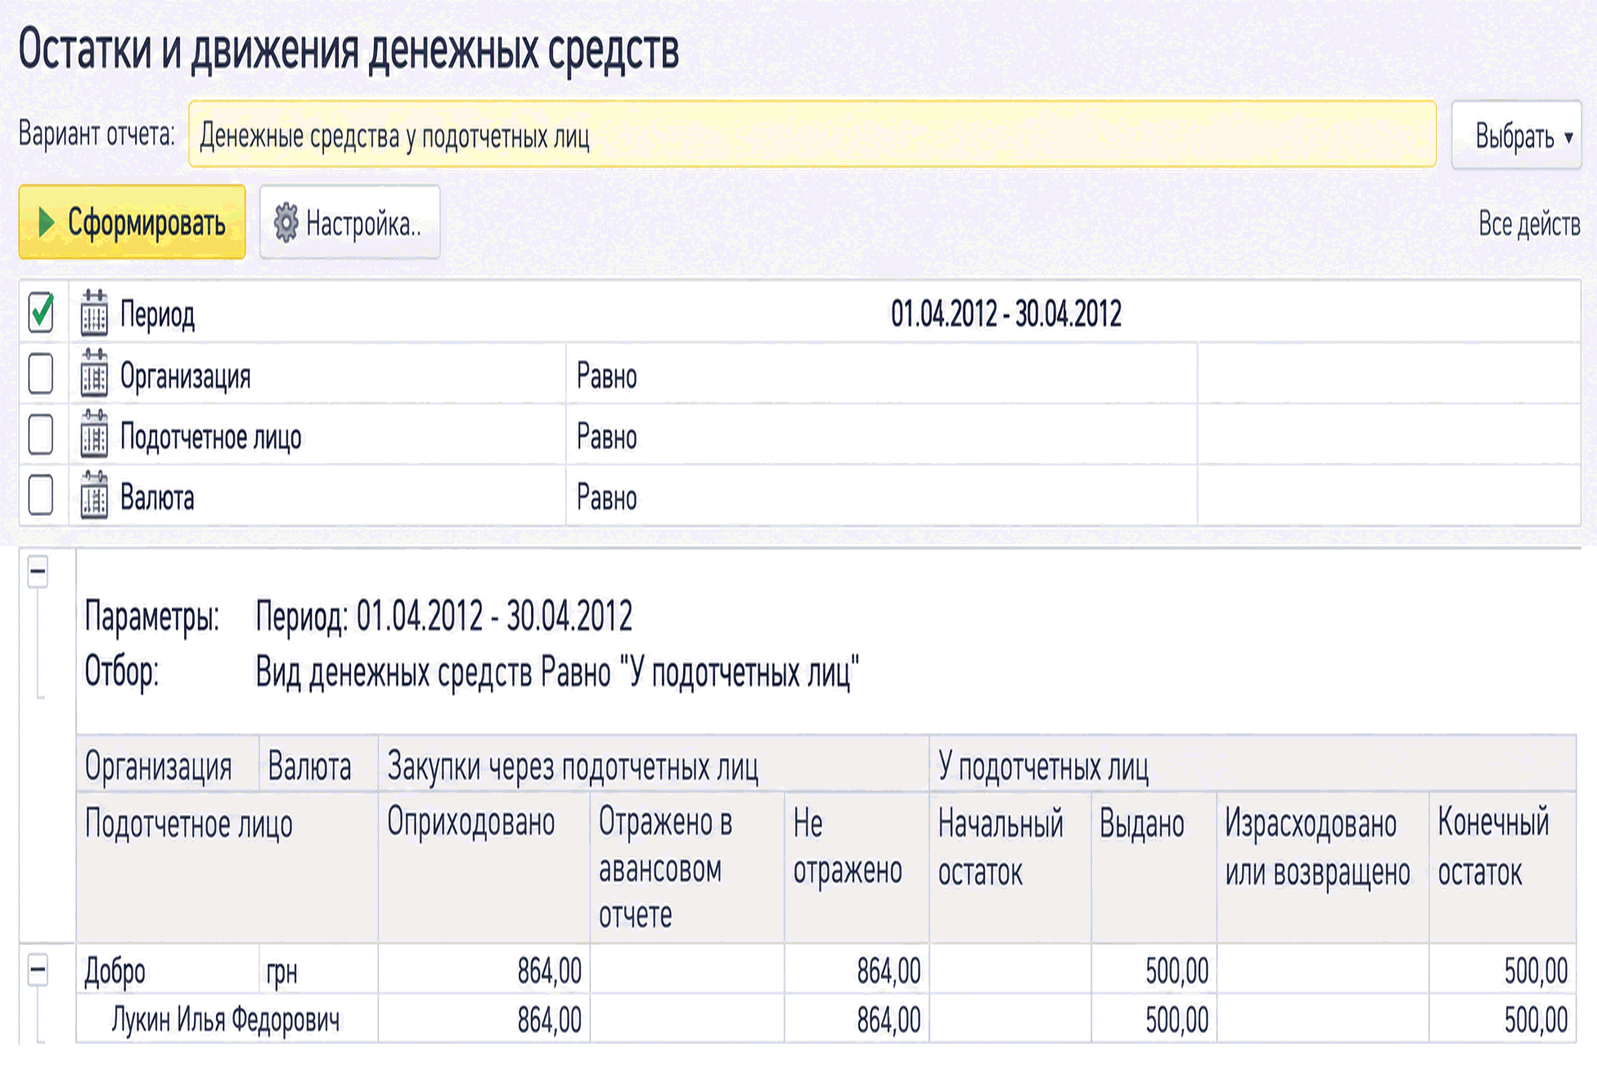
ЧитатиЗвіт Залишки та рух грошових коштів дає змогу контролювати розрахунки з підзвітними особами, залишки виданих сум, перевитрати та відображення закупівель за готівковий розрахунок.. Як переглянути, на яку суму підзвітна особа придбала товарів за готівковий розрахунок?
ЧитатиПрактичний розбір правил КІК станом на 11 вересня 2026 року: як визначити контролера, не пропустити 60-денне повідомлення, обрати повний або скорочений звіт, підготувати фінансову звітність, розрахувати скоригований прибуток і правильно застосувати звільнення від оподаткування.. Що показала кампанія КІК у 2026 році. Хто є контролюючою особою: дерево визначення контролю. Повідомлення про КІК: 60 днів — це окремий годинник. Календар контролера у 2026 році. Повний і скорочений звіт: різниця не в бажанні контролера. Фінансова звітність КІК: основа, а не формальний додаток. Як формується скоригований прибуток. Коли прибуток КІК може бути звільнений від оподаткування. Головна відмінність: немає податку — звіт усе одно є. Як організувати роботу бухгалтера без грудневого авралу. Фінальний чек-лист контролера
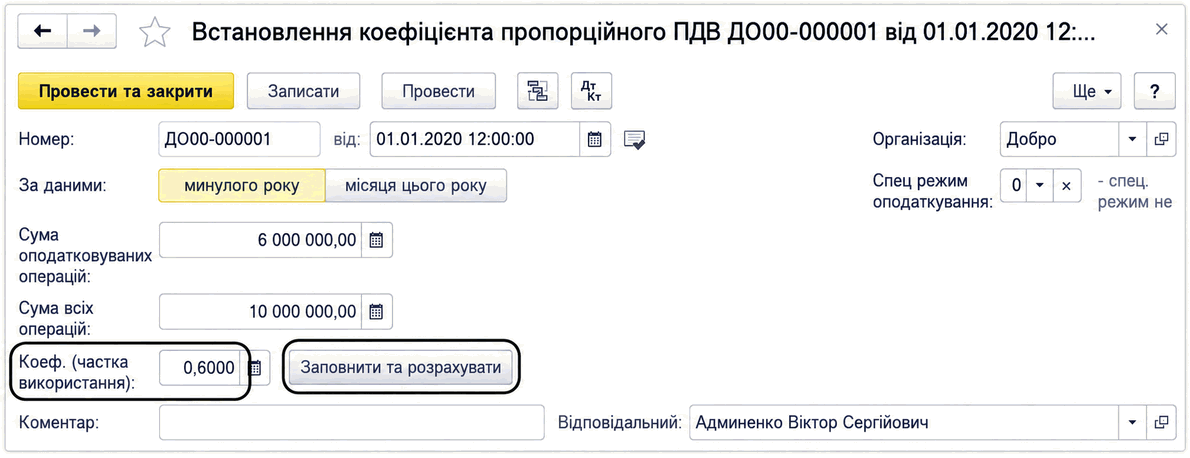
ЧитатиДокумент дає змогу встановити коефіцієнт для пропорційного розподілу ПДВ. Його можна розрахувати за даними продажів минулого року або місяця чи ввести вручну.
ЧитатиПрактикум зі зворотної діагностики: як за трьома симптомами у звітах знайти джерело помилки, пройти контрольні ворота, коректно повторити залежні етапи та підтвердити результат.. Починаємо з фіналу: три сигнали, що місяць ще не закрито по суті. Ворота 1. Чи можна довіряти межам періоду та вихідним даним. Ворота 2. Чи готові ділянки, які реально працювали цього місяця. Ворота 3. Чи можна запускати регламентні операції. Зворотне дерево причин: від звіту до джерела. Виправлення без ефекту доміно. Пакет контрольних звітів: чим підтвердити результат. Доказ виправлення важливіший за зелену позначку
Читати