Тема публікацій

Що

Довідкові матеріали за цією темою.

226 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Відрядження. Загальні положення

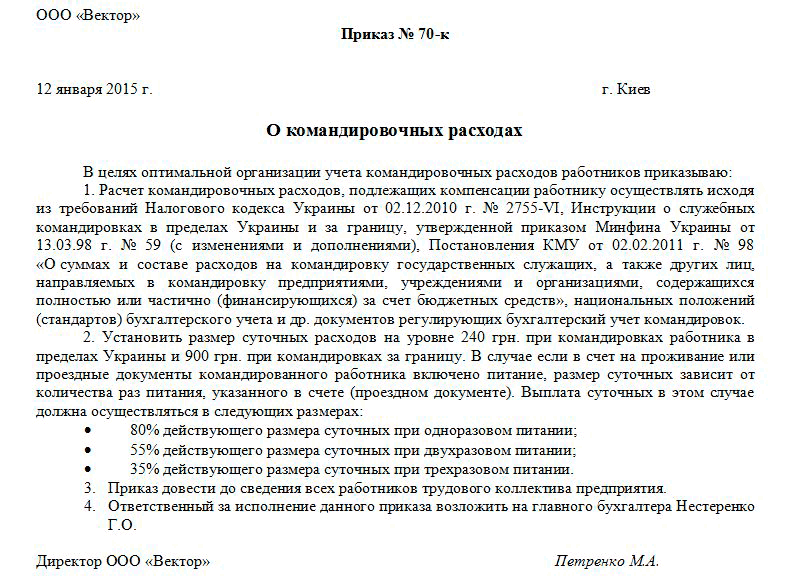
Для більшості підприємств службове відрядження — звичайна справа. Адже успішне просування свого бізнесу як на зовнішньому, так і на внутрішньому ринку потребує від підприємства здійснення комплексу заходів: формування мережі філій; проведення маркетингових досліджень; укладення договорів тощо. І без відряджень працівників тут не обійтися. Водночас відрядження на підприємстві є об’єктом пильної уваги контролюючих органів з точки зору їх документального оформлення, обліку тощо. Отже, обліку відряджень на підприємстві слід приділяти відповідну увагу. Основою для цього є нормативно-правові документи.Нормативно-правові документи. Службове відрядження як вид господарської операції. Види та цілі відряджень. Відряджені особи (кого можна направити у відрядження). Положення про службові відрядження на підприємстві

Читати
Матеріал

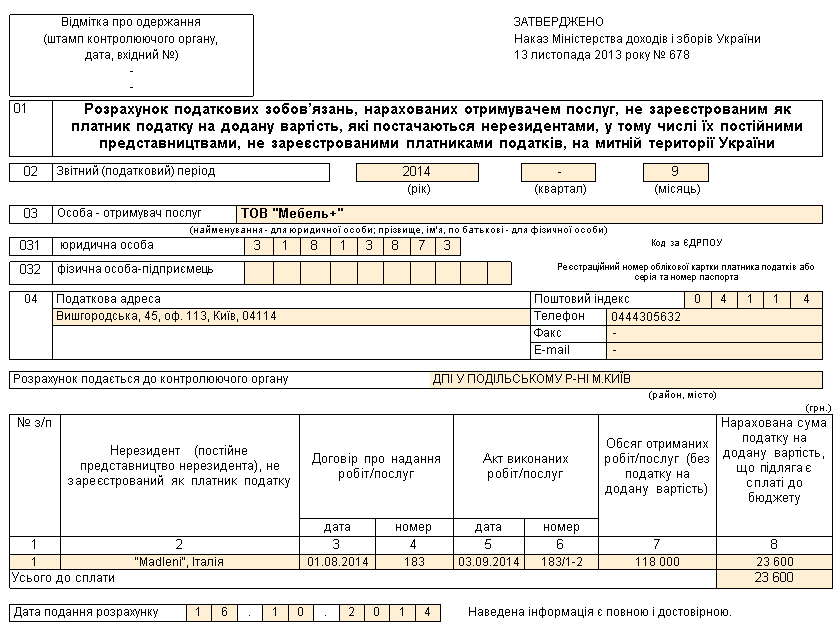
Розрахунок податкових зобов’язань, нарахованих отримувачем послуг, не зареєстрованим як платник податку на додану вартість, що постачаються нерезидентами, у тому числі їх постійними представництвами, не зареєстрованими платниками податків, на митній території України

Укладати договори з нерезидентами на надання ними послуг можуть не лише суб’єкти господарювання, зареєстровані платниками ПДВ, а й резиденти України – неплатники ПДВ. Ці суб’єкти господарювання, так само як і платники ПДВ, у разі якщо місце постачання послуг знаходиться на митній території України, вважаються податковими агентами нерезидента з метою нарахування податкових зобов’язань, тобто особами, відповідальними за нарахування та сплату ПДВ до бюджету, про що прямо зазначено в п.180.2 ст.180 ПКУ. І так само як платники ПДВ, неплатники ПДВ несуть відповідальність за порушення порядку нарахування та сплати податкових зобов’язань при отриманні від нерезидентів послуг з місцем їх постачання на митній території України. Це передбачено п.208.5 ст.208 ПКУ. Нагадаємо, ст.208 ПКУ називається Оподаткування послуг, що постачаються нерезидентами, місце постачання яких знаходиться на митній території України, і саме вона визначає особливості нарахування ПДВ при імпорті послуг. Про те, що дія цієї статті Кодексу поширюється однаковою мірою на платників і неплатників ПДВ, зазначено в її першому пункті – п.208.1: <i>цією статтею встановлюються правила оподаткування при постачанні особою-нерезидентом, яка не зареєстрована як платник податку, послуг, місце постачання яких знаходиться на митній території України, особі, зареєстрованій як платник податку, або будь-якій іншій юридичній особі – резиденту</i>.Загальні положення. Особлива форма звітності з ПДВ. Оформлення та подання Розрахунку до органів ДПС. Документи

Читати
Матеріал

Первинні налаштування в конфігурації Управління невеликою фірмою для України

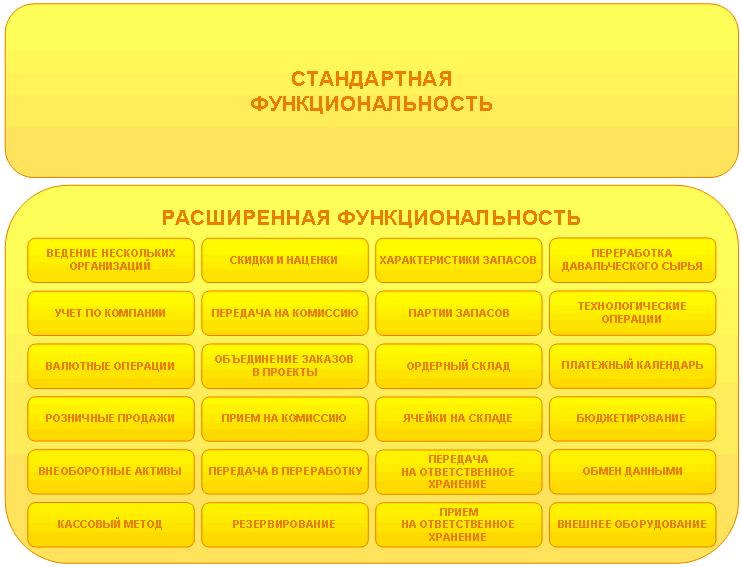
У світі існує величезна кількість різних фірм. Між собою вони можуть відрізнятися як сферами своєї діяльності, так і обліковими процесами. Для того щоб конфігурацію 1С:Управління невеликою фірмою для України було зручно використовувати в будь-якій компанії, розробники реалізували можливість, що дає змогу налаштовувати функціонал конфігурації. Ця можливість називається налаштуванням параметрів обліку. Наприклад, такими параметрами можуть бути налаштування, що дозволяють відображення операцій у валюті або резервування товарів під замовлення клієнтів.

Читати
Матеріал

Підготовка зовнішніх компонентів для завантаження в конфігурацію

Зовнішні компоненти можуть бути упаковані в ZIP-архів. Для роботи з Вебклієнтом і тонким клієнтом – це обов'язкова умова. До нього мають увійти власне компоненти для ОС Windows (x86, x86_64), GNU/Linux (x86, x86_64), створені розширення для Internet Explorer (x86, x86_64) і Firefox (Windows x86, GNU/Linux x86 і x86_64). До складу архіву включається файл MANIFEST.XML з описом вмісту:Обмеження в роботі зовнішніх компонентів. Опис прикладів. Властивості. Методи. Засоби розробки та приклади

Читати
Матеріал

Можливі помилки обліку, що впливають на коректність відображення взаєморозрахунків з контрагентами

Наведена в статті інформація актуальна для конфігурації "Управління виробничим підприємством для України" (редакція 1.3).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Некоректність ведення обліку в розрізі рахунків і замовлень, а також у розрізі розрахункових документів. 4. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»

Читати
Матеріал

Повернення товарів постачальнику з роздробу

Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, також актуальна для користувачів конфігурації «Управління торговельним підприємством для України» (редакція 1.2).

Читати
Матеріал

Блокування даних у 1С:Підприємстві 8

1. Що таке блокування даних і навіщо воно потрібнеКороткий зміст:. Що таке блокування. Об'єктні та транзакційні блокування. Механізм об'єктних блокувань. Об'єктне песимістичне блокування. Об'єктне оптимістичне блокування. Механізм транзакційних блокувань. Загальні відомості про транзакції та блокування СУБД. Рівні ізоляції транзакцій. Режим автоматичних блокувань. Режим керованих блокувань. Встановлення режиму керування блокуваннями для об'єктів конфігурації. Встановлення керованих блокувань. Рекомендації щодо модифікації конфігурацій під час переходу до режиму керованих блокувань

Читати
Матеріал

Питання безпеки інформаційних систем на платформі 1С:Підприємство 8.1

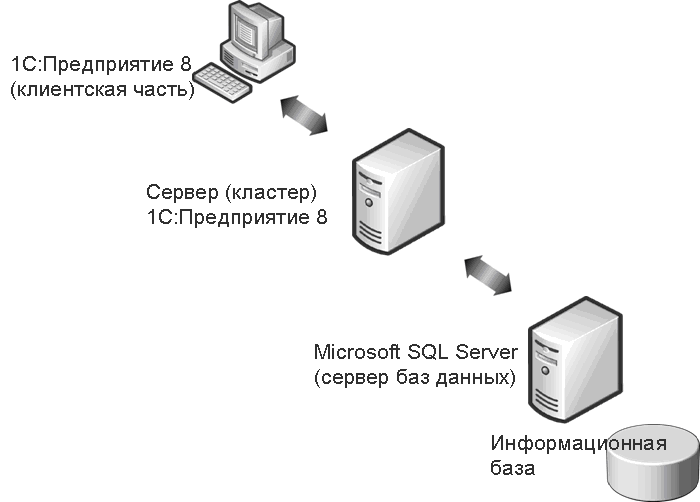
У цій статті розглядаються питання безпеки інформаційних систем, що працюють на платформі 1С:Підприємство 8.1 у клієнт-серверному варіанті з використанням СУБД MS SQL Server.Короткий зміст:. Механізми забезпечення безпеки в 1С:Підприємстві 8.1. Приклад нехтування безпекою MS SQL Server і 1С:Підприємство 8.1. Комплексне поняття безпеки . Ділянка захисту даних «клієнт – кластер 1С:Підприємство 8.1». Ділянка захисту даних «кластер – СУБД». Ділянка захисту даних «Людина» . Аудит безпеки системи. 1. Доступ користувачів до адміністративних дій конфігуратора. 1.1 Виявлення загрози. 1.2 Можливі наслідки. 1.3 Заходи захисту. 2. Відсутність розмежувань доступу в режимі 1С:Підприємство . 2.1 Виявлення загрози. 2.2 Можливі наслідки. 2.3 Заходи захисту. 3. Несанкціонований доступ до даних сервера СУБД. 3.1 Виявлення загрози. 3.2 Можливі наслідки. 3.3 Заходи захисту. 4. Використання «старих» логінів. 4.1 Виявлення загрози. 4.2 Можливі наслідки. 4.3 Заходи захисту. 5. Несанкціонований доступ до файлів кластера серверів. 5.1 Виявлення загрози. 5.2 Можливі наслідки. 5.3 Заходи захисту. 6. Вразливості операційної системи, СУБД . 6.1 Виявлення загрози. 6.2 Можливі наслідки. 6.3 Заходи захисту. 7. Віруси, трояни, логери . 7.1 Виявлення загрози. 7.2 Можливі наслідки. 7.3 Заходи захисту. 8. Паролі на моніторах, слабкі паролі . 8.1 Виявлення загрози. 8.2 Можливі наслідки. 8.3 Заходи захисту. 9. Перехоплення інформації . 9.1 Виявлення загрози. 9.2 Можливі наслідки. 9.3 Заходи захисту. Порада. Визначити правомірність використання облікового запису Windows для підключення до бази даних 1С:Підприємства 8.1

Читати
Записатися телефоном