Тема публікацій

Що

Довідкові матеріали за цією темою.

226 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Особливості укладення господарських договорів

ЦКУ встановлено, що договором є домовленість двох або більше сторін, спрямована на встановлення, зміну або припинення цивільних прав та обов'язків. Сторони є вільними в укладенні договору, виборі контрагента та визначенні умов договору з урахуванням вимог цього Кодексу, інших актів цивільного законодавства, звичаїв ділового обороту, вимог розумності та справедливості. Стосовно суб'єктів господарювання це означає, що вони можуть самі обирати партнера як другу сторону договору (контрагента) і можуть разом із ним визначати умови своїх взаємовідносин.Види договорів. Попередній договір. Договори на користь учасників і третіх осіб. Відплатні та безвідплатні договори. Публічний договір. Договори приєднання. Консенсуальні та реальні договори. Форма договору. Підписання договорів статутними особами. Підписання договору за довіреністю. Документи

Читати
Матеріал

Амортизація основних засобів та інші необоротні активи

Амортизація – це систематичний розподіл амортизованої вартості основних засобів, інших необоротних і нематеріальних активів протягом строку їх корисного використання (експлуатації) (пп.14.1.3 ст.14 ПКУ).Загальні положення. Правила нарахування амортизації. Методи нарахування амортизації. Витрати, що не підлягають амортизації

Читати
Матеріал

Регламентні операції з ПДВ

Документ "Реєстрація авансів у податковому обліку" (меню "Операції" —” "Закриття періоду" —” "Реєстрація авансів (складний ПДВ)") призначений для коригування очікуваного податкового кредиту та податкових зобов'язань за всіма незакритими авансами для договорів зі складним податковим обліком (у яких встановлено прапор "Складний облік ПДВ"), для яких встановлено метод нарахування "за оплатою" або "за першою подією". Документ також призначений для закриття неповних повернень.Реєстрація авансів у податковому обліку. Коригування очікуваного та підтвердженого ПДВ

Читати
Матеріал

Особливості укладення договору оренди

Договори оренди укладаються під час оформлення різних орендних операцій – господарських операцій з надання майна в користування іншим фізичним або юридичним особам за плату на визначений строк.Загальні положення орендних операцій. Оформлення договору оренди. Загальні положення договору оренди. Істотні умови договору оренди. Об'єкт оренди. Строк оренди. Орендна плата. Інші істотні умови. Права та обов'язки орендодавця. Права та обов'язки орендаря. Умови дострокового розірвання договору. Зразок договору підряду. Документи

Читати
Матеріал

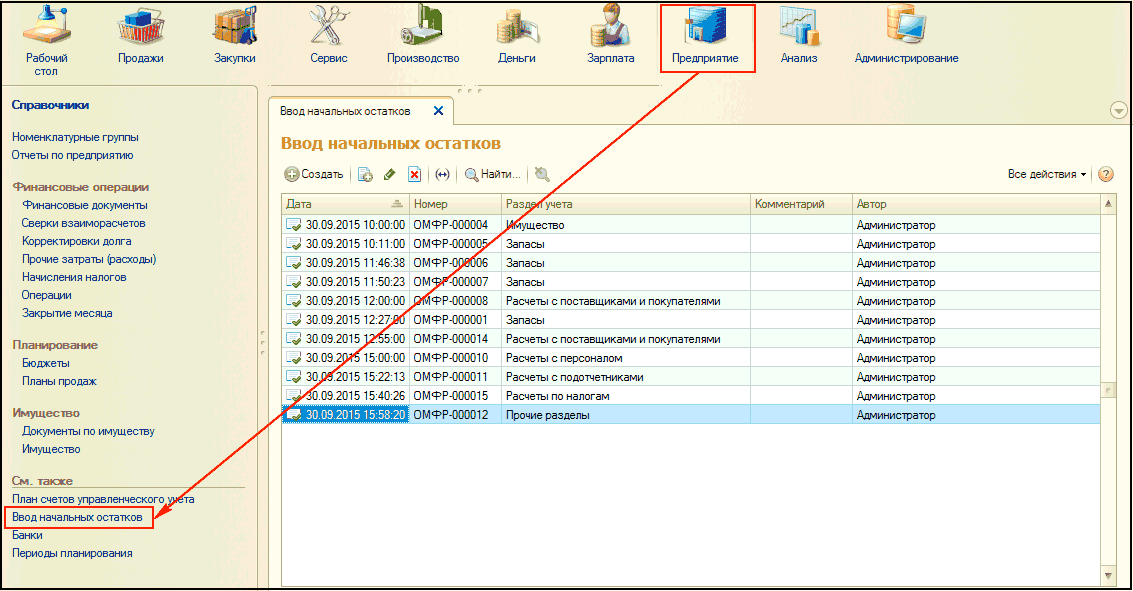
Введення початкових залишків у конфігурації Управління невеликою фірмою для України

Початкові залишки — це: <ul> <li>грошові кошти, що знаходяться в касі/на розрахунковому рахунку компанії;</li> <li>залишок заборгованості перед постачальниками та постачальників/перед покупцями та покупців;</li> <li>наявність необоротних активів на початок ведення обліку в конфігурації тощо.</li> </ul>

Читати
Матеріал

Друковані форми, звіти та обробки

Багато документів, довідників та інших об'єктів програми мають свої друковані форми. Користувачі можуть вносити незначні зміни до макетів друкованих форм, не вдаючись до зміни конфігурації. Відкрити загальний список і відредагувати конкретні друковані форми можна за посиланням "Макети друкованих форм" (розділ "Адміністрування" –“ "Друковані форми, звіти та обробки"). Редагування друкованої форми виконується за кнопкою "Змінити" або подвійним клацанням миші.Макети друкованих форм. Додаткові звіти та обробки. Варіанти звітів

Читати
Матеріал

Зміст господарського договору: інші умови

Умова про права та обов'язки сторін входить до будь-якого договору, але їх склад залежить від конкретного виду договору, що укладається. Умова про права та обов'язки сторін. Умова про відповідальність сторін. Умова про порядок оплати. Додаткові умови договору. Документи

Читати
Матеріал

Особливості укладення договору підряду

Договір підряду є одним із найпоширеніших видів договорів. У діяльності будь-якої юридичної особи, будь-якого підприємця без договорів підряду просто не обійтися.Загальні положення про підряд. Генеральний підряд і субпідряд. Істотні умови договору підряду. Предмет договору підряду. Ціна за договором підряду та кошторис. Порядок розрахунків. Строки виконання робіт. Права та обов'язки сторін за договором підряду. Якість робіт. Зразок договору підряду. Документи

Читати
Матеріал

Особливості укладення договору поставки

Договір поставки (купівлі-продажу) є одним із найчастіше застосовуваних видів господарських договорів у діяльності суб’єктів господарювання.Загальні положення. Істотні умови договорів поставки. Предмет договору поставки. Строки поставки. Визначення ціни. Специфікація договору поставки. Умови поставки. Порядок оплати товару, що поставляється. Якість товарів, що поставляються. Комплектність товарів, що поставляються. Тара та упаковка. Гарантія якості товару (гарантійні зобов’язання). Відповідальність сторін. Зразок договору поставки. Документи

Читати
Матеріал

Зміст господарського договору

Зміст будь-якого договору становить сукупність погоджених сторонами умов. За загальним правилом, окрім основних умов, що описують предмет договору та зобов’язання його сторін, до тексту договору мають включатися й деякі інші умови, які можна назвати технічними. До них належать позначення учасників договору та їхня юридична адреса (місце проживання підприємця та місцезнаходження юридичної особи), реквізити сторін, мова договору, дата й місце його вчинення, а також позначення та підписи осіб, уповноважених на підписання договору. Усі умови договору надалі впливатимуть на взаємні права й обов’язки його учасників, тому мають формулюватися з необхідною повнотою та чіткістю.Істотні умови договору. Умови про предмет, ціну та строк. Умови, визначені законом. Умови, погоджені сторонами. Інші умови договору. Звичайні та випадкові умови договору. Документи

Читати
Матеріал

Додаток 6: Довідка (Д6) подається платниками, які заповнюють рядки 3, та/або 4, та/або 5 декларації, та підприємствами (організаціями) інвалідів

Перед нарахуванням податкового зобов’язання з ПДВ платник цього податку повинен визначити, чи є здійснювана ним операція з постачання товарів/послуг об’єктом оподаткування. Однак навіть якщо операція є об’єктом оподаткування, не слід поспішати з нарахуванням податкового зобов’язання. Не виключено, що для цієї операції ПКУ передбачає пільговий режим оподаткування. Застосування пільги дозволяє платнику податків не нараховувати податкове зобов’язання і, як наслідок, звільняє його від сплати сум податку до бюджету.Загальні положення. Порядок заповнення додатка Д6. Таблиця 1. Таблиця 2. Таблиця 3. Таблиця 4. Оформлення та подання додатка Д6 до органів ДПС. Документи

Читати
Матеріал

Звіт про суми податкових пільг

Для кожного податку (збору) законодавчо визначаються платники податку (збору), об’єкт оподаткування, база оподаткування, ставка податку (збору), порядок обчислення, строк і порядок подання звітності про обчислення та сплату податку (збору), строк і порядок сплати. Крім цього для податку (збору) також можуть установлюватися податкові пільги.Загальні положення. Форма та Порядок заповнення Звіту про пільги. Розрахунок суми пільги з податку на прибуток. Розрахунок суми пільги з ПДВ. Звільнення від обкладення ПДВ операцій з постачання товарів (послуг). Операції, що обкладаються ПДВ за нульовою ставкою. Спеціальні режими оподаткування у сфері сільського та лісового господарства, а також рибальства. Подання Звіту про пільги до органів ДПС. Виправлення помилок, допущених під час складання Звіту про пільги. Відповідальність. Документи

Читати
Записатися телефоном