Порядок виконання регламентних операцій
Усі господарські операції, що відображаються в бухгалтерському та податковому обліку, можна поділити на кілька груп з точки зору послідовності їх проведення в межах звітного періоду. Такими групами є:
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Усі господарські операції, що відображаються в бухгалтерському та податковому обліку, можна поділити на кілька груп з точки зору послідовності їх проведення в межах звітного періоду. Такими групами є:
ЧитатиДля оперативного тиражування буклетів, рекламних листівок, оголошень, флаєрів, прайс-листів, формулярів, бланків, анкет, брошур, інструкцій, довідників, інформаційних матеріалів для виставки, а також методичок і авторефератів чудовим рішенням стане ризографування.
ЧитатиДо складу "1С:Бухгалтерії 8" входить набір звітів "Довідкирозрахунки" (меню "Операції" —” "Закриття періоду" —” "Довідкирозрахунки"), які призначені для:
ЧитатиСобівартість товарів, що надійшли, і віднесених на них додаткових витрат можна переглянути у звіті "Відомість за партіями товарів на складах".
ЧитатиУ <b><i>Звіті про фінансові результати (Форма №2)</i></b> розкривається інформація про доходи, витрати, прибутки та збитки, а також сукупний дохід підприємства за звітний період.Документи
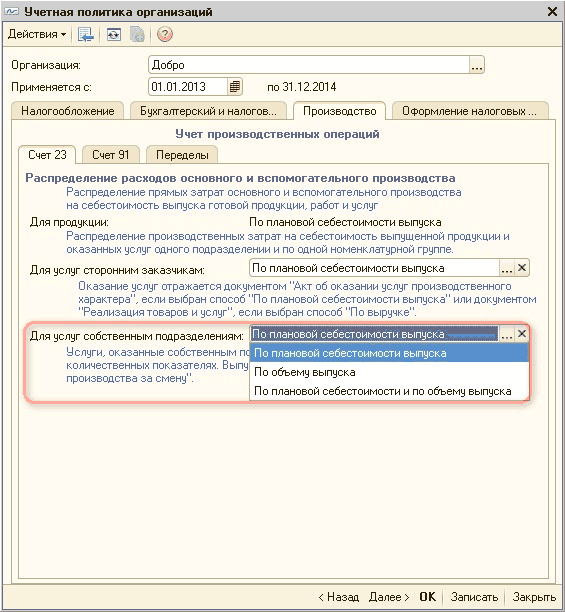
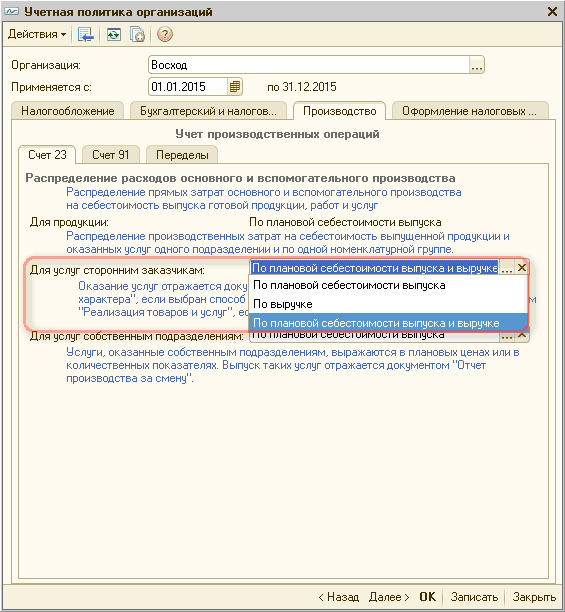
ЧитатиУ статті описано методику включення внутрішніх послуг до собівартості продукції, що відвантажується, або наданих послуг у типовій конфігурації «Бухгалтерія для України», редакція 1.2. Цю методику можна застосовувати для конфігурації «Управління торговельним підприємством для України», редакція 1.2.
ЧитатиПорядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування
ЧитатиПрапорець «Вести партійний облік за серіями» впливає лише на деталізацію обліку собівартості та не впливає на ведення складського обліку в розрізі серій або строків придатності, тобто це механізм, що працює саме із собівартістю. Собівартість завжди списуватиметься так, як зазначено в обліковій політиці.
ЧитатиСьогодні неможливо уявити підприємство будь-якої форми власності без сучасної технічної бази, яка відповідає вимогам часу.
ЧитатиНаведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також актуальна для конфігурації «Управління торговельним підприємством для України», редакція 1.2.
ЧитатиРозрахунок собівартості в програмі здійснюється за допомогою регламентного документа <strong>Розрахунок собівартості товарів</strong> (розділ <strong>Фінанси – Регламентні документи</strong>).
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Ця методика також застосовна для конфігурацій «Управління торговельним підприємством для України», редакція 1.2, «Управління виробничим підприємством для України», редакція 1.3, «Управління торгівлею для України», редакція 2.3.
Читати