Повернення від покупця
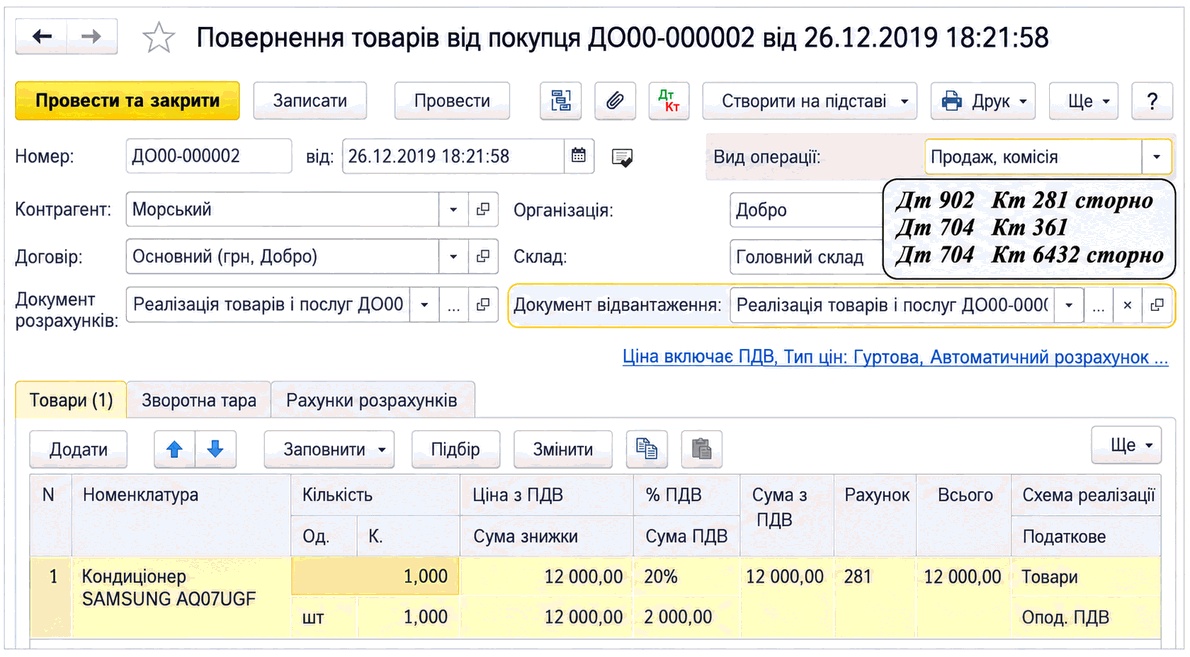
Описано оформлення документа «Повернення товарів від покупця», способи визначення собівартості повернених запасів і облікові наслідки проведення документа.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано оформлення документа «Повернення товарів від покупця», способи визначення собівартості повернених запасів і облікові наслідки проведення документа.
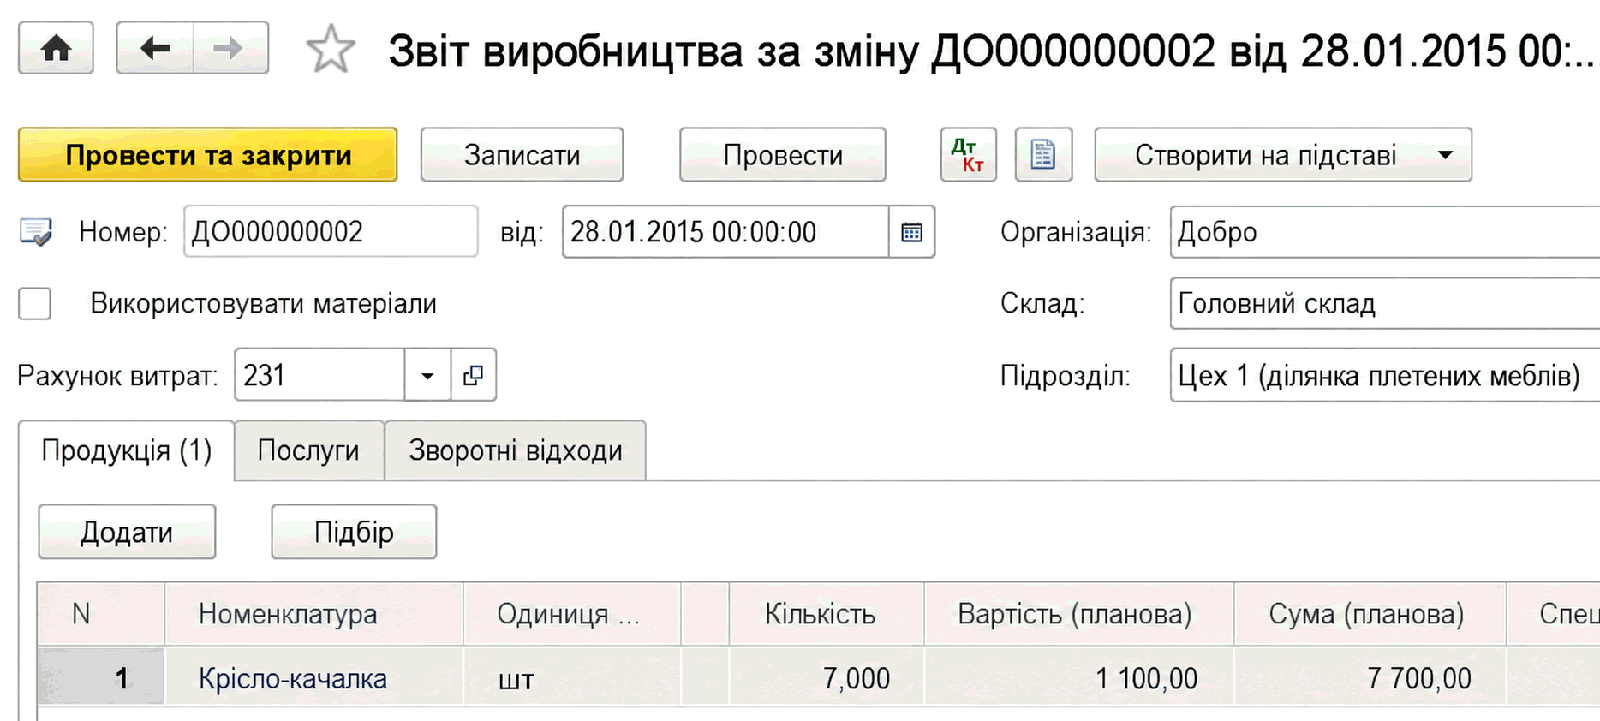
ЧитатиОписано оформлення випуску продукції та виробничих послуг, списання матеріалів за специфікаціями й реалізацію. Також розглянуто планові ціни та інвентаризацію незавершеного виробництва.. Особливості обліку готової продукції за плановими цінами. Списання матеріалів у виробництво. Реалізація готової продукції. Надання послуг стороннім замовникам. Інвентаризація незавершеного виробництва
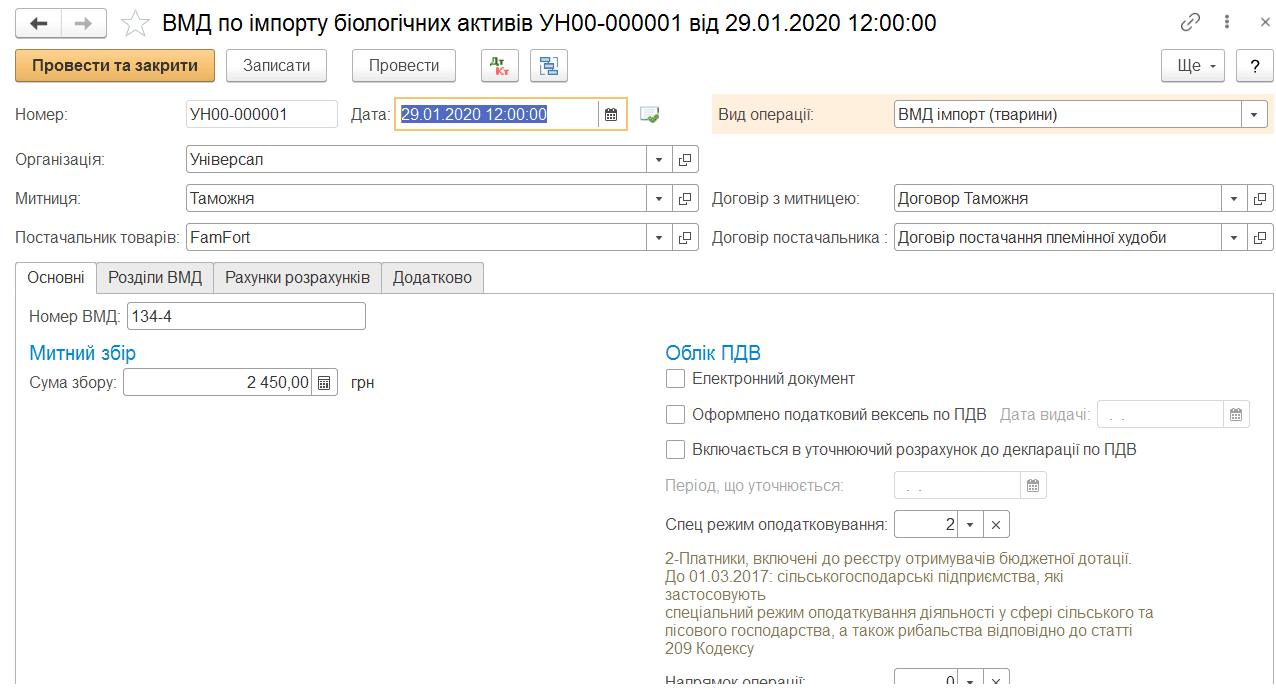
ЧитатиОписано оформлення документа імпорту біологічних активів для розподілу митних зборів, акцизу та ПДВ на собівартість активів. Розглянуто зазначення ВМД і заповнення її розділів.
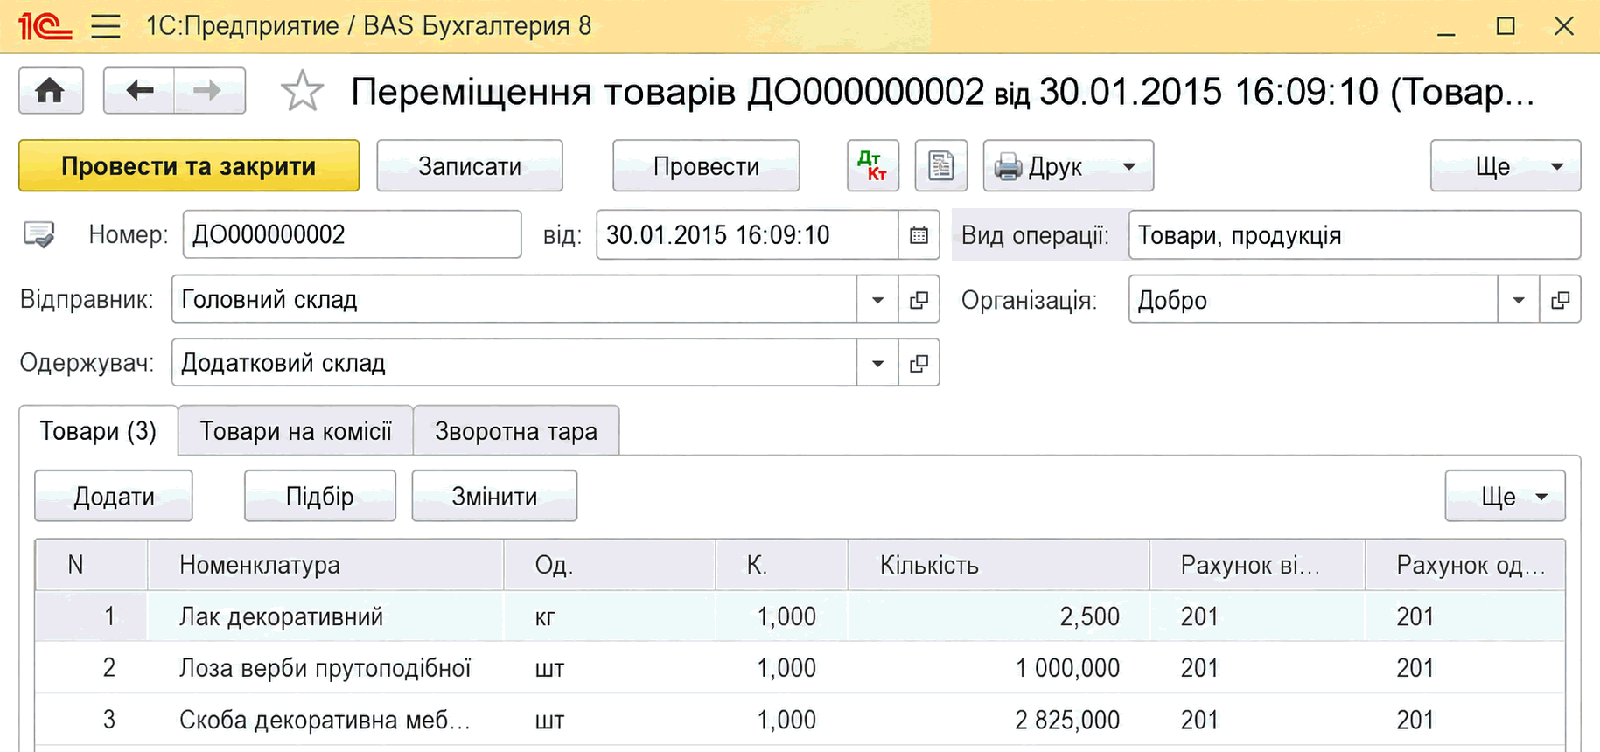
ЧитатиОписано оформлення переміщення та інвентаризації товарів, комплектації номенклатури й обліку бланків суворого обліку в BAS Бухгалтерія.. Переміщення товарів між складами. Інвентаризація товарів на складі. Комплектація номенклатури. Облік бланків суворого обліку
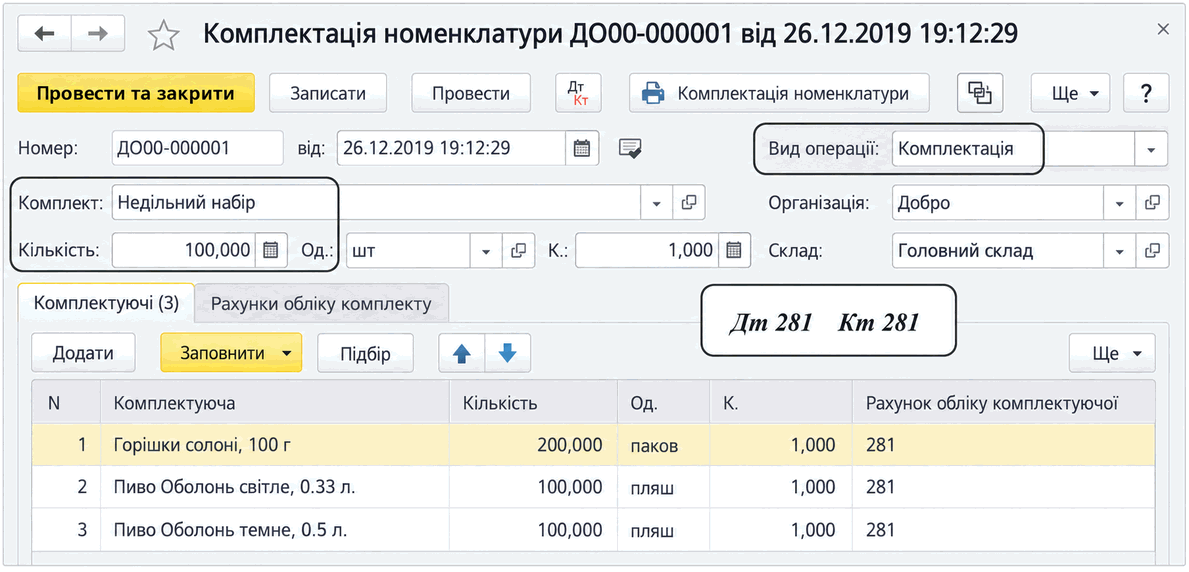
ЧитатиДокумент «Комплектація номенклатури» призначений для складання та розукомплектації запасів, а також ліквідації пересортиці. Описано заповнення комплектуючих, використання специфікацій і розподіл вартості.
ЧитатиПрактична матриця операцій і контрольних звітів, за якою можна перевірити досвід бухгалтера в торговельному та виробничому контурах BAS, підготуватися до співбесіди й зібрати портфель доказів без конфіденційних даних.. Матриця доказів: що саме кандидат уміє робити. Торговельна гілка: від довідника до закритого боргу. Виробнича гілка: від потреби до фактичної собівартості. Контрольні звіти: питання «як ви перевірите результат?». Комплексна перевірка кандидата: один кейс, дві гілки. Симулятор співбесіди: шість робочих ситуацій. Портфель доказів без даних роботодавця. Наступний крок залежно від прогалини
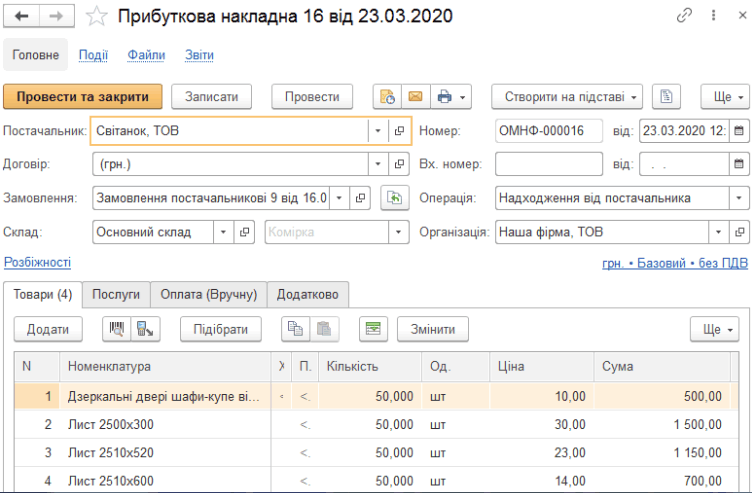
ЧитатиОписано оформлення надходження товарів документом Прибуткова накладна, фіксацію розбіжностей і розподіл послуг у собівартість запасів. Також розглянуто список прибуткових накладних і замовлень постачальникам.
ЧитатиЯк кальянній сформувати вигідний запас тютюну, які смаки варто тримати постійно та чому оптова закупівля допомагає контролювати собівартість.
ЧитатиЗворотний аудит від ОСВ до первинки: контроль залишків, взаєморозрахунків, запасів і закриття місяця на навчальному наборі.. Почніть із меж перевірки, а не з кнопок. Перший екран аудиту: що шукати в ОСВ. Маршрут зворотної перевірки. Навчальний набір: 12 умовних залишків. Чотири доріжки контролю. Таблиця контрольних тестів. Розслідуємо три червоні прапорці. Контроль закриття місяця: до і після. Журнал доказів: як не втратити логіку перевірки. Коли зупинитися й залучити експерта. Фінальний чек-лист зворотного аудиту
ЧитатиСтаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
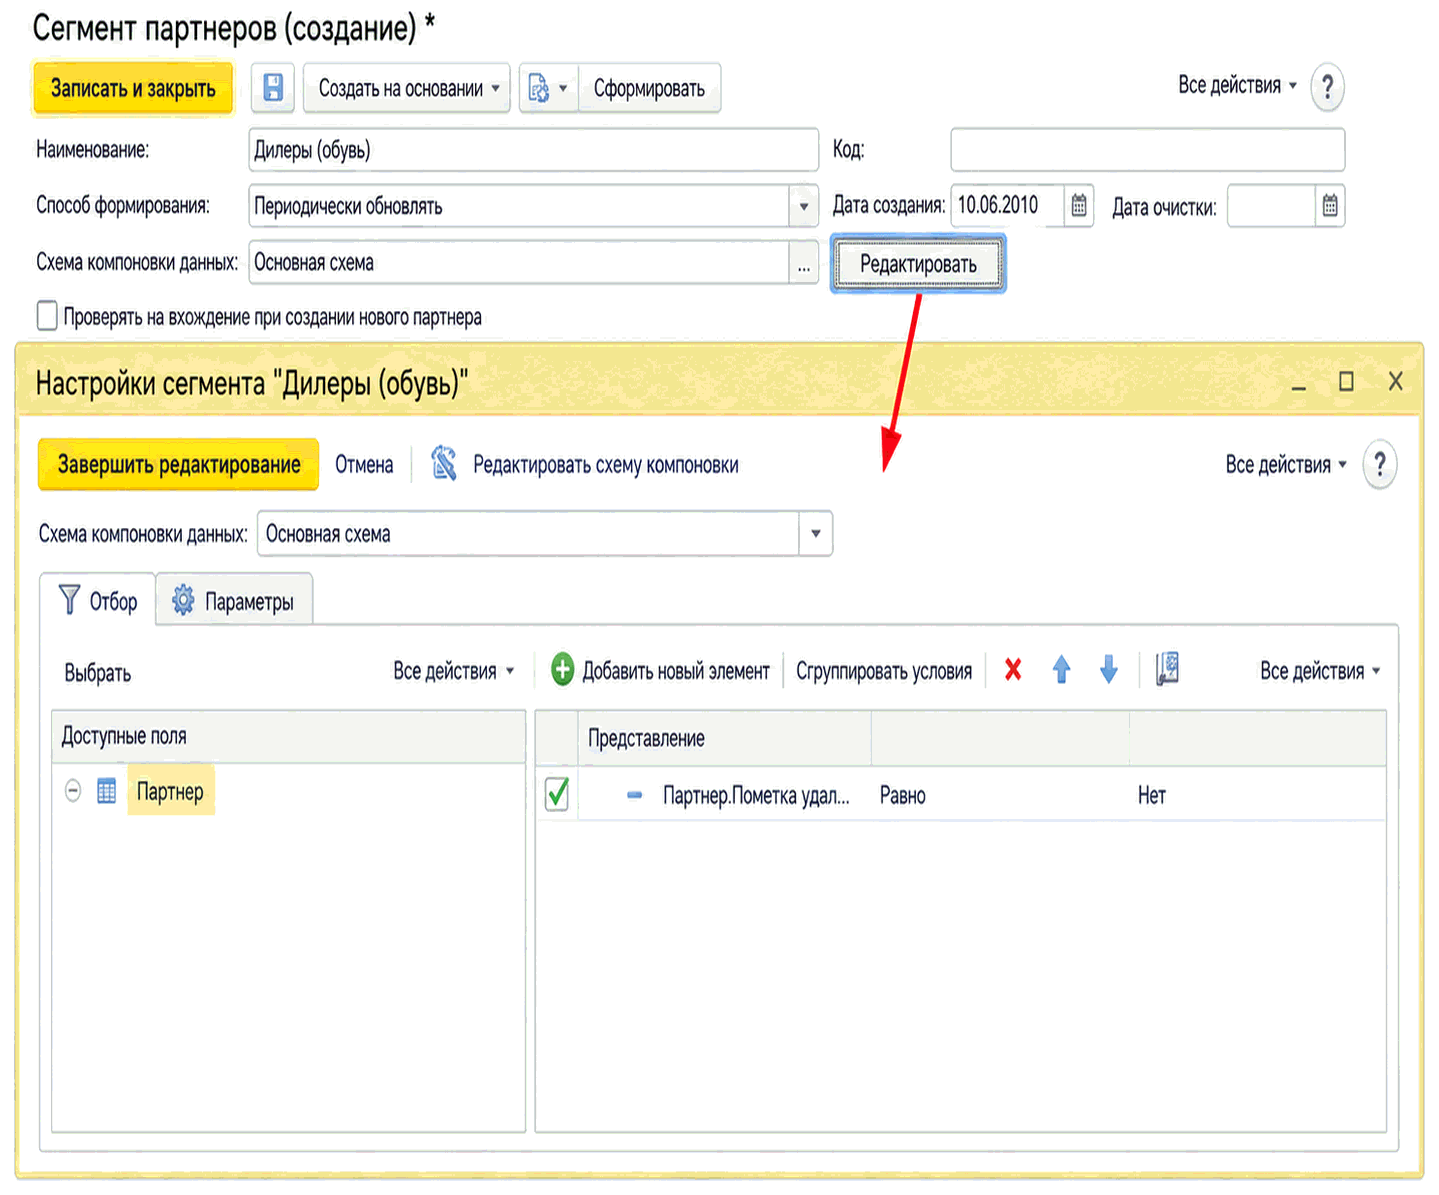
ЧитатиНалаштування правил формування сегментів партнерів і номенклатури за допомогою схеми компонування даних, шаблонів відбору та параметрів. Описано редагування довільної схеми в режимі «товстого клієнта».
ЧитатиСквозний кейс: три матеріали, праця, розподіл витрат, незавершене виробництво, випуск і три перевірки розходжень собівартості.. Межі кейсу: що саме ми рахуємо. Вихідний dataset і очікування до введення в систему. Водоспад собівартості: від матеріалів до готового випуску. Крок 1. Списуємо три матеріали й контролюємо кількість. Крок 2. Відображаємо випуск і пряму працю. Крок 3. Задаємо базу розподілу як перевірюване припущення. Крок 4. Відокремлюємо НЗВ під час закриття. Чому сума після закриття відрізняється: три сценарії. Карта контрольних звітів: яким маршрутом іти. Фінальна калькуляція і reconcile до облікових даних. Нормативна рамка і межа між двома калькуляціями. Короткий чек-лист перед закриттям
Читати