Методика оформлення додаткових (компенсаційних) виплат
У цій статті буде розглянуто методику нарахування додаткових (компенсаційних) виплат, нарахованих працівникам, але не виданих у грошовій формі.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
У цій статті буде розглянуто методику нарахування додаткових (компенсаційних) виплат, нарахованих працівникам, але не виданих у грошовій формі.
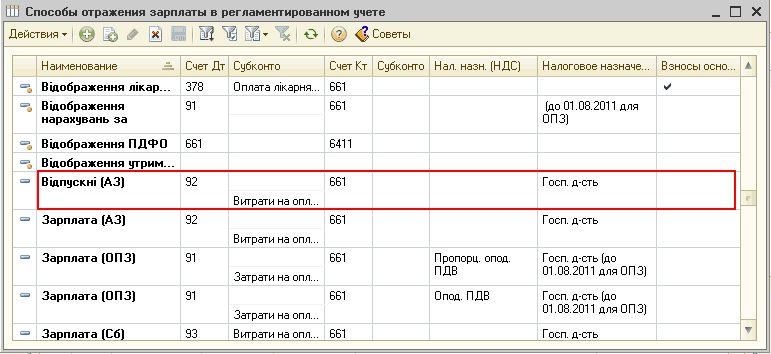
ЧитатиУ конфігурації "Бухгалтерія для України" редакції 1.2 автоматичний розрахунок відпускних на підставі даних про зарплату за попередні місяці не реалізований. У цій статті наведено порядок дій, який дає змогу виконати відображення нарахованих відпускних працівникам підприємства.ПРИКЛАД
ЧитатиПерелік додаткових утримань із зарплати працівників у конфігурації відсутній. Додаткові утримання відображаються за допомогою ручних операцій - 1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиУ статті буде описано методику розрахунку утримання відсотком від суми раніше проведених утримань. Типовим прикладом такого утримання є сума за банківське обслуговування з перерахування суми аліментів одержувачу.
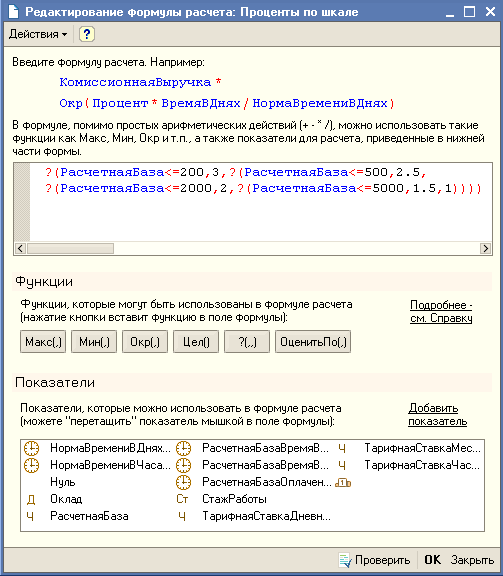
ЧитатиДля реалізації додаткового нарахування, що залежить від відпрацьованого часу, слід створити нове нарахування з такими параметрами:
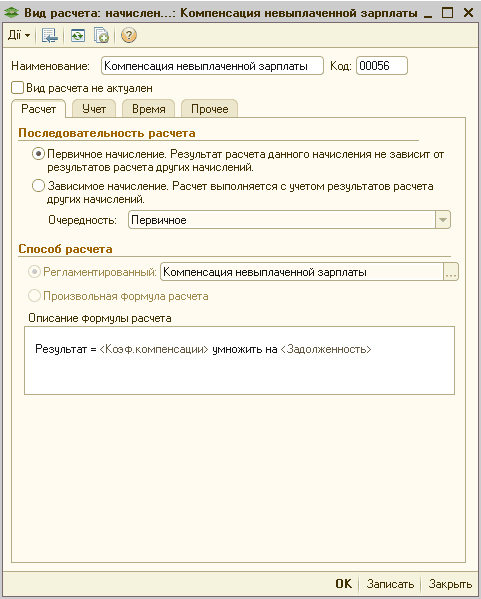
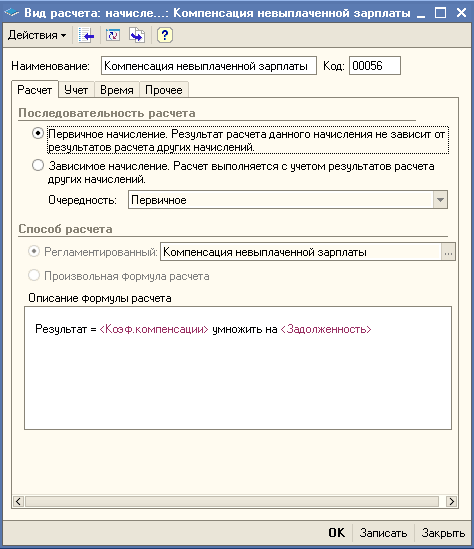
ЧитатиУ типовій конфігурації реалізовано попередньо визначений вид розрахунку "Компенсація невиплаченої зарплати".
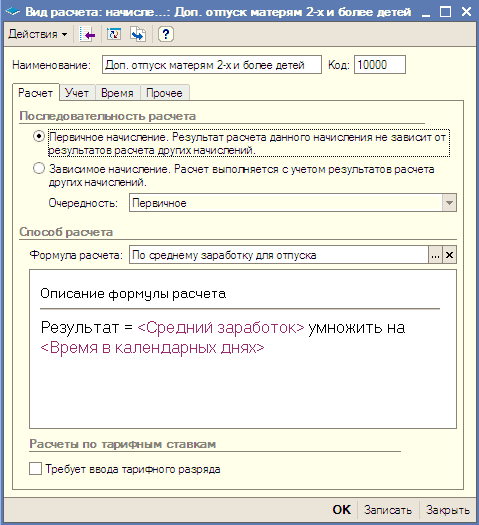
ЧитатиУ статті на конкретному прикладі буде розглянуто методику налаштування нарахування додаткової відпустки.
ЧитатиУ типовій конфігурації реалізовано визначений вид розрахунку "Компенсація невиплаченої зарплати"
ЧитатиОдна й та сама людина може працювати одночасно в кількох організаціях і на підприємстві, також може попрацювати деякий час і звільнитися, і може бути повторно прийнята на роботу. Для опису об'єктів, з якими укладаються ті чи інші трудові відносини, у конфігурації використовуються терміни: фізична особа, співробітник, працівник.Фізичні особи. Співробітники. Посади. Списки нарахувань та утримань
ЧитатиУ статті буде описано методику розрахунку утримання відсотком від суми раніше проведених утримань. Типовим прикладом такого утримання є сума за банківське обслуговування, що залежить від суми перерахування.
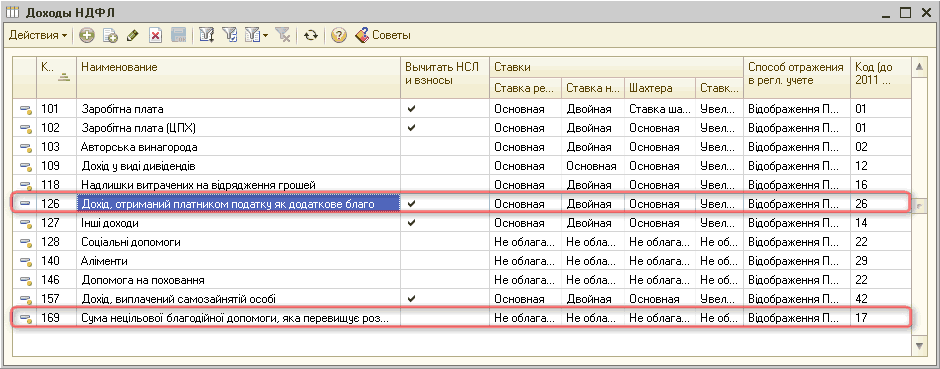
ЧитатиУ цій статті наведено порядок дій, який дає змогу виконати відображення нарахувань матеріальної допомоги працівнику організації, а також порядок утримання податків із цієї суми. Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2.Загальні положення. Приклад 1. Приклад 2
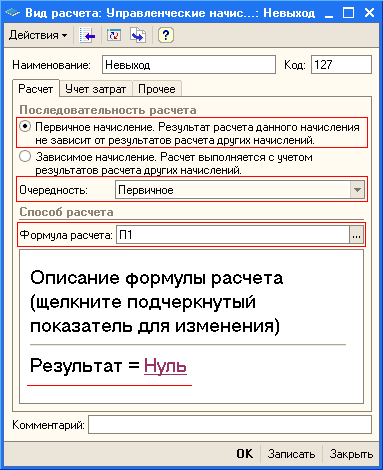
ЧитатиУ типових конфігураціях "Управління виробничим підприємством для України", редакція 1.2 та "Зарплата та управління персоналом для України", редакція 2.1 невиходи на роботу спеціальними документами не фіксуються і за потреби відображаються безпосередньо під час розрахунку.
Читати