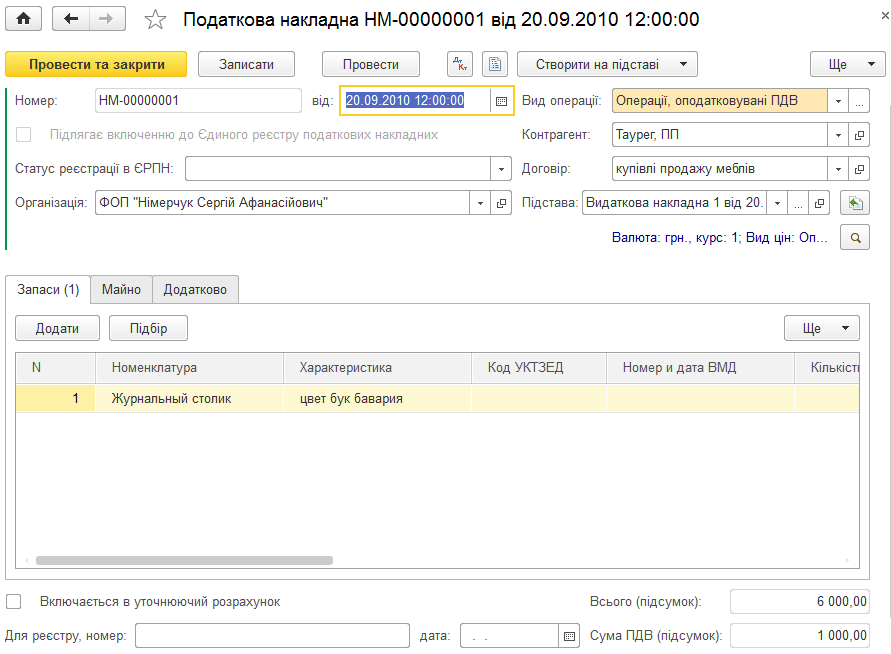
Описано створення та облік податкових накладних, а також оформлення додатків № 1 і № 2. Розглянуто заповнення документів на підставі та обмеження за видами операцій ПДВ.. Податкова накладна. Додаток № 1 до податкової накладної. Додаток № 2 до податкової накладної
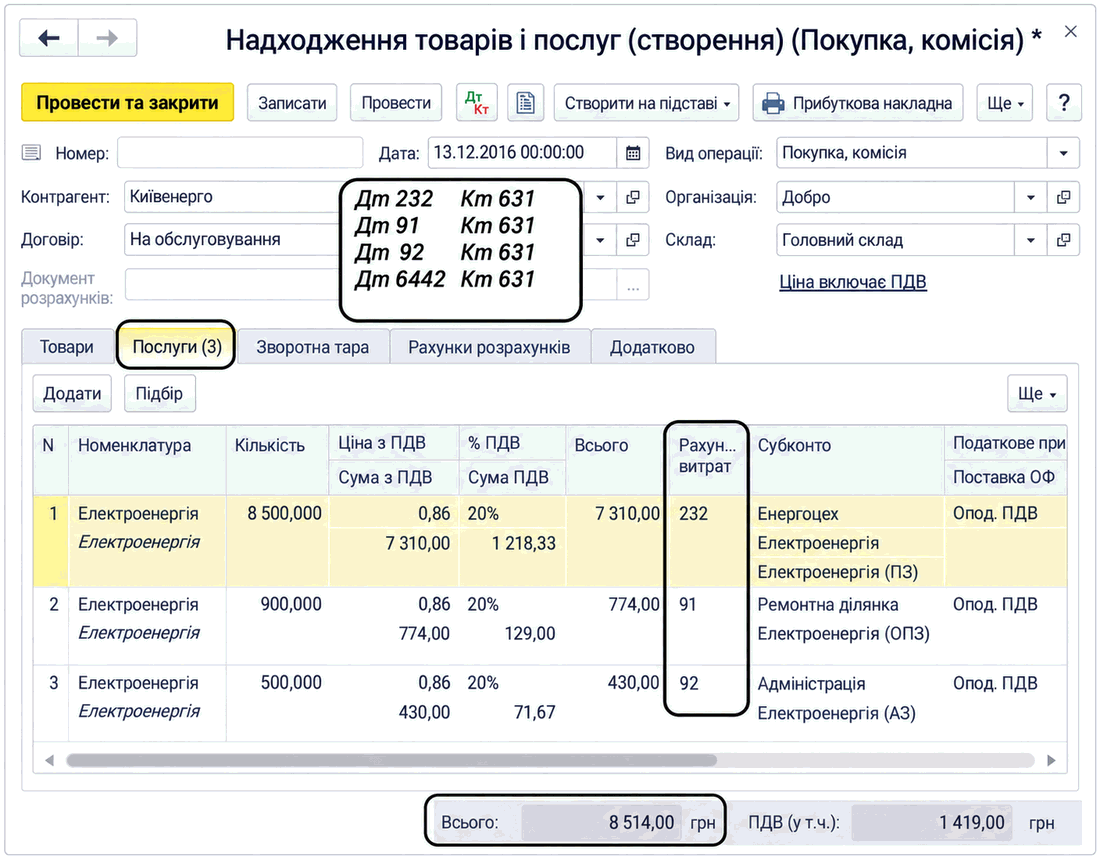
Описано відображення актів отриманих послуг у документі «Надходження товарів і послуг» та через «Авансовий звіт», зокрема вибір рахунків витрат, ставок і податкового призначення ПДВ.. Акт послуг від постачальника. Отримання послуги через підзвітну особу
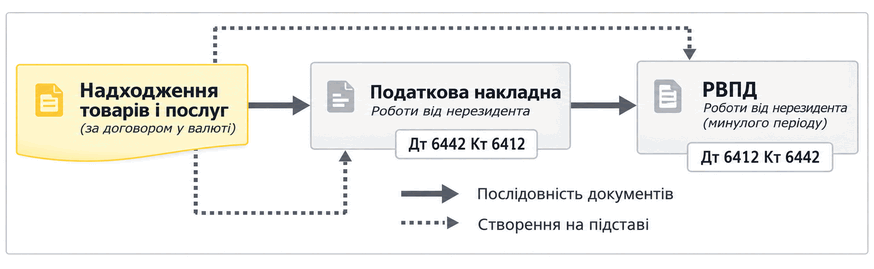
Описано відображення отриманих від нерезидента послуг за валютним договором, налаштування ставки ПДВ і податкового призначення, а також реєстрацію податкових документів без оформлення ВМД.
У конфігураціях «Бухгалтерія для бюджетних установ України» (редакція 1.0) і «Комплексний облік для бюджетних установ України» (редакція 1.0) для увімкнення можливості оплати/надходження оплати за кількома КЕКВ слід у шапці документів «Платіжне доручення вхідне» і «Платіжне доручення вихідне» встановити прапорець «Редагувати списком».
У рядку 10.3 "Придбання (виготовлення, будівництво, спорудження, створення) товарів/послуг та необоротних активів на митній території України з нульовою ставкою та/або без податку на додану вартість" звіту "Декларація з ПДВ" відображаються операції, здійснені за нульовою ставкою (ст.195 ПКУ), пільгові (ст.197 ПКУ) та необ'єктні операції (ст.196 ПКУ).
Приклади, наведені у статті, моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Стаття актуальна також для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2), «Управління виробничим підприємством для України» (редакція 1.3) і «Управління торгівлею для України» (редакція 2.3).
Наведені в статті приклади моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). <a name="primer"></a><h2>Приклад</h2>
Наведені у статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурації «Управління торговим підприємством для України» (редакція 1.2). <a name="primer"></a><h2>Приклад</h2>
одиниці вимірювання є необхідним параметром під час оформлення будь-яких товарних документів, тому цей розділ виділено спеціально для ознайомлення користувачів із параметрами їх використання.
Розрахунок суми ПДВ відбувається залежно від значення реквізиту "Ставка ПДВ" елемента довідника "Номенклатура", який установлено в константі "Товари в асортименті". Якщо проводка з ПДВ відсутня, то слід змінити ставку ПДВ у цього товару.
Суми взаєморозрахунків з митницею належать до операцій, що не обкладаються ПДВ, і відображаються у книзі придбань у складі взаєморозрахунків з імпорту. Для відображення таких операцій у конфігурації передбачено ставку ПДВ "Не обкладається ПДВ". Ставка ПДВ такого виду доступна для вибору в платіжних документах ("Банківська виписка", "Видатковий касовий ордер"), а також у документі "Авансовий звіт". У документі "ВМД" при взаєморозрахунках з митницею за замовчуванням використовується ставка "Не обкладається ПДВ", спеціально вибирати її ніде не потрібно, а в реквізиті "Вид ПДВ" слід вказувати ставку ПДВ, за якою проходять імпортовані ТМЦ.