Тема публікацій

Товару

Статті та довідкові матеріали за цією темою.

Стаття

150 днів для агроекспорту: як бухгалтеру порахувати строк і закрити валютний нагляд

Станом на 11 вересня 2026 року пояснюємо, для яких аграрних товарів діє 150-денний строк розрахунків, від якої дати його рахувати та як провести конкретний експортний договір із двома платежами до завершення валютного нагляду.. Що саме змінив НБУ в серпні 2026 року. Від якої дати рахувати строк. Практичний приклад: договір, експорт і два платежі. Що відбувається після часткової оплати. Чому логістична затримка не змінює дату автоматично. Як організувати контроль у бухгалтерії та BAS/1С. Типові помилки, через які 150 днів рахують неправильно. Робочий чек-лист бухгалтера. Практичний висновок

Читати
Матеріал

Первинні документи в 1С і BAS: навчальний кейс від рахунку до проводки

Наскрізний навчальний кейс показує, як відрізнити господарську подію від паперового та програмного документа, перевірити контрагента й договір, пройти шлях від рахунку і видаткової накладної до оплати, зрозуміти логіку проведень та знайти причину неправильних взаєморозрахунків.. 1. Подія, первинний документ і запис у програмі — не одне й те саме. 2. Вихідні умови навчального кейсу. 3. Контрагент і договір: спочатку аналітика, потім документи. 4. Ланцюжок продажу: рахунок → видаткова накладна → оплата. 5. Логіка проведень у межах кейсу. 6. Як зіставити виписку, реалізацію та взаєморозрахунки. 7. Наскрізна таблиця контролю. 8. Якщо документ є, а підсумок неправильний. 9. Чекліст перед закриттям місяця

Читати
Матеріал

Податкові документи

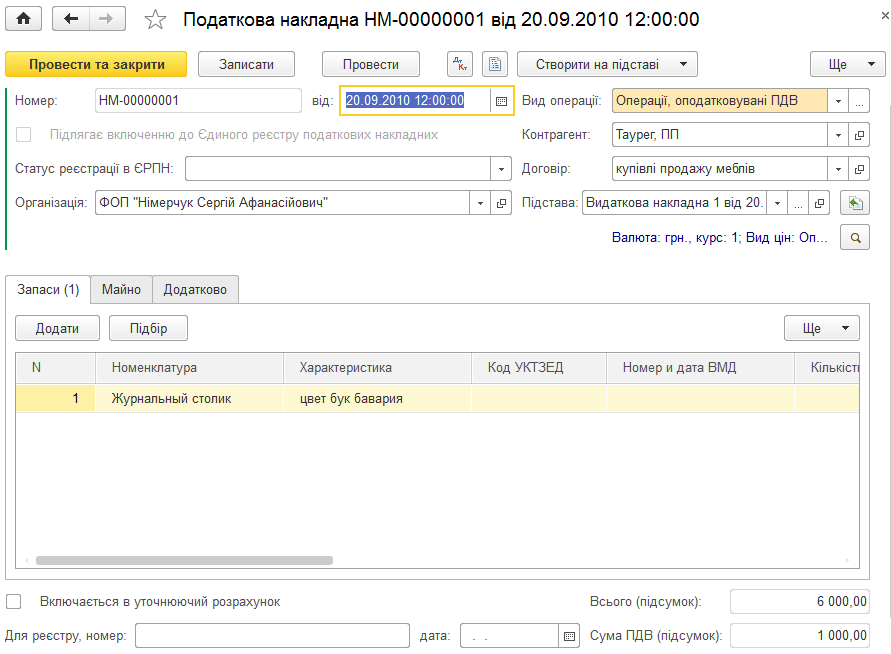
Описано створення та облік податкових накладних, а також оформлення додатків № 1 і № 2. Розглянуто заповнення документів на підставі та обмеження за видами операцій ПДВ.. Податкова накладна. Додаток № 1 до податкової накладної. Додаток № 2 до податкової накладної

Читати
Матеріал

Роздрібні продажі

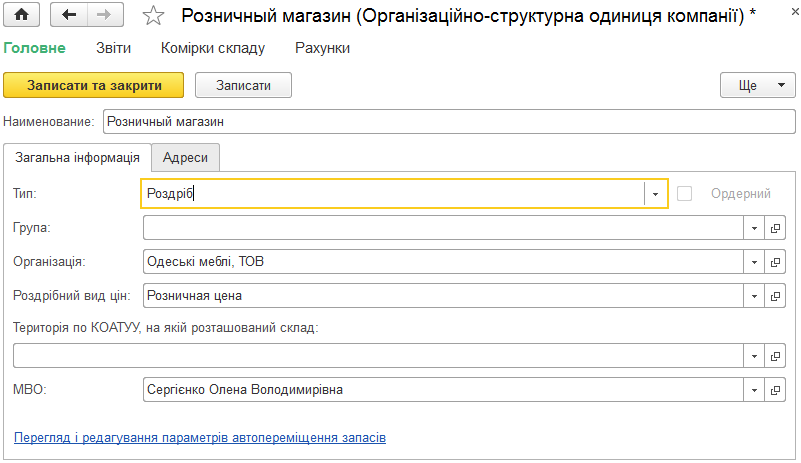
Описано налаштування роздрібних продажів, облік товарів у торговельних точках і роботу з касами ККМ. Розглянуто оформлення чеків, повернень, виторгу, інвентаризації та робочого місця касира.. Переміщення запасів у роздрібну точку. Надходження товару в роздріб. Торговельні точки з кількісно-сумовим обліком. Торговельні точки із сумовим обліком. Панелі керування зовнішнім обладнанням. Робоче місце касира (РМК)

Читати
Матеріал

Алгоритм розрахунку оптимальної кількості різних варіантів упаковок

Опис розрахунку оптимальної кількості упаковок і нормативного запасу для підживлення зон швидкого відбору. Наведено параметри прогнозу, облік XYZ-класів і порядок використання результатів розрахунку.. Приклад. Приклад. Приклад

Читати
Стаття

Алкоголь, тютюн і пальне: операційний чекліст малого магазину на осінь 2026 року

Практичний план контролю для малого магазину станом на 11 вересня 2026 року: як розділити вимоги до алкоголю, тютюну та пального, не пропустити ліцензійний платіж, правильно налаштувати касу, перевірити зарплатний критерій, підготуватися до еАкцизу й зробити залишки товару доказовими.. Спочатку розділіть товарні контури. Ліцензія: перевіряємо не документ, а безперервність права торгівлі. Каса: кожний чек повинен описувати реальний товар. Зарплатний критерій: контроль до закриття місяця. еАкциз: чинний календар і законопроєкт — не одне й те саме. Залишки: від накладної до полиці без «сірої зони». Як перенести контроль у BAS без зайвої бюрократії. План на найближчі 30 днів. Чекліст перед відкриттям зміни

Читати
Стаття

Повернення товару в інтернет-магазині: як звести гроші, чек, склад і бухгалтерію

Практичний маршрут повернення товару від заявки покупця до закриття взаєморозрахунків: як не переплутати споживчу вимогу, банківське повернення та видатковий чек, коли оприбутковувати товар на склад, як провести повне й часткове повернення в BAS КУП і за якими контрольними точками бухгалтеру звести документи, гроші, запаси та ПДВ.. Спочатку визначаємо, що саме сталося. Заявка: одна картка повернення замість п’яти чатів. Гроші та РРО/ПРРО: дві операції, які мають збігтися. Склад: товар спочатку на огляд, потім у доступний залишок. Наскрізний приклад у BAS КУП. Три кейси без розривів у ланцюгу. Типові помилки, які видно лише під час звірки. Фінальний чек-лист бухгалтера

Читати
Стаття

IBAN, POS, LiqPay, mono, NovaPay і післяплата: коли ФОП потрібен фіскальний чек

Практичний довідник про фіскалізацію найпоширеніших способів оплати: як відрізнити прямий банківський переказ від еквайрингу, хто видає чек при післяплаті, коли сформувати документ і як правильно оформити повернення.. Спочатку встановіть не бренд, а платіжний маршрут. Велика таблиця: спосіб оплати → розрахункова операція → РРО/ПРРО → момент чека. IBAN: коли застосунок банку не перетворює переказ на еквайринг. POS, LiqPay і mono: два документи замість одного. Коли формувати електронний чек за онлайн-оплатою. NovaPay і післяплата: хто стоїть перед покупцем у момент оплати. Окремо про повернення: відтворіть логіку первинної оплати. Що змінило у чеках і чому старі налаштування небезпечні. Як організувати облік, щоб касир не тлумачив закон під час кожного продажу. Типові помилки, які видно під час першої звірки. Підсумковий чек-лист перед запуском нового способу оплати

Читати
Стаття

еАкциз перед запуском: що має перебудувати бухгалтерія магазину, ресторану та дистриб’ютора

Практична схема підготовки до еАкцизу для роздрібного магазину, ресторану та дистриб’ютора: від перевірки поставки й акцизного електронного документа до фіскального чека, повернення, списання та щоденної звірки відповідальними працівниками.. Яка дата є чинною станом на 11 вересня 2026 року. Що вже визначено, а що ще не можна «зашити» в програму. Єдина модель даних для трьох видів бізнесу. Ролі: хто відповідає не за програму, а за результат. Крок 1. Надходження: товар ще не можна просто оприбуткувати. Крок 2. Внутрішнє переміщення: адреса стає частиною обліку. Крок 3. Продаж у магазині: один код має пройти до правильного рядка чека. Крок 4. Ресторан: контроль починається з першого відкриття пляшки. Крок 5. Повернення постачальнику й повернення від покупця — не одна операція. Крок 6. Списання: причина важливіша за проводку. Чим відрізняються контрольні точки магазину, ресторану та дистриб’ютора. Що вимагати від BAS або іншої облікової системи. Наскрізні випробування, які слід провести до запуску. Контрольний список бухгалтера перед промисловим днем. Готовність вимірюється не датою, а відсутністю невідомих залишків

Читати
Стаття

Заблокували податкову накладну: карта дій бухгалтера від квитанції до рішення комісії

Практична карта роботи із зупиненою податковою накладною або розрахунком коригування: як прочитати квитанцію, відокремити ризиковість платника від ризиковості операції, зібрати доказовий ланцюг для товару, послуг чи виробництва, скласти пояснення, подати Таблицю даних і не пропустити строки адміністративного оскарження.. Що означає квитанція про зупинення. Перші дії: короткий протокол без паніки. Карта процесу СМКОР із розвилками. Як зібрати пакет, який читається як доказ, а не як архів. Зразок пояснення до зупиненої ПН. Чинні електронні форми й контрольні строки. Таблиця даних: не «розблокування», а опис сталої моделі діяльності. Як діяти після рішення комісії. Адміністративне оскарження: що змінити в пакеті. Типові помилки, через які сильна операція виглядає слабкою. Як організувати процес у бухгалтерії та BAS. Фінальний чек-лист перед відправленням

Читати
Стаття

еАкциз і можливе перенесення запуску: що бухгалтеру торгівлі підготувати заздалегідь

Станом на 5 вересня 2026 року обов’язковий запуск еАкцизу залишається запланованим на 1 листопада 2026 року, а перенесення на 1 липня 2027 року ще не стало законом. Розбираємо, як нова простежуваність змінює приймання, переміщення, продаж, повернення, списання та звірку алкоголю, тютюнових виробів і рідин для електронних сигарет, що мають робити виробник, імпортер і роздрібний продавець та як не змішати електронні марки із законними залишками, маркованими паперовими марками.. Яка дата діє станом на 5 вересня 2026 року. Що насправді змінює електронна марка. Обов’язки учасників не однакові. Шість операцій, які варто пройти в тестовому контурі. Перехідні залишки з паперовими марками: дві різні ситуації. Що вимагати від облікової програми та каси. Як обробляти помилки без ручного хаосу. Практичний план підготовки на найближчі тижні. Контрольний список бухгалтера. Чому підготовку не варто ставити на паузу

Читати
Записатися телефоном