У цій статті описано методику формування зведеної податкової накладної, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типової конфігурації "Управління торговельним підприємством для України", редакція 1.2. і типової конфігурації "Управління виробничим підприємством для України", редакція 1.3.Загальні положення. Приклад
Під час оформлення постачання товарів може виникнути ситуація, за якої кількість товарів, зареєстрована у фінансовому документі Надходження товарів і послуг, не збігається з фактично прийнятою кількістю. У програмі передбачено можливість реєструвати дані про розбіжності та друкувати супровідний документ: Акт про розбіжності під час надходження товарів (типова форма М-7).Реєстрація розбіжностей під час приймання товарів. 1-й варіант. Оформлення фінансового документа та фактичне приймання на склад відбуваються одночасно (якщо склад не є ордерним). 2-й варіант. Оформлення фінансових документів і фактичне постачання товарів здійснюються різними користувачами (наприклад, бухгалтером і комірником), і ці операції розділені в часі (якщо склад є ордерним). Оформлення акта про розбіжності
У цьому розділі будуть розглянуті питання, які стосуються виписки податкових документів за операціями повернення.Покупець повернув товари, йому виписано накладну на повернення. Як виписати Додаток 2 на повернення? Чому за фактом повернення товару покупцем може бути виписано не тільки Додаток 2, а й Податкову накладну? Як визначити, чи очікується заміна товарів або повернення оплати покупцеві? Як визначається, до якої Податкової накладної виписується Додаток 2 при поверненні товарів? Як виписати Додаток 2, якщо повертається товар, проданий до початку роботи в програмі? Який податковий документ оформлюється при поверненні товарів роздрібним покупцем?
У цьому розділі наведено рекомендації щодо розробки регламентованої звітності та аналогічних завдань (робота зі звітом, табличним документом) у прикладних рішеннях.
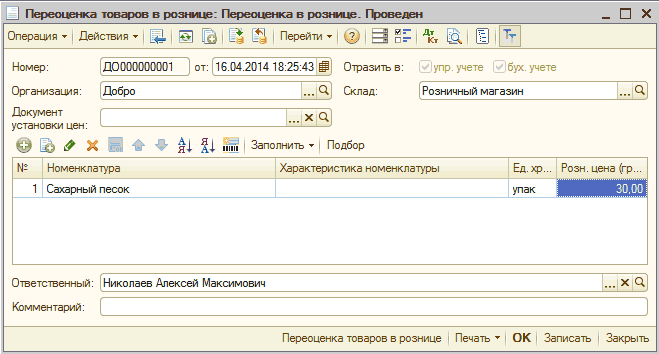
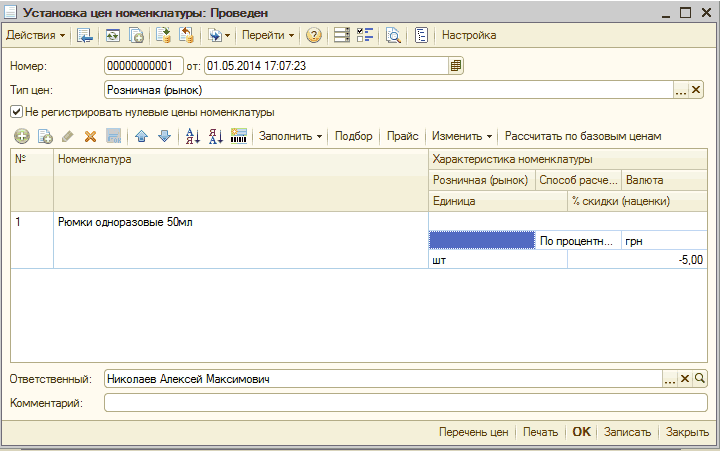
ознайомившись із цим текстом, дізнаєтеся, як встановлюються ціни номенклатури, як заповнюється ціна в роздрібній торгівлі під час оформлення документів надходження товарів від постачальника.
У цьому розділі буде розглянуто питання, що стосуються обліку Єдиного податку. Як ведеться облік доходів платника Єдиного податку? Як нарахувати дохід при отриманні оплати від оптового клієнта? Як зменшити дохід при поверненні грошей оптовому клієнту? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок в автоматизованій торговій точці? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок у неавтоматизованій (віддаленій) торговій точці? Як нарахувати дохід від роздрібних продажів при оплаті платіжними картками? Як нарахувати дохід в інших випадках надходження грошових коштів? Як заповнити платіжний документ, якщо надходження грошових коштів не є доходом платника Єдиного податку? Навіщо ведеться облік витрат платника Єдиного податку? Як нарахувати витрати при оплаті постачальнику за товари (роботи, послуги)? Як нарахувати витрати при виплаті зарплати, ЄСВ та в інших випадках? Як заповнити платіжний документ, якщо списання грошових коштів не є витратою платника ЄП? Як заповнити платіжний документ, якщо платник Єдиного податку не веде облік витрат? Як заповнити Книгу доходів (Книгу доходів і витрат)?