Тема публікацій

Ціни і валюта

Довідкові матеріали за цією темою.

63 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Внесок до статутного фонду

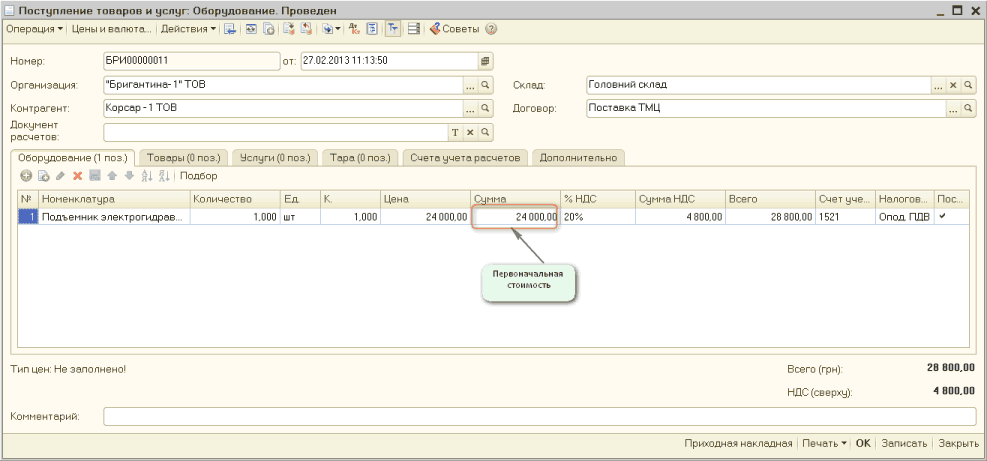
Згідно з листом Мінфіну "Про визначення показника використання амортизаційних відрахувань" від 17.11.2003 р. №– 31-04200-04-5/5570 вартість внесених до статутного капіталу необоротних активів до складу капітальних інвестицій не включається і на рахунку 15 "Капітальні інвестиції" не відображається. Хоча в Інструкції про застосування Плану рахунків від 30.11.99 р. №– 291Сказано, що рахунок 15 може кореспондувати з рахунком 46 "Неоплачений капітал". Та й для можливості формування первісної вартості об'єкта основних засобів без такого рахунку не обійтися. Заповнюючи документ "Надходження товарів і послуг", на вкладці "Рахунки розрахунків" у полі "Рахунок розрахунків з контрагентом" зазначимо рахунок 46 ("Надходження товарів і послуг").

Читати
Матеріал

Повернення товару покупцем

Цей розділ передбачає ознайомлення зі створенням документа та обліком повернення товару. Тут докладно розповідається про документи, що створюються для цієї операції. Також показується, як здійснюється націнка.

Читати
Матеріал

Методика нарахування амортизації необоротних активів методом прискореного зменшення залишкової вартості

У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів методом прискореного зменшення залишкової вартості відповідно до п.145.1.5 НКУ, п.26 ПС(Б)У №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції

Читати
Матеріал

Податковий облік активів

Облік витрат відбувається методом нарахування (ПКУ), тобто витрати нараховуються не в момент придбання, а при вибутті запасів. Тому інформацію про те, яка сума входитиме до складу при вибутті, необхідно фіксувати вже в момент придбання. При цьому суми витрат у бухгалтерському обліку та в податковому можуть відрізнятися, тобто з даних бухгалтерського обліку не завжди можна визначити суми за податковим обліком.

Читати
Матеріал

Оформлення переміщення товарів, що надійшли за прибутковим ордером

У конфігурації Управління торгівлею для України, редакція 2.3 передбачено можливість оформлення надходження товарів без супровідних документів (невідфактуровані товари). Ця методика також застосовна для конфігурації "Управління виробничим підприємством для України", редакція 1.2.

Читати
Матеріал

Оформлення додаткових витрат до моменту надходження товарів

У цьому розділі розглядається методика оформлення додаткових витрат до моменту оформлення документа <strong>Надходження товарів і послуг</strong>. Приклади, наведені в цьому розділі, моделювалися з використанням конфігурації<strong> Управління торгівлею для України</strong>, реліз 2.<span lang="en-us">3</span>.<span lang="en-us">2</span>.<span lang="en-us">6</span>.Оформлення додаткових витрат до моменту надходження товарів

Читати
Матеріал

Методика відображення операцій придбання запасів у постачальників-неплатників ПДВ

У статті буде описано методику відображення операцій придбання запасів у постачальників постачальника- неплатника ПДВ (наприклад, у СПДФО, які працюють на Єдиному податку).

Читати
Матеріал

Відображення витрат підприємства, здійснених через підзвітну особу

У цій темі Ви дізнаєтеся, що залежить від вибору валюти, що потрібно зазначати в табличній частині документа "Аванси", яку інформацію дає змогу отримувати документ "Авансовий звіт", а також у яких валютах операція оплати постачальнику відображається в документах

Читати
Матеріал

Як налаштувати автоматичне заповнення потрібних типів цін у документах купівлі та продажу?

Усі типи цін номенклатури (наприклад, "закупівельна", "оптова", "роздрібна") визначаються в довіднику "Типи цін номенклатури" та призначаються документом "Встановлення цін номенклатури".

Читати
Матеріал

Методика оформлення операцій з підзвітними особами

У цьому розділі розглядаються питання, пов'язані з оформленням документів щодо взаєморозрахунків з підзвітними особами. Наведені в розділі методики моделювалися з використанням конфігурації "Управління торгівлею для України", реліз 2.3.3.4.Введення інформації про підзвітну особу. Валюта ведення взаєморозрахунків з підзвітними особами. Видача грошових коштів підзвітній особі. Оформлення авансового звіту. Підбиття підсумків взаєморозрахунків з підзвітною особою

Читати
Записатися телефоном