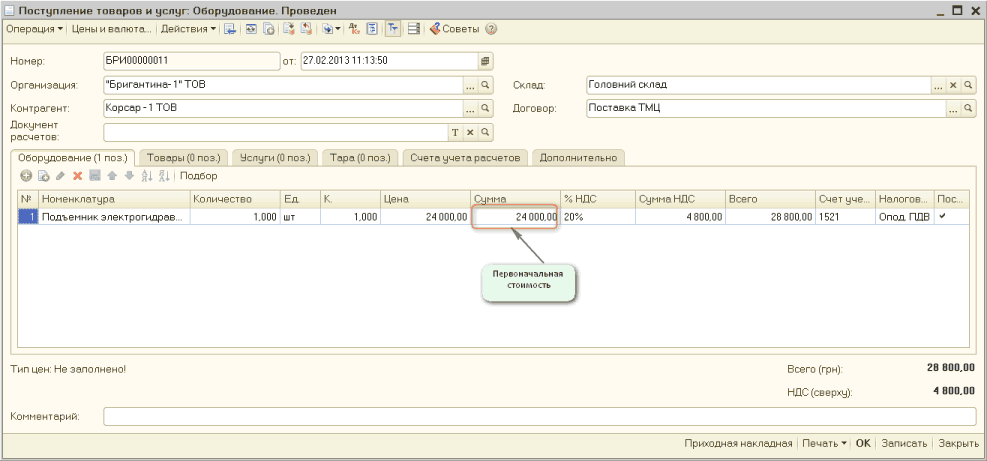
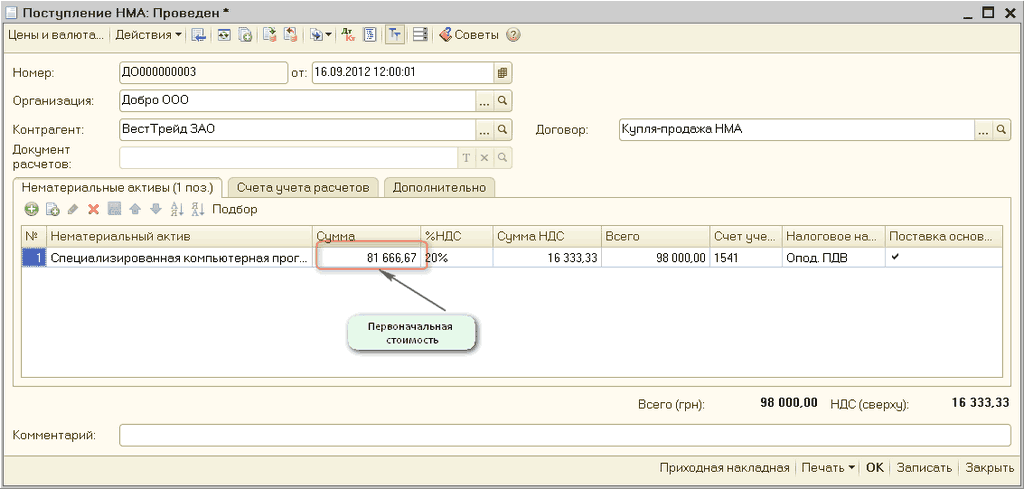
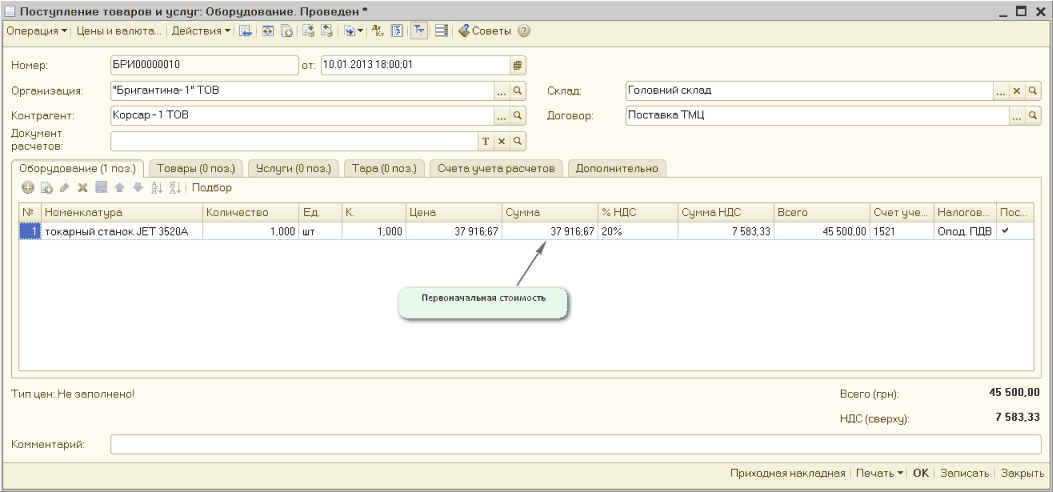
Метод розрахунків такий. Насамперед проводимо "Авансовий звіт", у якому відображаємо розрахунки зі сторонами угоди, а потім документ "Надходження товарів і послуг" —” оприбуткування обладнання на склад, яке після вводимо в використання все тим же документом "Введення в експлуатацію ОЗ".
У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) кумулятивним методом відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)О №8 (у цьому пункті присутнє посилання на п.26 ПС(Б)О № 7).Приклад
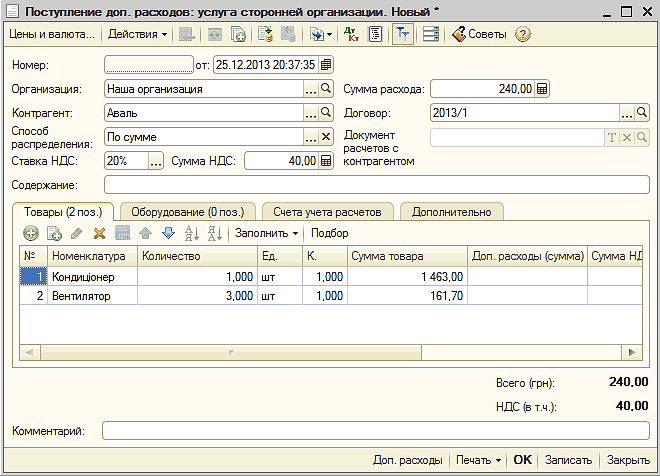
Цей розділ допоможе вам розподіляти додаткові витрати, які переносяться на собівартість придбаних ТМЦ. Для відображення цієї інформації призначено документ "Надходження додаткових витрат".
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів методом прискореного зменшення залишкової вартості відповідно до п.145.1.5 НКУ, п.26 ПС(Б)У №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.26 ПС(Б)У №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
Однією з найпрестижніших вважається освіта, здобута у вищих навчальних закладах Великобританії. Англійські виші відомі своїм фундаментальним науковим підходом у будь-якій сфері освіти.
У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом прискореного зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)У №8 (у цьому пункті є посилання на п.26 ПС(Б)У № 7).Приклад
У редакції УПП для України 1.3 логіка проведення деяких документів змінилася порівняно з УПП для України 1.2 і стала такою:<br /> якщо в табличній частині номенклатурна група не заповнена, то вона визначиться за номенклатурою, а саме номенклатурна група буде отримана:
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів прямолінійним методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації «Бухгалтерія для України», редакція 1.2. Інформація, наведена в цій статті, також актуальна і для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3. При прямолінійному методі сума амортизації за рік визначається діленням вартості, яка амортизується, на строк корисного використання (експлуатації) об'єкта основних засобів (пп.1 п.26 НП(С)БО №7, пп.1 п.145.1.5 ПКУ). Підприємством придбано токарний верстат JET 3520a, первісна вартість якого становить 45500,00 грн., у т.ч. ПДВ.