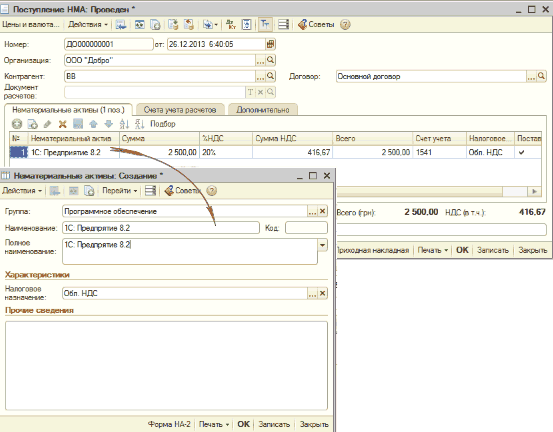
Придбання НМА в "1С: Бухгалтерії 8 для України" створенням документа "Надходження НМА" ("Надходження НМА - Нематеріальні активи"). Роль НМА у більшості випадків на підприємствах виконує бухгалтерське ПЗ, і вивчати правильність заповнення документа, наводячи як приклад придбання програми "1С: Підприємство 8 для України".
У цьому розділі розглядається процес обліку операцій, пов’язаних з основними засобами, їх придбанням та складанням: розглядаються документи й проводки, які допомагають у здійсненні цієї операції.
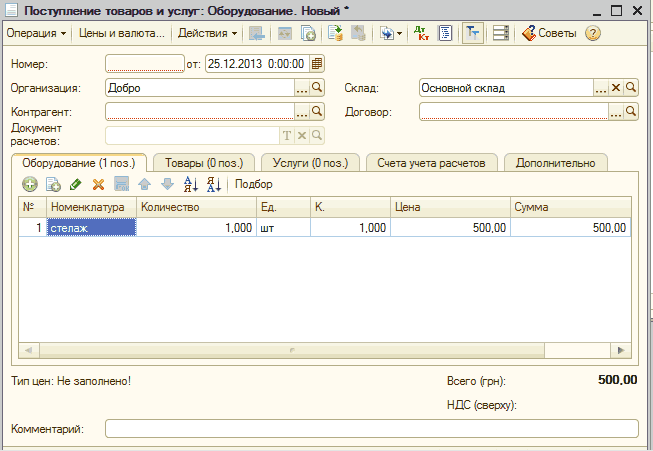
У цьому розділі ви здобудете навички оформлення таких документів, як "Звіт виробництва за зміну" та "Вимога-накладна". Вони потрібні під час видачі матеріалів та обладнання зі складу у виробництво.Надходження матеріалів і передача у виробництво. Випуск готової продукції
Згідно з листом Мінфіну "Про визначення показника використання амортизаційних відрахувань" від 17.11.2003 р. №– 31-04200-04-5/5570 вартість внесених до статутного капіталу необоротних активів до складу капітальних інвестицій не включається і на рахунку 15 "Капітальні інвестиції" не відображається. Хоча в Інструкції про застосування Плану рахунків від 30.11.99 р. №– 291Сказано, що рахунок 15 може кореспондувати з рахунком 46 "Неоплачений капітал". Та й для можливості формування первісної вартості об'єкта основних засобів без такого рахунку не обійтися. Заповнюючи документ "Надходження товарів і послуг", на вкладці "Рахунки розрахунків" у полі "Рахунок розрахунків з контрагентом" зазначимо рахунок 46 ("Надходження товарів і послуг").
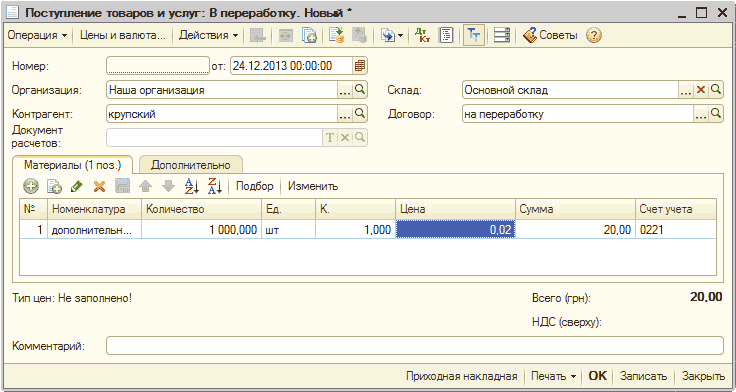
цей розділ присвячений опису особливостей роботи із замовниками, які практикують використання інших підприємств для виготовлення продукції на давальницькій сировині. Облік у підприємства-переробника. Облік у замовника
Цей розділ дасть вам змогу здійснювати господарські операції із запасами, а також формувати доходи та витрати, пов’язані з ними. У податковому обліку це допоможуть зробити ті самі документи, що й у бухгалтерському.
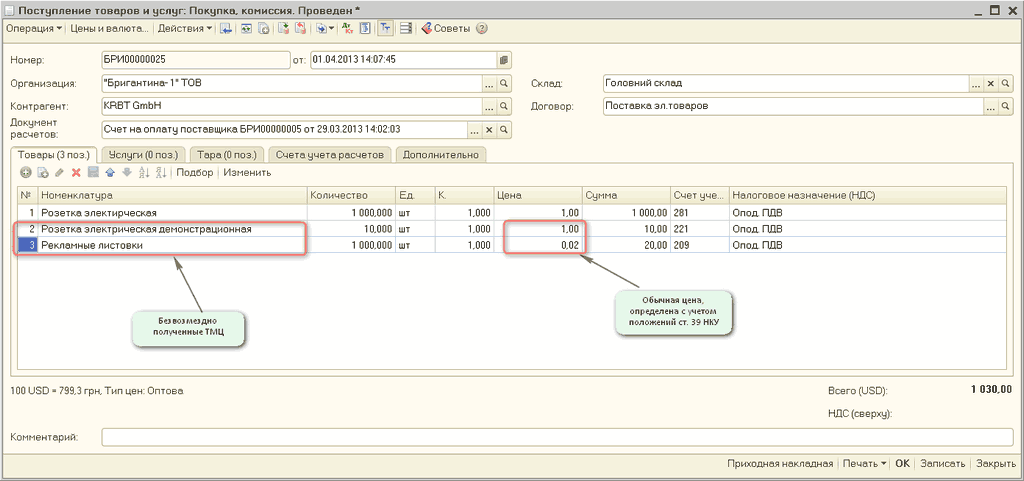
У цій статті описано методику відображення безоплатного отримання ТМЦ, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типових конфігурацій "Управління торговельним підприємством для України", редакція 1.2 та "Управління виробничим підприємством для України", редакція 1.3.Що є безоплатно отриманими ТМЦ. Оцінка безоплатно отриманих товарів (робіт, послуг). Відображення безоплатно отриманих ТМЦ у типових конфігураціях
У цьому розділі розглядається тема прибутку та витрат. Показано, як правильно складається Декларація про прибуток, як правильно розподіляти, вести облік і управляти витратами.
Наведені в статті приклади відтворювалися в конфігурації "Управління торговельним підприємством для України" (редакція 1.2). Методика, описана в статті, актуальна також для конфігурації "Управління виробничим підприємством для України" (редакція 1.3).1. Оплата від покупця платіжною карткою на рахунок банку-еквайра. 2. Надходження грошових коштів від банку-еквайра