Методика нарахування амортизації нематеріальних активів прямолінійним методом
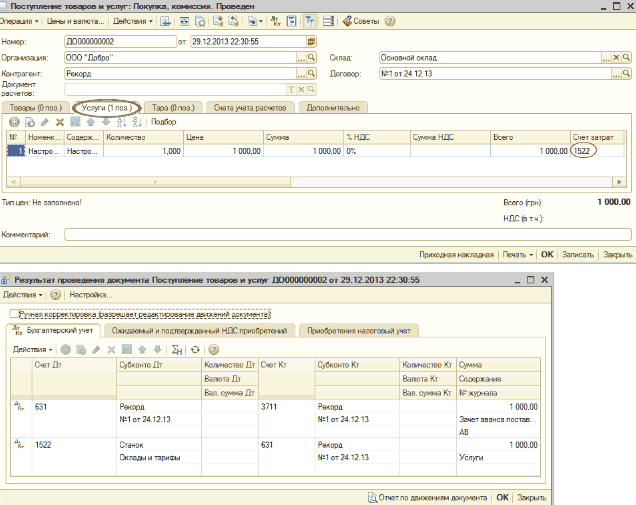
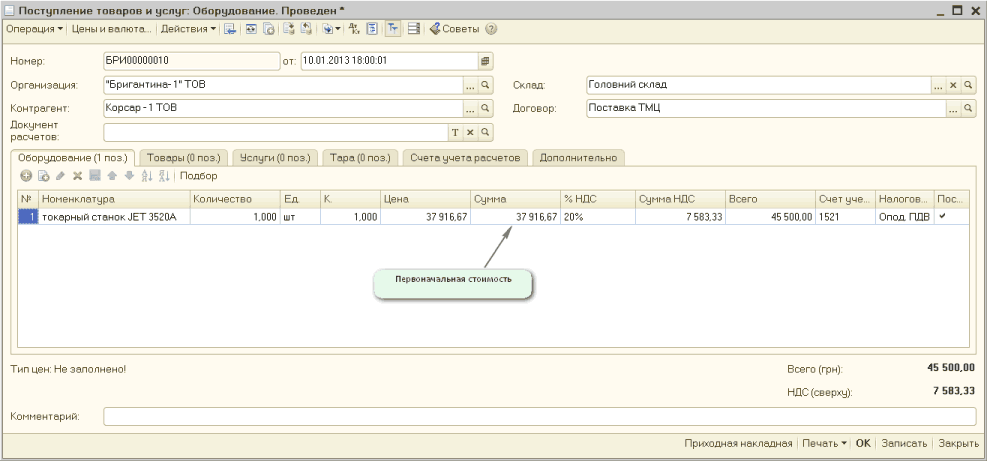
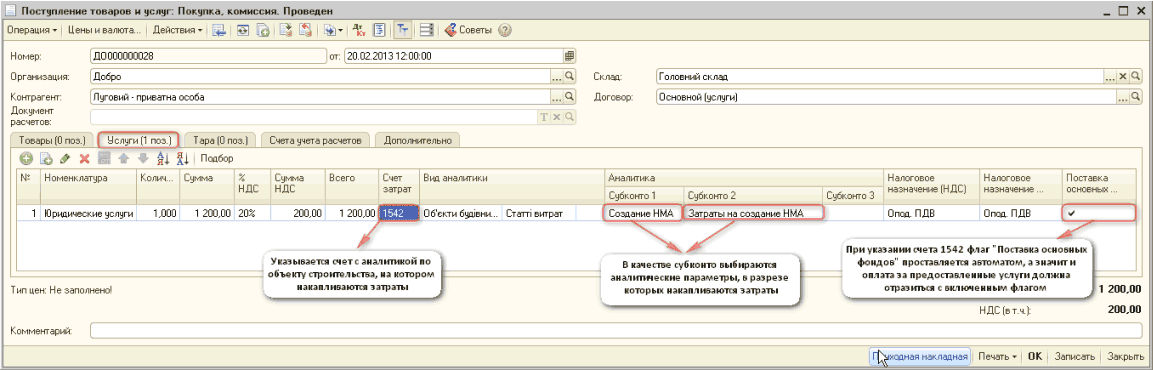
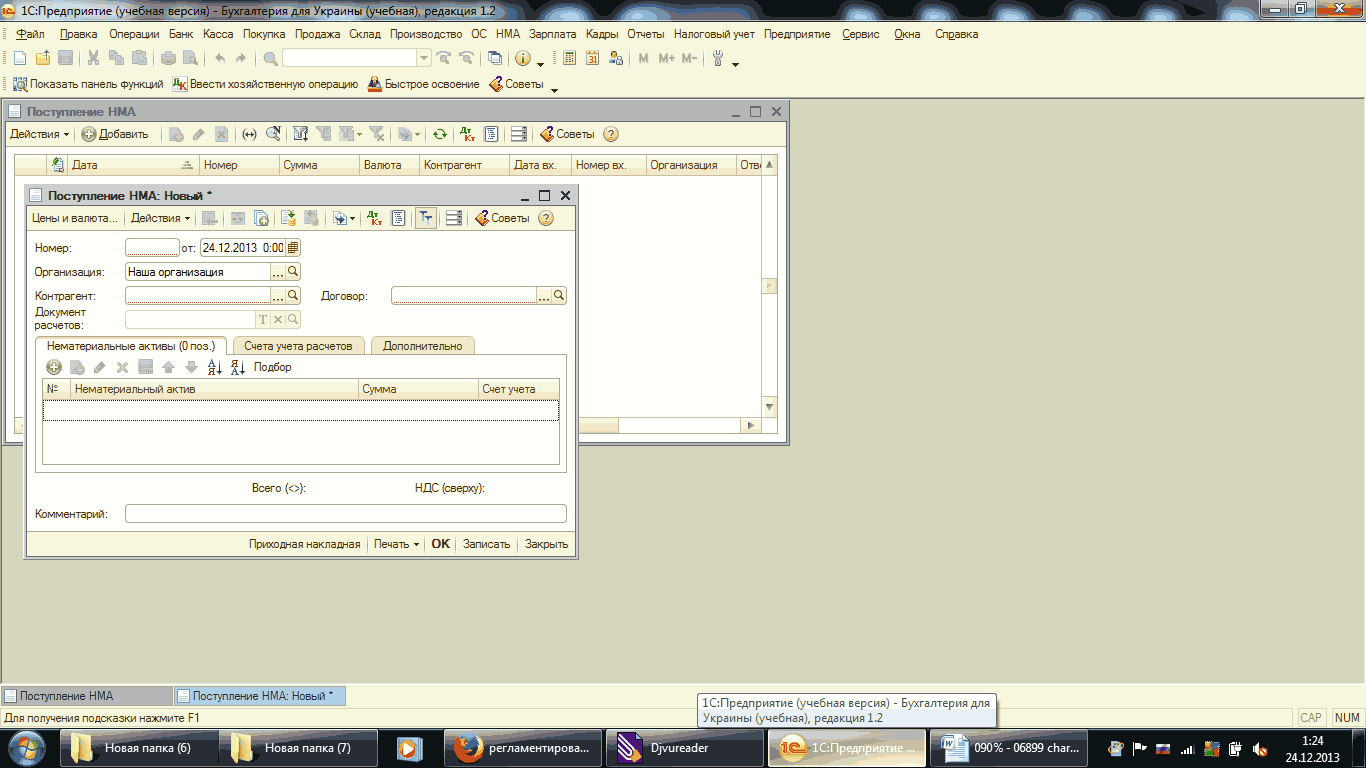
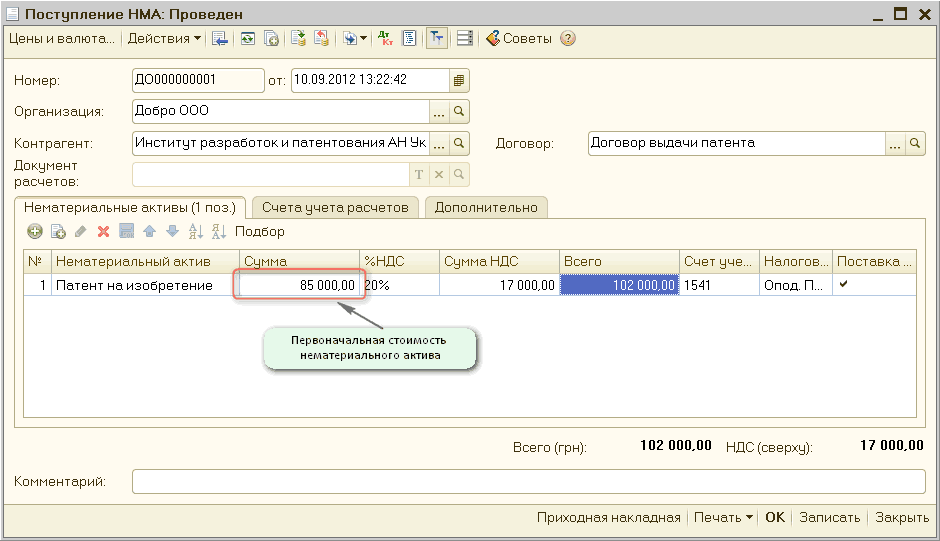
У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) прямолінійним методом відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад
Читати