Тема публікацій

За договором загалом

Довідкові матеріали за цією темою.

17 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Як правильно мають бути заповнені реквізити "Ведення взаєморозрахунків БО" і "Ведення взаєморозрахунків УО" договору на виготовлення продукції з давальницької сировини?

У типовій конфігурації облік операцій з переробки давальницької сировини замовника ведеться в розрізі замовлень. Тобто під час відображення таких операцій обов'язковим є оформлення замовлень покупців з видом операції "Переробка". Отже, у договорі з контрагентом у реквізиті "Ведення взаєморозрахунків УО" обов'язково зазначається значення "За замовленнями", а в реквізиті "Ведення взаєморозрахунків БО" — "За договором у цілому" або "За замовленнями", залежно від того, яка деталізація буде в регламентованому обліку.

Читати
Матеріал

Розрахунок курсової різниці за середньозваженим курсом при авансових оплатах постачальнику

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації "Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних

Читати
Матеріал

Аналітика взаєморозрахунків

ознайомившись із цим текстом, ви дізнаєтеся про різні договори, про способи ведення розрахунків залежно від налаштувань виду договору, навчитеся оформляти договори, розглянете приклади використання виду розрахунків "за розрахунковими документами".Поняття «Угода». За замовленнями. За рахунками. За розрахунковими документами

Читати
Матеріал

Розрахунок курсової різниці за історичним курсом при авансових оплатах постачальнику

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних

Читати
Матеріал

Розрахунок курсової різниці за історичним курсом при авансових оплатах від покупця

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17). Методика, описана в статті, актуальна також для конфігурації "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Аналіз даних

Читати
Матеріал

Звітність: заборгованості

ознайомившись із цим текстом, ви дізнаєтеся про аналіз заборгованості у звіті "Заборгованість за контрагентами", а також про розрахунок заборгованості у звіті.

Читати
Матеріал

Внесення залишків валютної заборгованості

Для відображення початкових залишків за взаєморозрахунками з контрагентами в типовій конфігурації передбачено документ «Залишки взаєморозрахунків». У документі необхідно вказати клієнта з довідника «Контрагенти», за взаєморозрахунками з яким здійснюватиметься введення залишку, валюту, курс цієї валюти щодо гривні та вид торгівлі.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Історичний курс

У конфігураціях 7.7 передбачено облік лише за усередненим історичним курсом авансів.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Чи можливо в "Бухгалтерії для України" вести облік у розрізі рахунків\накладних?

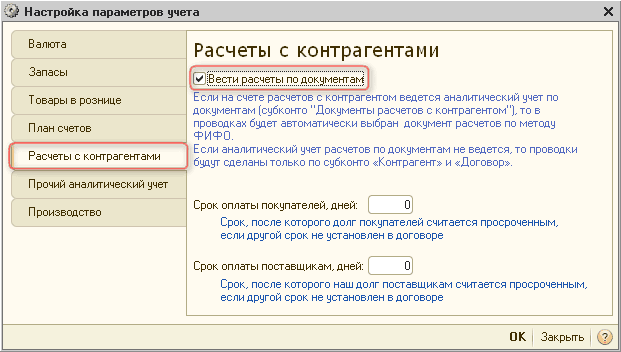
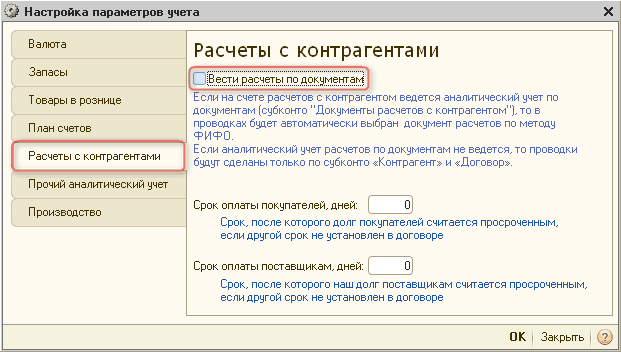
У конфігурації передбачена можливість ведення взаєморозрахунків за розрахунковими документами. Для ввімкнення цієї можливості слід у налаштуваннях параметрів обліку (меню "Підприємство") на вкладці "Розрахунки з контрагентами" увімкнути прапорець "Вести розрахунки за документами".

Читати
Матеріал

Як визначити, за які групи товарів отримано оплату?

Розглядається методика аналізу продажів товарів з точки зору отриманих оплат, включно з передоплатами. Умови, необхідні для роботи методики. Способи ведення взаєморозрахунків "За замовленнями" та "За рахунками". Особливості ведення взаєморозрахунків. Додавання нової властивості документів. Зазначення групи товарів у документі. Отримання та розподіл оплати. Аналіз оплат у розрізі груп товарів. Спосіб ведення взаєморозрахунків "За договором у цілому". Особливості ведення взаєморозрахунків. Прив'язка договору до групи товарів. Отримання та розподіл оплати. Аналіз оплат у розрізі груп товарів.

Читати
Записатися телефоном