Використання документів "Кошторис з деталізацією за підрозділами" та "Кошторис за власними надходженнями з деталізацією за підрозділами" можливе лише за умови ведення обліку в інформаційній базі у розрізі підрозділів. Ця ознака встановлюється за допомогою реквізиту "Вести облік за підрозділами" в налаштуваннях параметрів обліку (меню "Сервіс" - "Налаштування параметрів обліку" - вкладка "За відомством").
У статті розглянуто приклад оформлення операції з перефасування продукції в іншу тару, в управлінському обліку. Наведена в статті інформація актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="primer"></a><h2>Приклад</h2>
Щоб нарахування належало до сукупного доходу, для виду розрахунку в полі "Вид доходу ПДФО" (вкладка "Облік") має бути встановлений вид доходу з увімкненим прапорцем "Віднімати ПСП та внески".
Працівниками організацій (підприємства) є співробітники, призначені на певну посаду до певного підрозділу. Список посад, що використовується для регламентованого та управлінського обліку кадрів, зберігається в довіднику Посади організацій.
Наведені в статті приклади відтворювалися в конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Методика, описана в статті, актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).
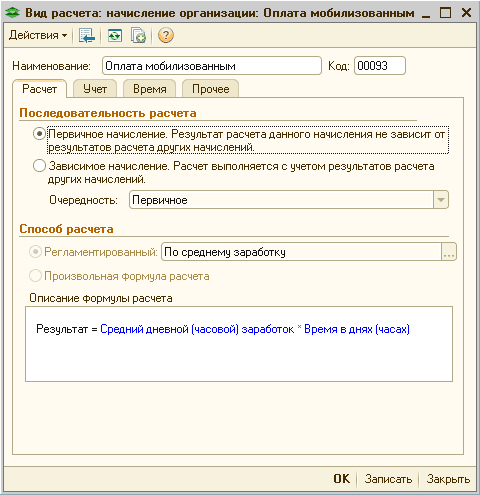
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 2.1, починаючи з версії 1.2.29. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади та середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Ці висновки зроблено на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не обкладаються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ не обкладаються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок із виплат, які компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком із кодом категорії застрахованої особи 48.</li> </ol>
<em>Сфера застосування: керований додаток, мобільний додаток, звичайний додаток.</em>1. Визначення. 2. Розробка виправних версій. 3. Розробка планової версії. 4. Розробка технічних проєктів. 5. Нумерація збірок. Додаток 1. Порядок створення сховища технічного проєкту. Додаток 2. Порядок оновлення сховища технічного проєкту до стану основного сховища
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).