Учёт НДФЛ и ЕСВ
Описаны учёт, начисление и перерасчёт НДФЛ и ЕСВ в BAS Бухгалтерия, применение льгот и категорий застрахованных лиц. Рассмотрены промежуточный расчёт и оформление уплаты налогов и взносов.. Особенности учёта НДФЛ. Особенности учёта ЕСВ. Классификация видов ЕСВ и категорий застрахованных лиц. Промежуточный расчёт НДФЛ и ЕСВ. Уплата НДФЛ и ЕСВ
Классификация видов ЕСВ и категорий застрахованных лиц
Промежуточный расчёт НДФЛ и ЕСВ
Особенности учёта НДФЛ
Учёт доходов, полученных физическими лицами (сотрудниками) для расчёта НДФЛ, ведётся в регистре накопления «НДФЛ по сотрудникам» в разрезе кодов дохода, месяцев налогового периода и дат начисления доходов. Структура регистра соответствует требованиям регламентированной формы Расчётная ведомость по форме № 1ДФ.
Поскольку учёт военного сбора ведётся по тем же принципам и отчитываться по нему также нужно в форме № 1ДФ, методика учёта военного сбора в конфигурации полностью аналогична.
Классификация доходов
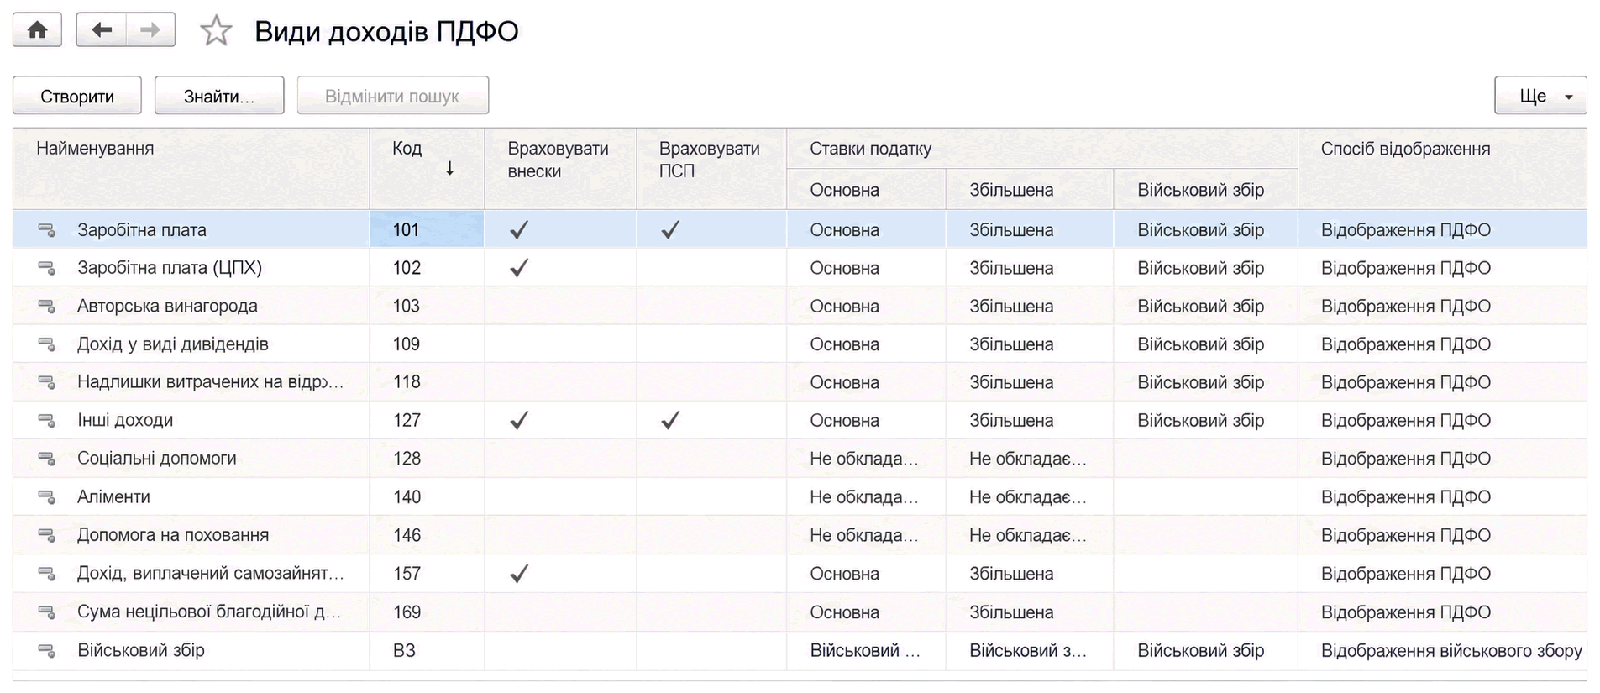
В конфигурации классификатор доходов реализован в виде справочника Виды доходов НДФЛ с предопределёнными элементами.
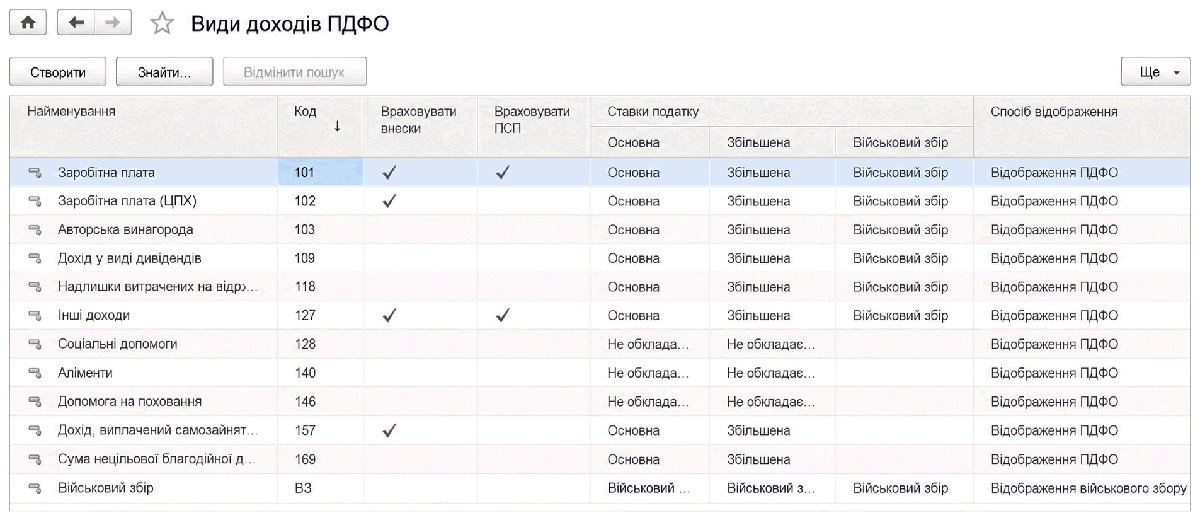
При необходимости этот справочник может быть расширен в соответствии с изменениями классификации доходов или дополнительными потребностями.
Для каждого вида доходов определяются виды ставок (основная, повышенная), способ отражения, а также необходимость вычитать при расчёте налога сумму начисленных взносов и налоговой социальной льготы.
В отдельный вид дохода также выделен военный сбор, который применяется ко всем прочим видам доходов, кроме тех, для которых указана ставка военного сбора Не облагается.
Для каждого вида начисления в конфигурации задаётся его принадлежность к начислению НДФЛ путём указания соответствующего кода дохода.
Данные о льготах физических лиц по НДФЛ
Перечень всех льгот, используемых для расчёта НДФЛ, хранится в справочнике Виды льгот по НДФЛ.
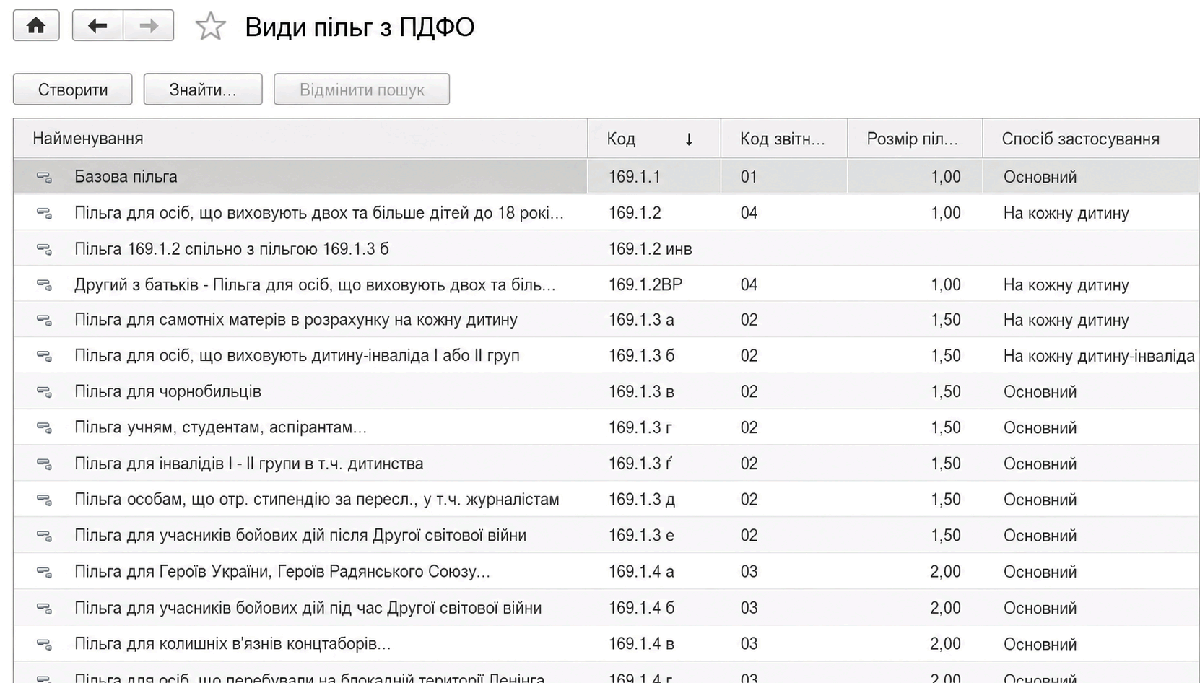
Код льготы соответствует номеру подпункта, в котором она определена в Налоговом кодексе Украины, а код отчётности — коду отражения льготы в форме № 1ДФ. Размер льготы задаётся в размерах базовой социальной льготы. Также в справочнике задаётся способ применения льготы: основной, на каждого ребёнка, на каждого ребёнка-инвалида, на троих детей.
Для расчёта количества и суммы некоторых льгот также используются индивидуальные данные физических лиц: количество и возраст детей (раздел Состав семьи в карточке физического лица), а также данные об их инвалидности.
Сведения об актуальности льгот сотрудников фиксируются документом Заявление на применение льготы НДФЛ.
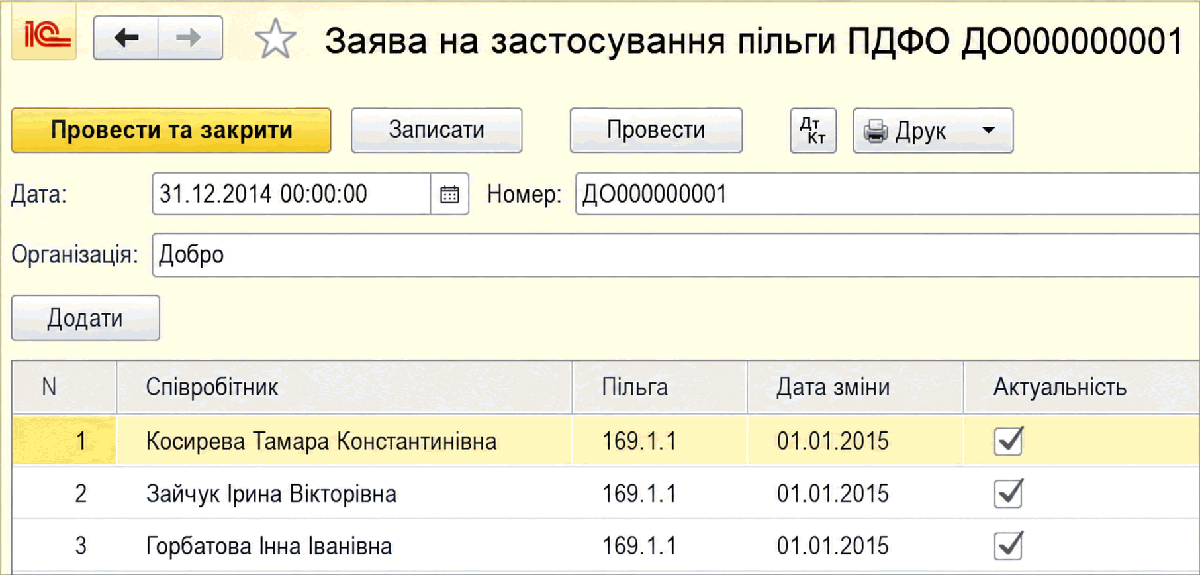
При назначении льготы в документе для сотрудника флажок Актуальность должен быть установлен, а при отмене права на льготу — снят.
Из документа можно сформировать печатную форму заявления на применение или прекращение льготы.
Исчисление НДФЛ
Исчисление НДФЛ условно можно разделить на два типа: исчисление налога для физических лиц — работников организации и исчисление налога для контрагентов — СПД (субъектов предпринимательской деятельности).
Начисление налога работникам выполняется документом Начисление зарплаты на специальной вкладке НДФЛ.
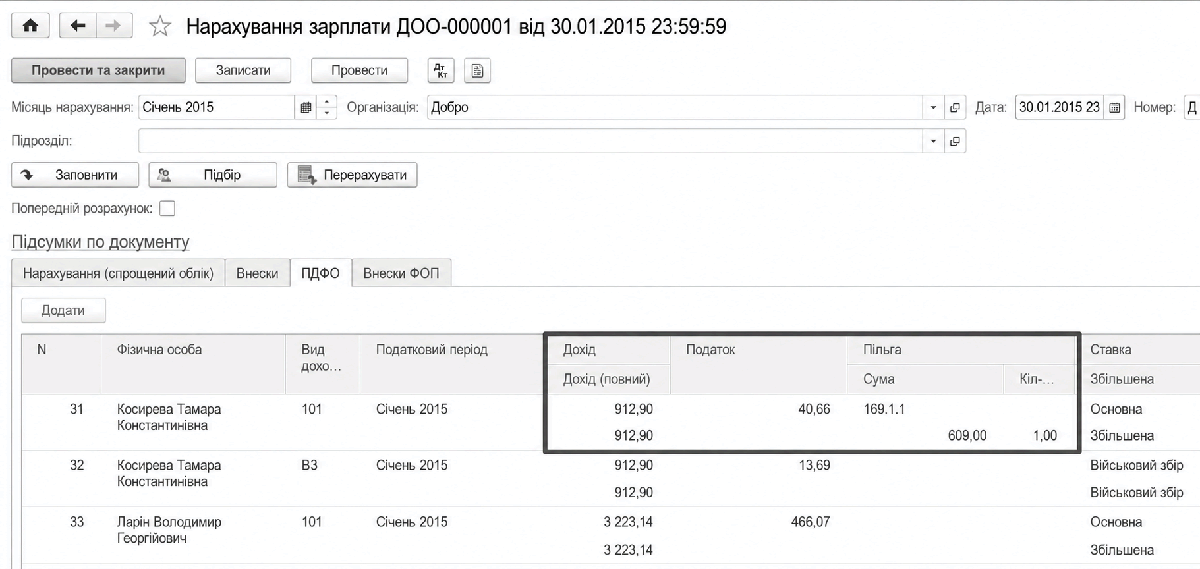
В табличной части рассчитываются суммы начисленных доходов, как они отражаются в форме № 1ДФ, — без вычета суммы ЕСВ и льготы, суммы налога по каждому виду дохода, а также указываются виды, количество и суммы применяемых налоговых льгот.
Отражение взаиморасчётов по НДФЛ для контрагентов — СПД выполняется документом Отражение взаиморасчётов с контрагентами в 1-ДФ. Документ может быть заполнен по данным бухгалтерского учёта.
Перерасчёт НДФЛ
Согласно требованиям Налогового кодекса Украины организация обязана проводить перерасчёт НДФЛ:
● по результатам каждого отчётного налогового года при начислении заработной платы за последний месяц отчётного года;
● при проведении расчёта за последний месяц применения налоговой социальной льготы в случае изменения места её применения;
● при проведении окончательного расчёта с налогоплательщиком, прекращающим трудовые отношения с таким работодателем.
Такой перерасчёт также выполняется документом Начисление зарплаты за текущий месяц, но с установленным флажком Перерасчёт НДФЛ с начала года.
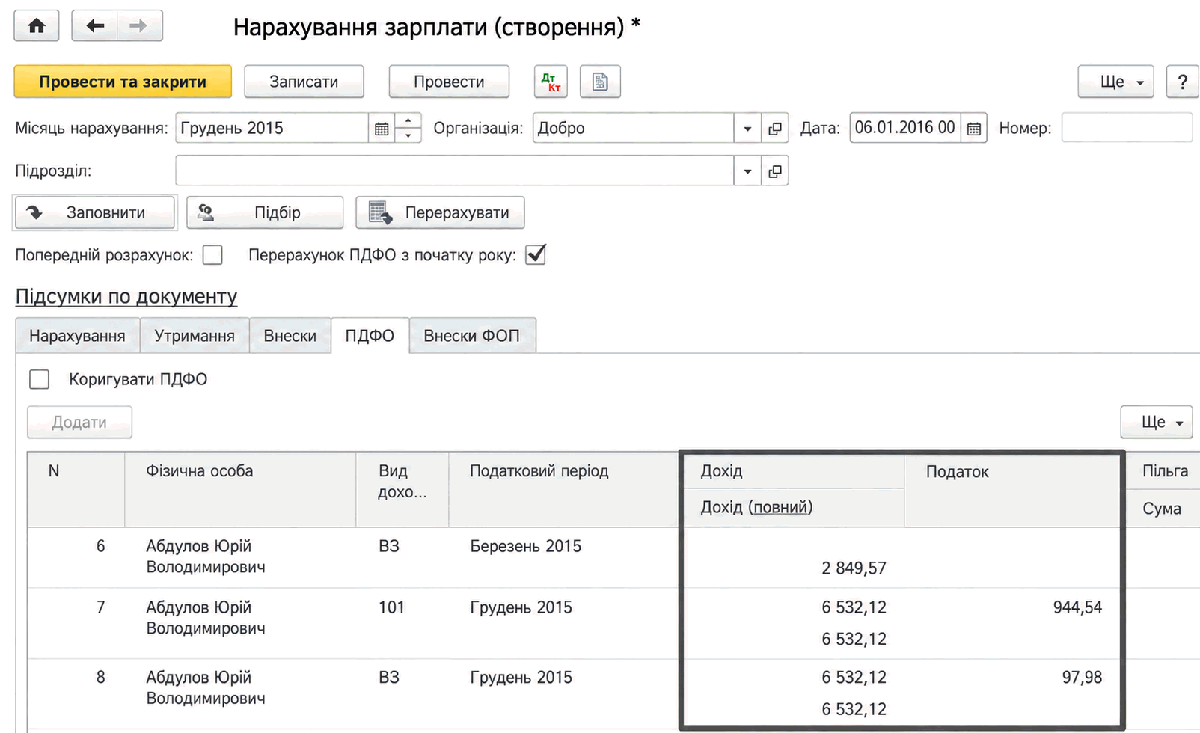
Такой документ отличается от обычного тем, что записи по НДФЛ заполняются и рассчитываются не только за месяц начисления, но и за все месяцы года.
Особенности учёта ЕСВ
Для исчисления Единого социального взноса используется регистр накопления ЕСВ по сотрудникам, а для учёта — регистр накопления Взаиморасчёты по взносам в фонды. Информация хранится в разрезах, необходимых для формирования регламентированной отчётности. При этом в регистре ЕСВ по сотрудникам учёт ведётся в разрезе застрахованных физических лиц, а в регистре Взаиморасчёты по взносам в фонды — в целом по организации.
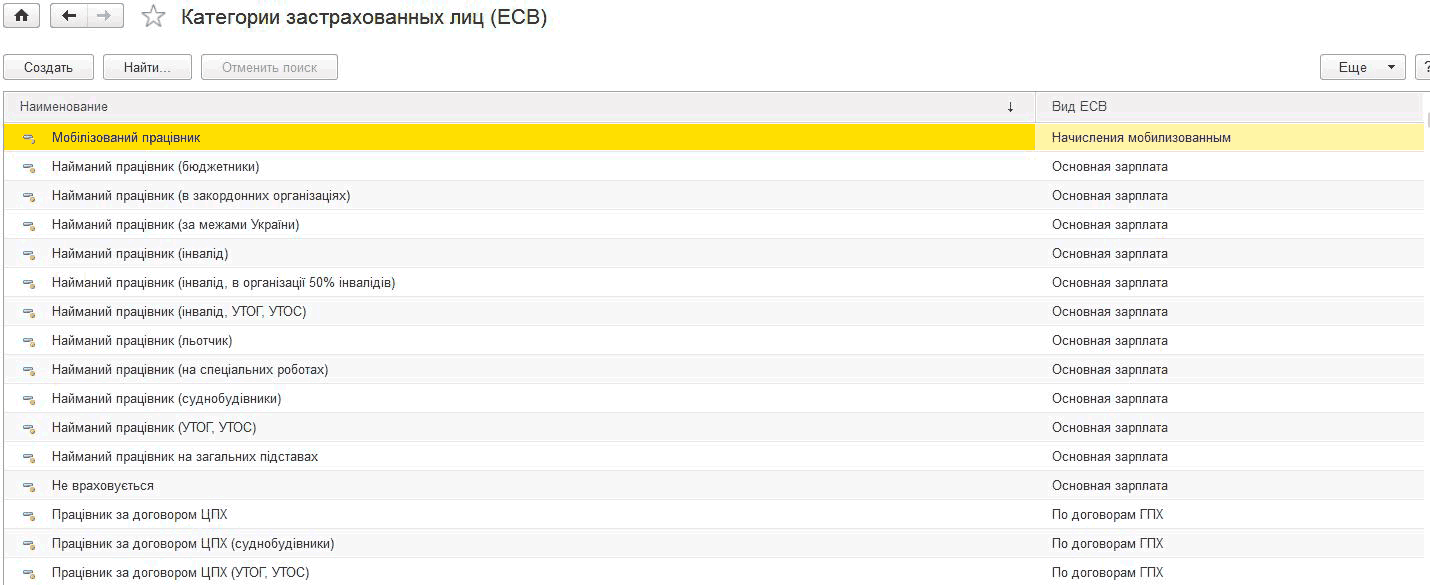
Классификация видов ЕСВ и категорий застрахованных лиц
В конфигурации реализован расчёт всех предусмотренных законодательством видов ЕСВ:
● Основная зарплата;
● По договорам ГПХ;
● Больничные;
● Декретные.
Для каждого вида начисления задаётся его принадлежность к начислению ЕСВ путём указания соответствующего вида ЕСВ.
Статус каждого сотрудника как застрахованного лица определяется категорией застрахованного лица. Перечень всех предусмотренных законодательством категорий хранится в справочнике Категории застрахованных лиц (ЕСВ).
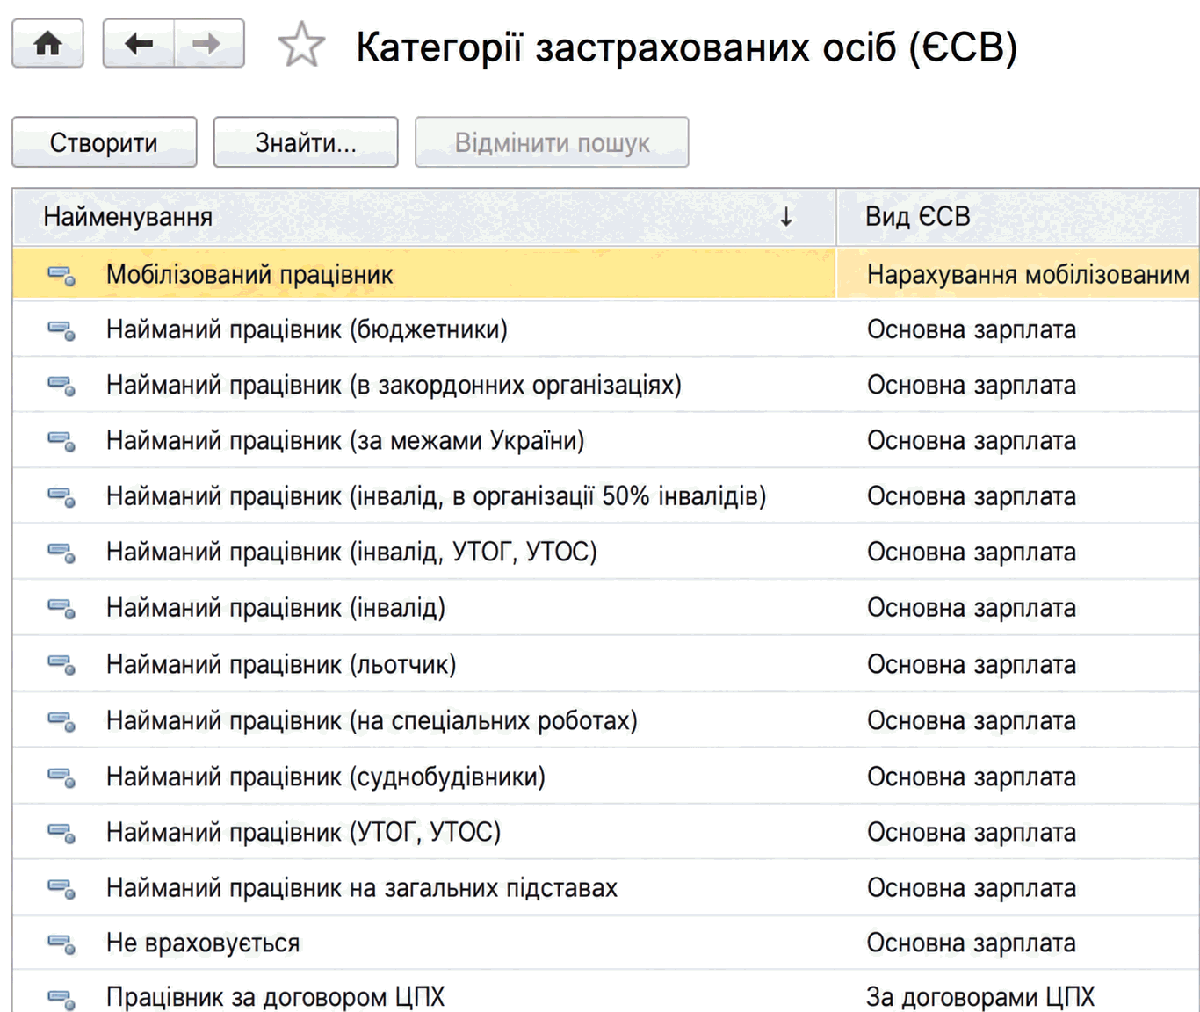
Категория сотрудника задаётся и изменяется в кадровых документах или в карточке сотрудника, если ведётся упрощённый кадровый учёт. Каждой категории соответствуют два вида взноса: удерживаемый с сотрудника и начисляемый на фонд оплаты труда сотрудника.
Все виды взносов внесены как предопределённые элементы в справочник Налоги и используются при расчёте и формировании регламентированной отчётности.
Настройка отражения ЕСВ
Способы отражения удержанного с сотрудников ЕСВ в бухгалтерском и налоговом учёте задаются в регистре сведений Отражение взносов в регл. учёте для каждого налога.
Отражение в учёте начисленного ЕСВ на ФОТ, как правило, осуществляется пропорционально базовым начислениям тем же, указанным для них, способом отражения. Однако в некоторых случаях для ЕСВ на ФОТ может потребоваться особый порядок отражения, например для больничных за счёт ФСС. Для этого в способе отражения начисления указывается стратегия отражения связанного ЕСВ на ФОТ:
● Отражается тем же способом;
● Отражается как основное начисление сотрудника;
● Особый способ отражения.
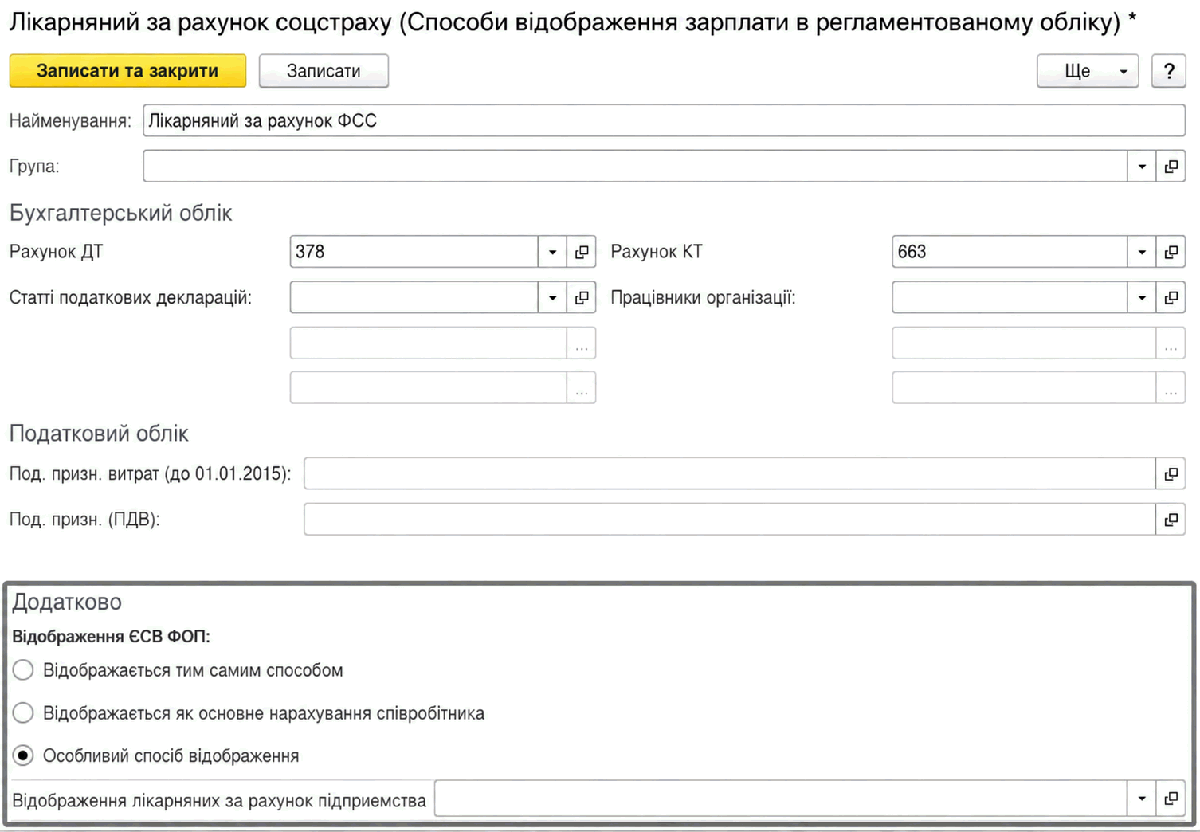
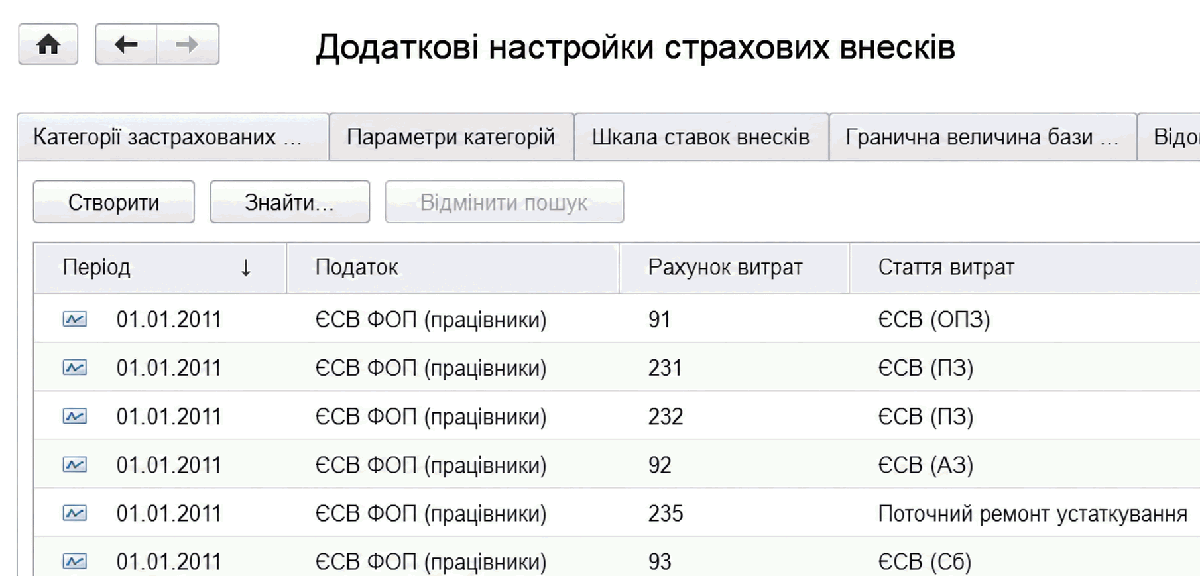
Также для отражения ЕСВ на ФОТ в регистре сведений Статьи затрат по взносам ФОТ для каждого счёта затрат начислений и налога задаётся соответствующая статья затрат для взносов.
Исчисление ЕСВ
Расчёт единого социального взноса осуществляется непосредственно в документе Начисление зарплаты: как начисленного на ФОТ на вкладке Взносы ФОТ, так и удержанного из заработной платы работников предприятия на вкладке Взносы.
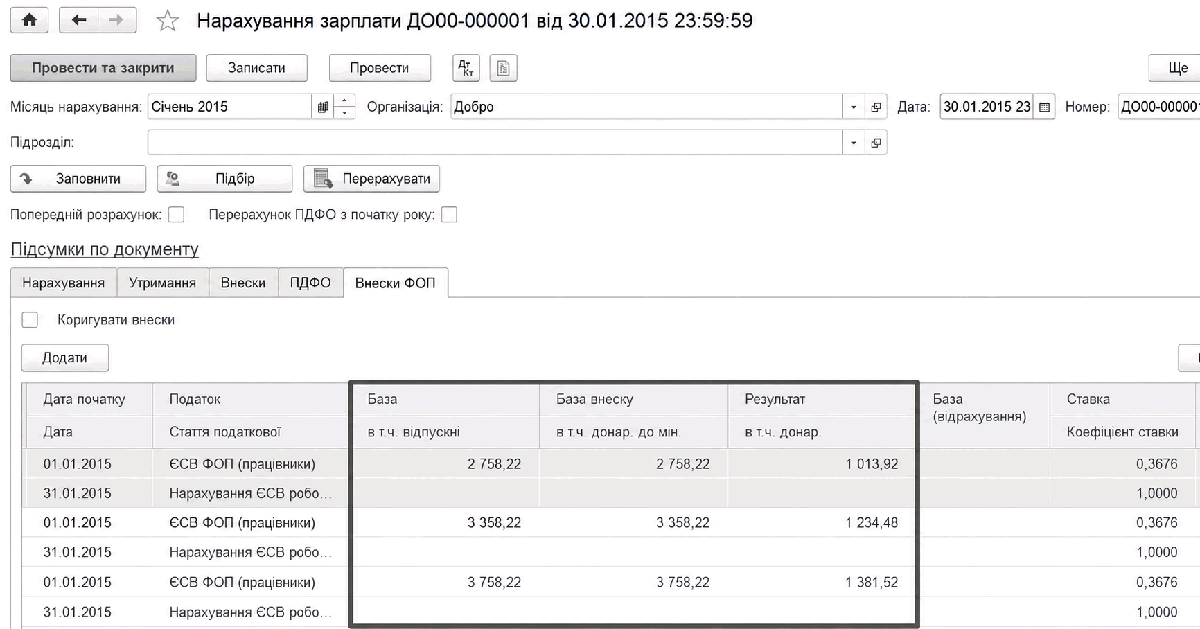
При расчёте ЕСВ определяются несколько величин:
- База — сумма всех начислений, с которых исчисляется взнос.
- в т. ч. отдельно выделяется сумма отпускных;
- База взноса — сумма базы с учётом минимального и максимального пределов, установленных законодательством;
- в т. ч. отдельно выделяется сумма доначисления до минимальной базы (для ЕСВ на ФОТ);
- Результат — рассчитанная сумма ЕСВ;
- в т. ч. отдельно выделяется сумма ЕСВ на сумму доначисления до минимальной базы (для ЕСВ на ФОТ).
- При наличии у физического лица нескольких видов ЕСВ, например ЕСВ с зарплаты и ЕСВ с больничных, расчёт базы ЕСВ осуществляется последовательно в пределах максимальной величины с учётом требований законодательства.
- Также в табличных частях Взносы и Взносы ФОТ документа Начисление зарплаты есть колонки База отчисления (размер базы видов ЕСВ с более высоким приоритетом расчёта), Ставка, Предел и т. п., что позволяет пользователю максимально полно проконтролировать расчёт ЕСВ, а также при необходимости отредактировать результат вручную.
Промежуточный расчёт НДФЛ и ЕСВ
- При выплате авансов в середине месяца, проведении межрасчётных выплат, например выплаты отпускных, также необходимы расчёт и уплата налогов и взносов.
- Такой расчёт осуществляется непосредственно в платёжных ведомостях при их оформлении. При этом для расчёта учитываются только данные самой платёжной ведомости, без учёта других документов, а результаты расчёта не влияют на итоговый расчёт в конце месяца.
- Расчёт налогов и взносов в платёжных ведомостях может осуществляться в зависимости от вида выплаты: обычным способом, когда сумма выплаты уменьшается на сумму удержаний, или «от обратного».
Уплата НДФЛ и ЕСВ
Регистрация «уплаченных» сумм НДФЛ и ЕСВ выполняется платёжными ведомостями, а формирование бухгалтерских проводок при такой уплате осуществляется документами движения денежных средств (Списание с банковского счёта) по данным этих ведомостей.
Следует учитывать, что согласно требованиям законодательства учёт уплаты НДФЛ осуществляется в разрезе физических лиц, а для ЕСВ такой детализированный учёт не ведётся. Поэтому в платёжных ведомостях на выплату заработной платы, как правило, одновременно фиксируется и уплата НДФЛ. Если нужно отразить только перечисление НДФЛ, для этого оформляется отдельная платёжная ведомость с видом выплаты Перечисление НДФЛ (без выплаты зарплаты). Уплата ЕСВ, как правило, фиксируется отдельной ведомостью с видом выплаты Перечисление взносов ФОТ, которая оформляется по всей организации.
Если в платёжной ведомости выполняется расчёт НДФЛ и ЕСВ, например для авансов, такая ведомость одновременно используется и для уплаты налогов, поэтому оформлять отдельные документы не нужно.
Для облегчения создания банковских платёжных документов по уплате ЕСВ и НДФЛ предназначена обработка Формирование платёжных документов по налогам. Обработку можно заполнить как из нужной платёжной ведомости с помощью кнопки Документы по налогам, так и самостоятельно. В этом случае можно оформить уплату одновременно по нескольким платёжным ведомостям.
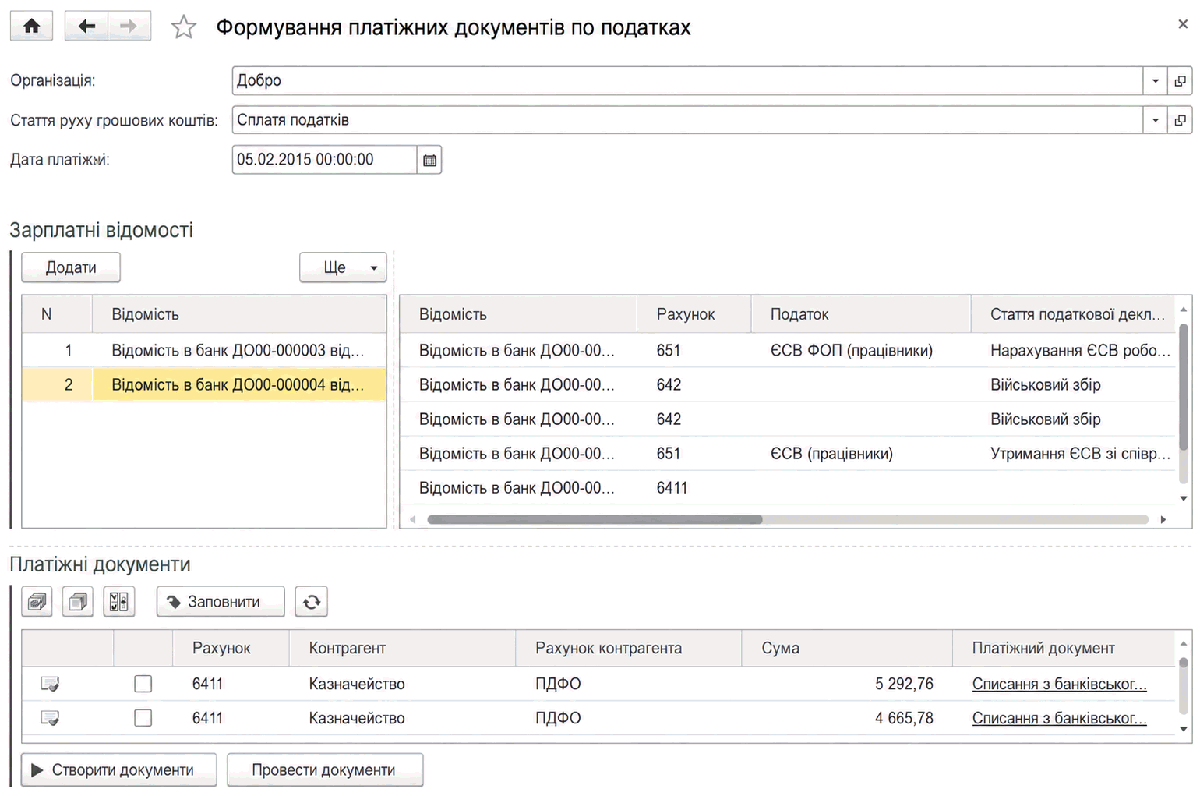
В форме обработки заполняются организация, статья движения денежных средств и дата платежа. Затем с помощью кнопок Создать документы и Провести документы создаются и проводятся соответствующие банковские документы.
Для правильной работы обработки предварительно должен быть заполнен регистр сведений Параметры платёжных документов по налогам. В этом регистре для каждой организации и статьи отчёта по ЕСВ, для НДФЛ статья остаётся пустой, а для военного сбора здесь указывается предопределённый налог Военный сбор, указываются получатель платежа, его банковский счёт, а также бухгалтерский счёт для формирования проводок по уплате.