Облік ПДФО і ЄСВ
Описано облік, нарахування та перерахунок ПДФО і ЄСВ у BAS Бухгалтерія, застосування пільг і категорій застрахованих осіб. Розглянуто проміжний розрахунок та оформлення сплати податків і внесків.. Особливості обліку ПДФО. Особливості обліку ЄСВ. Класифікація видів ЄСВ і категорій застрахованих осіб. Проміжний розрахунок ПДФО і ЄСВ. Сплата ПДФО і ЄСВ
Класифікація видів ЄСВ і категорій застрахованих осіб
Проміжний розрахунок ПДФО і ЄСВ
Особливості обліку ПДФО
Облік доходів, отриманих фізичними особами (співробітниками) для розрахунку ПДФО, ведеться в регістрі накопичення «ПДФО по співробітникам» у розрізі кодів доходу, місяців податкового періоду та дат нарахування доходів. Структура регістру відповідає вимогам регламентованої форми Розрахункова відомість за формою № 1ДФ.
Оскільки облік військового збору ведеться за тими самими принципами й звітувати за ним також потрібно у формі № 1ДФ, методика обліку військового збору в конфігурації повністю аналогічна.
Класифікація доходів
У конфігурації класифікатор доходів реалізовано у вигляді довідника Види доходів ПДФО із напередвизначеними елементами.
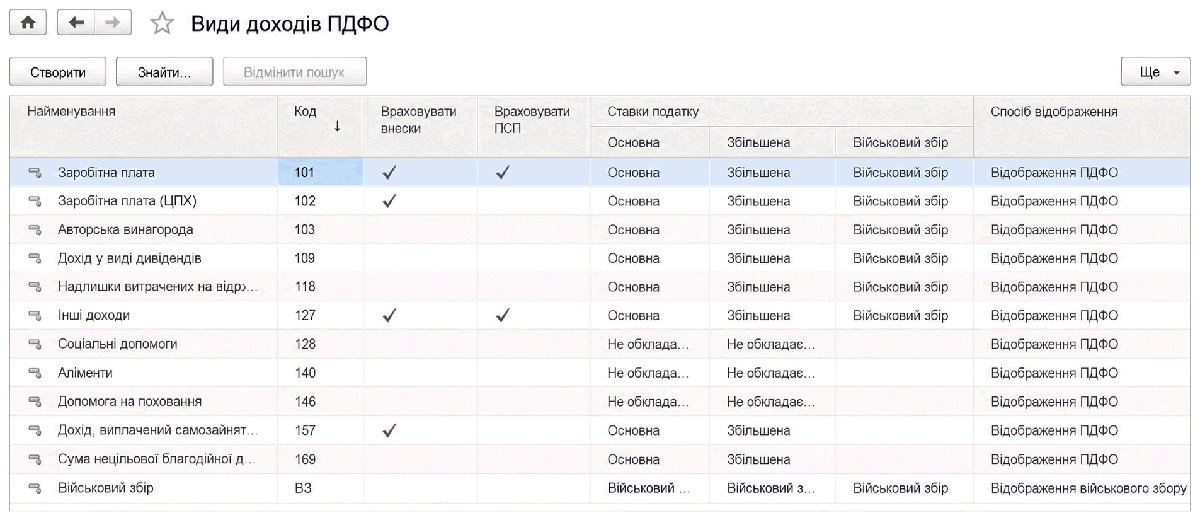
За потреби цей довідник може бути розширений відповідно до змін класифікації доходів або додаткових потреб.
Для кожного виду доходів визначаються види ставок (основна, збільшена), спосіб відображення, а також потреба віднімати під час розрахунку податку суму нарахованих внесків і податкової соціальної пільги.
В окремий вид доходу також виділено військовий збір, який застосовується до всіх інших видів доходів, крім тих, для яких зазначено ставку військового збору Не оподатковується.
Для кожного виду нарахування в конфігурації задається його належність до нарахування ПДФО шляхом зазначення відповідного коду доходу.
Дані про пільги фізичних осіб з ПДФО
Перелік усіх пільг, що використовуються для розрахунку ПДФО, зберігається в довіднику Види пільг з ПДФО.
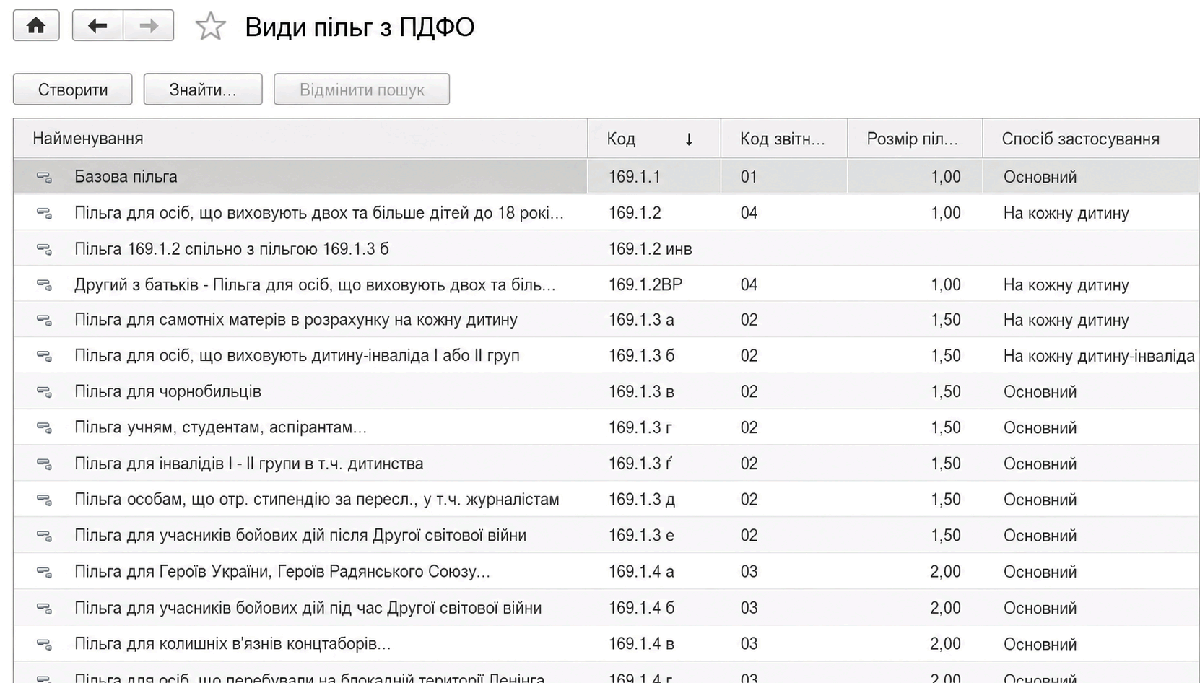
Код пільги відповідає номеру підпункту, у якому її визначено в Податковому кодексі України, а код звітності — коду відображення пільги у формі № 1ДФ. Розмір пільги задається в розмірах базової соціальної пільги. Також у довіднику задається спосіб застосування пільги: основний, на кожну дитину, на кожну дитину-інваліда, на трьох дітей.
Для розрахунку кількості та суми деяких пільг також використовуються індивідуальні дані фізичних осіб: кількість і вік дітей (розділ Склад родини у картці фізичної особи), а також дані про їхню інвалідність.
Відомості про актуальність пільг співробітників фіксуються документом Заява на застосування пільги ПДФО.
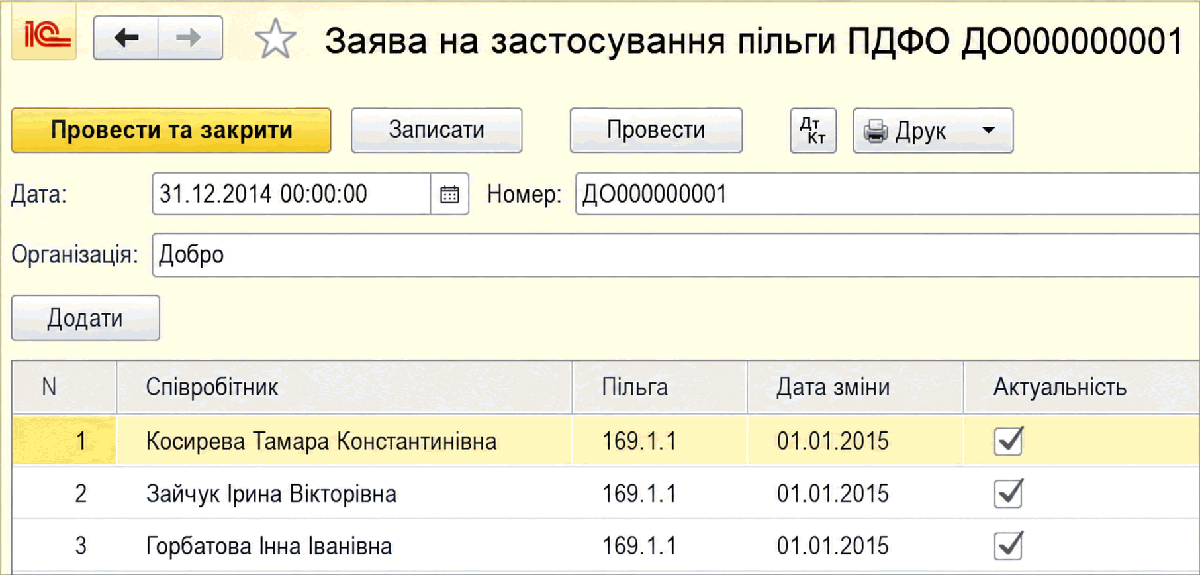
Під час призначення пільги в документі для співробітника прапорець Актуальність має бути встановлений, а під час скасування права на пільгу — знятий.
Із документа можна сформувати друковану форму заяви на застосування або припинення пільги.
Обчислення ПДФО
Обчислення ПДФО умовно можна поділити на два типи: обчислення податку для фізичних осіб — працівників організації та обчислення податку для контрагентів — СПД (суб'єктів підприємницької діяльності).
Нарахування податку працівникам виконується документом Нарахування зарплати на спеціальній вкладці ПДФО.
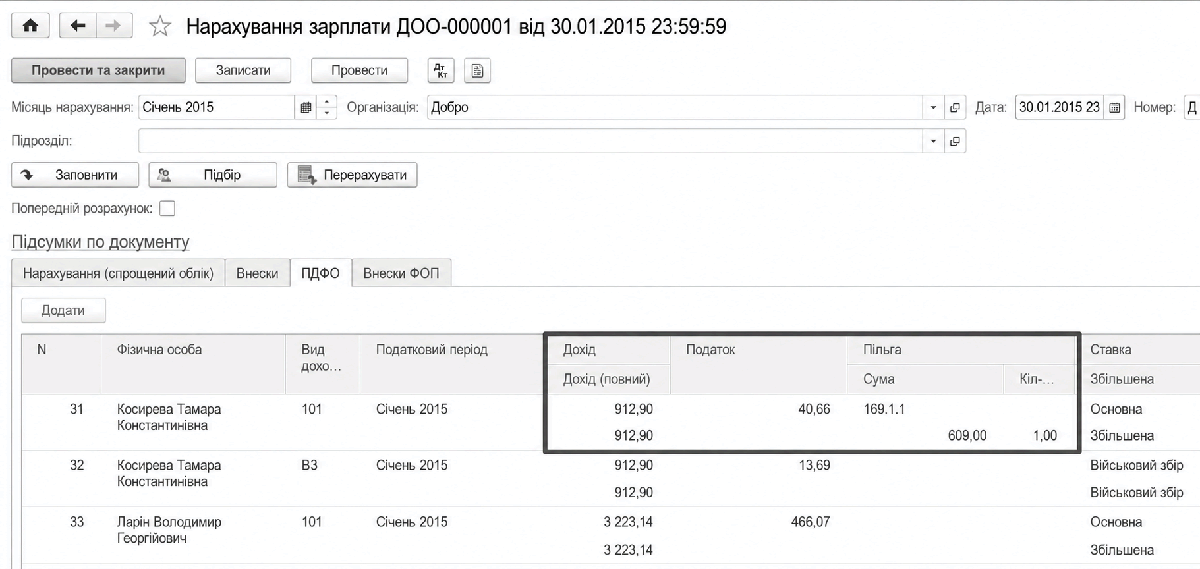
У табличній частині розраховуються суми нарахованих доходів, як вони відображаються у формі № 1ДФ, — без вирахування суми ЄСВ і пільги, суми податку за кожним видом доходу, а також зазначаються види, кількість і суми застосовуваних податкових пільг.
Відображення взаєморозрахунків з ПДФО для контрагентів — СПД виконується документом Відображення взаєморозрахунків з контрагентами в 1-ДФ. Документ може бути заповнений за даними бухгалтерського обліку.
Перерахунок ПДФО
Згідно з вимогами Податкового кодексу України організація зобов'язана проводити перерахунок ПДФО:
● за результатами кожного звітного податкового року під час нарахування заробітної плати за останній місяць звітного року;
● під час проведення розрахунку за останній місяць застосування податкової соціальної пільги у разі зміни місця її застосування;
● під час проведення остаточного розрахунку з платником податку, який припиняє трудові відносини з таким роботодавцем.
Такий перерахунок також виконується документом Нарахування зарплати за поточний місяць, але зі встановленим прапорцем Перерахунок ПДФО з початку року.
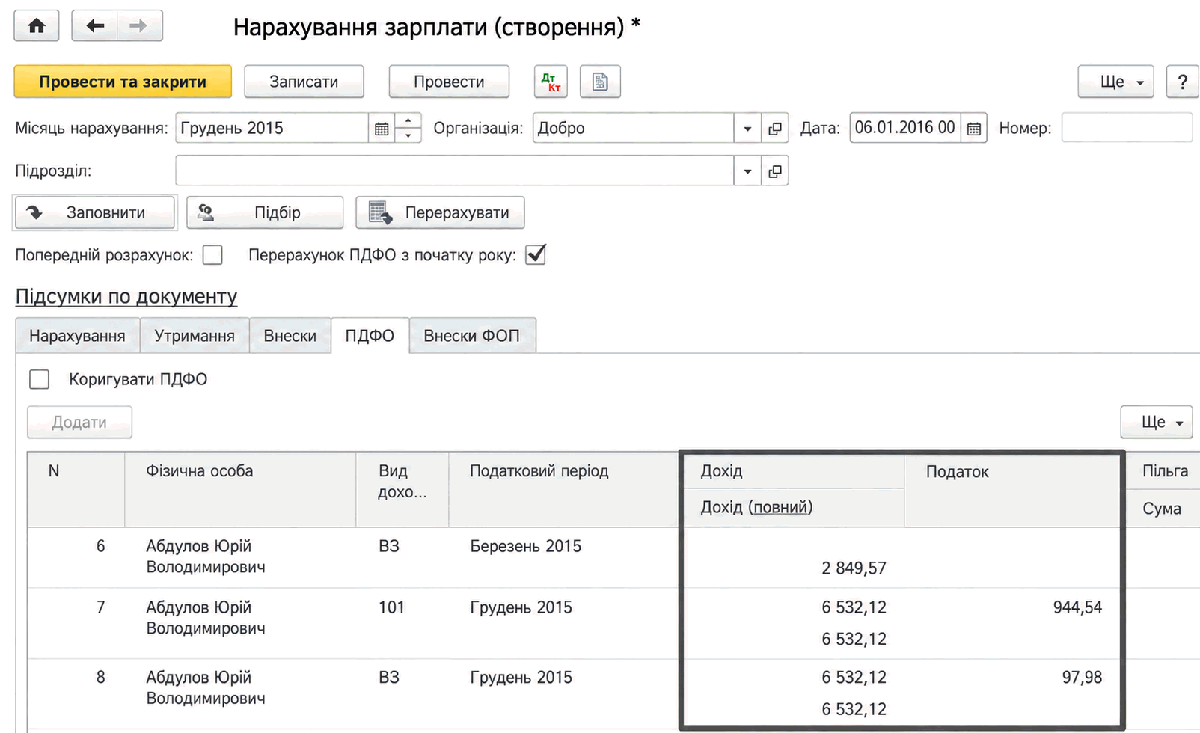
Такий документ відрізняється від звичайного тим, що записи з ПДФО заповнюються й розраховуються не лише за місяць нарахування, а за всі місяці року.
Особливості обліку ЄСВ
Для обчислення Єдиного соціального внеску використовується регістр накопичення ЄСВ по співробітникам, а для обліку — регістр накопичення Взаєморозрахунки по внесках у фонди. Інформація зберігається в розрізах, необхідних для формування регламентованої звітності. При цьому в регістрі ЄСВ по співробітникам облік ведеться в розрізі застрахованих фізичних осіб, а в регістрі Взаєморозрахунки по внесках у фонди — загалом по організації.
Класифікація видів ЄСВ і категорій застрахованих осіб
У конфігурації реалізовано розрахунок усіх передбачених законодавством видів ЄСВ:
● Основна зарплата;
● За договорами ЦПХ;
● Лікарняні;
● Декретні.
Для кожного виду нарахування задається його належність до нарахування ЄСВ шляхом зазначення відповідного виду ЄСВ.
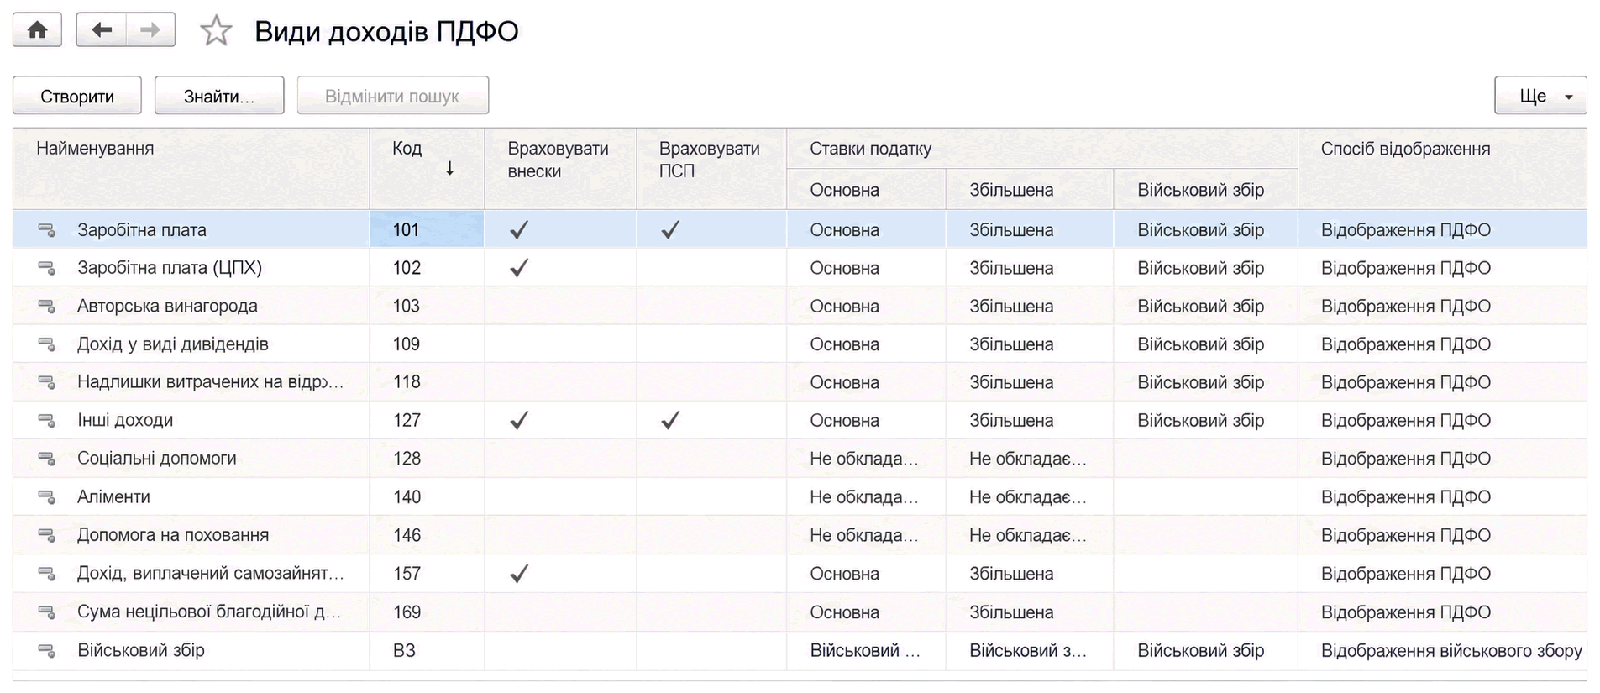
Статус кожного співробітника як застрахованої особи визначається категорією застрахованої особи. Перелік усіх передбачених законодавством категорій зберігається в довіднику Категорії застрахованих осіб (ЄСВ).
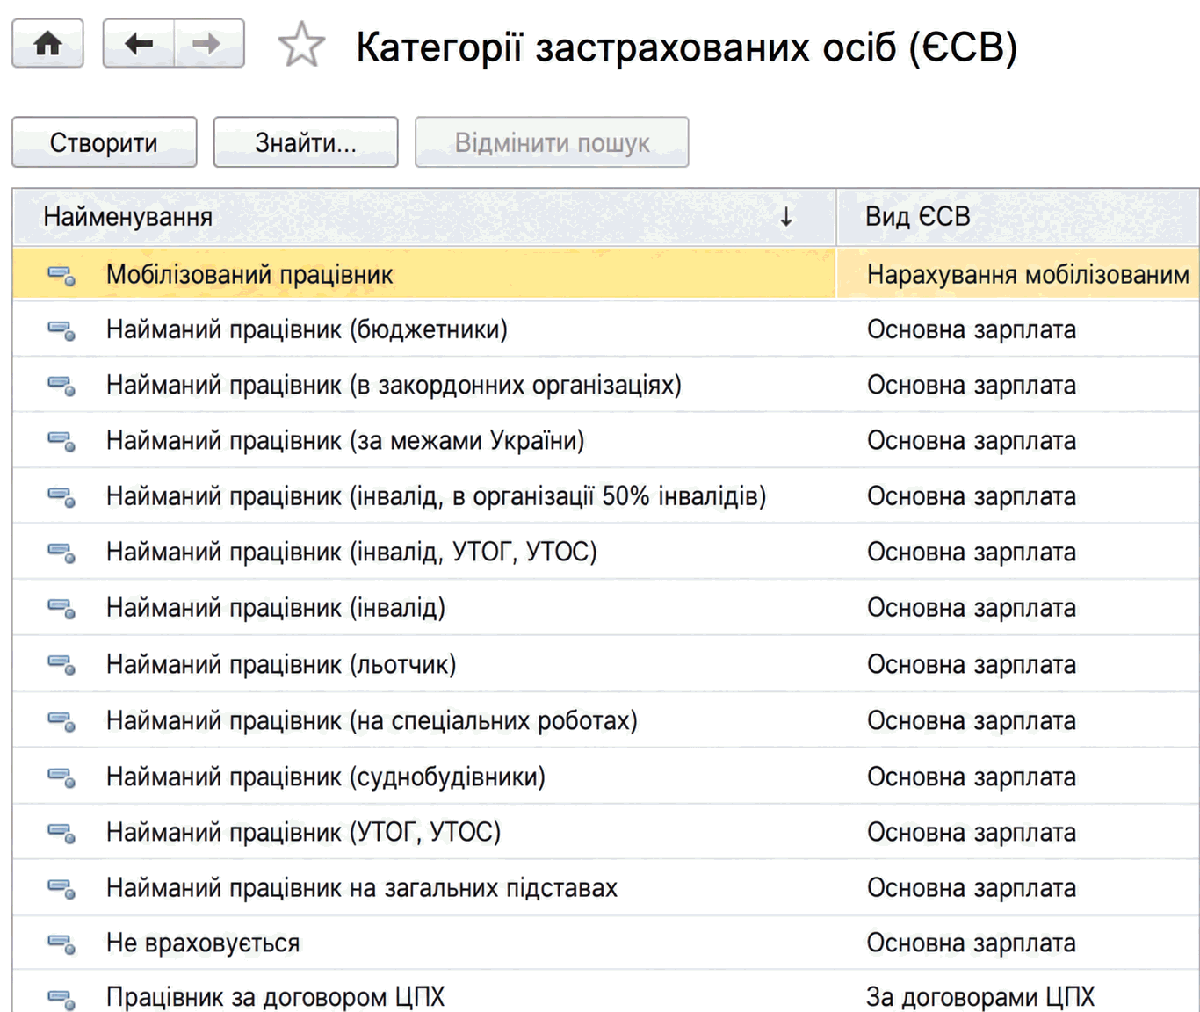
Категорія співробітника задається та змінюється в кадрових документах або в картці співробітника, якщо ведеться спрощений кадровий облік. Кожній категорії відповідають два види внеску: той, що утримується зі співробітника, і той, що нараховується на фонд оплати праці співробітника.
Усі види внесків внесено як напередвизначені елементи до довідника Податки і використовуються під час розрахунку та формування регламентованої звітності.
Налаштування відображення ЄСВ
Способи відображення утриманого зі співробітників ЄСВ у бухгалтерському та податковому обліках задаються в регістрі відомостей Відображення внесків у регл. обліку для кожного податку.
Відображення в обліку нарахованого ЄСВ на ФОП, як правило, здійснюється пропорційно до базових нарахувань тим самим, зазначеним для них, способом відображення. Проте в деяких випадках для ЄСВ на ФОП може знадобитися особливий порядок відображення, наприклад для лікарняних за рахунок ФСС. Для цього у способі відображення нарахування зазначається стратегія відображення пов'язаного ЄСВ на ФОП:
● Відображається тим самим способом;
● Відображається як основне нарахування співробітника;
● Особливий спосіб відображення.
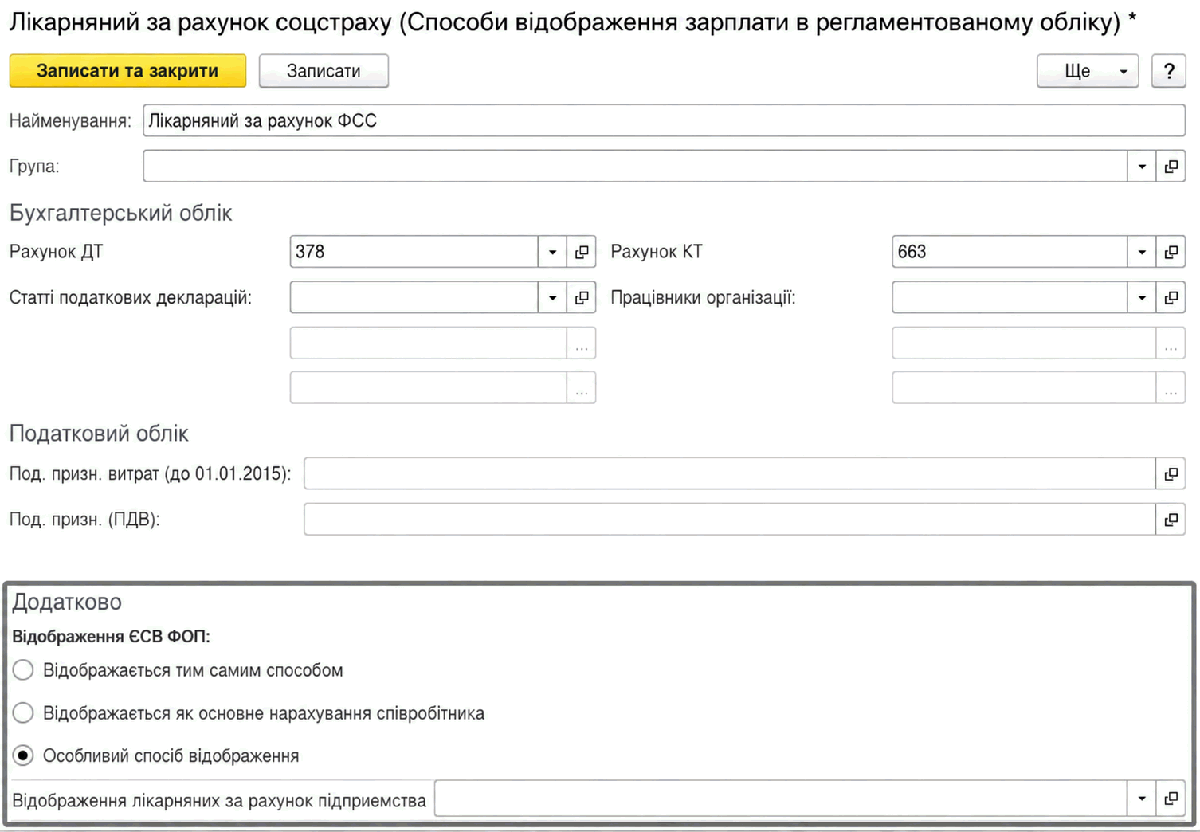
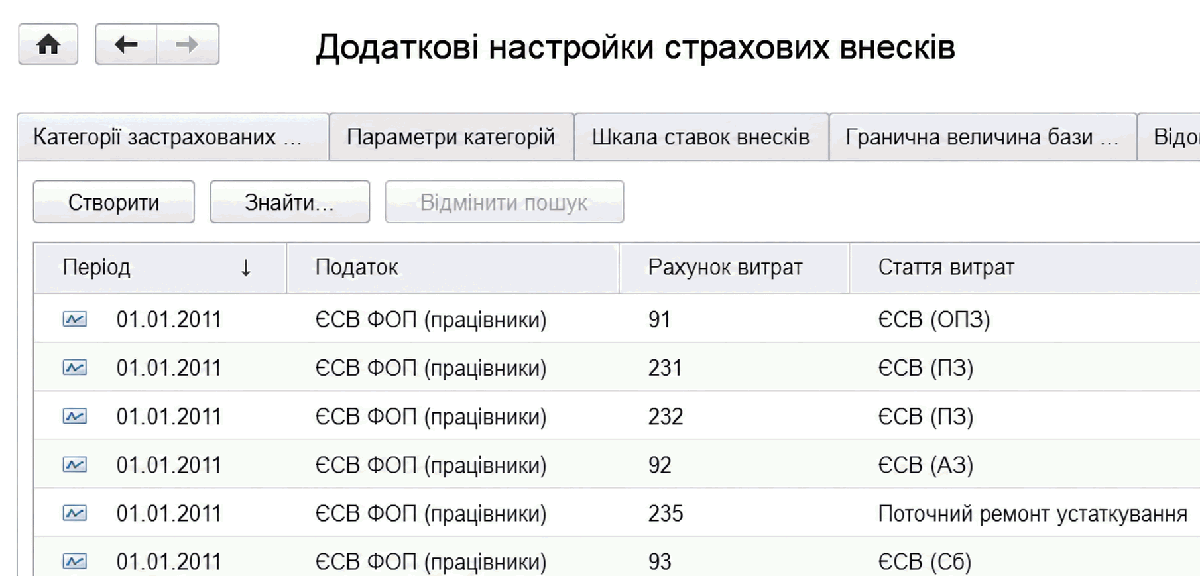
Також для відображення ЄСВ на ФОП у регістрі відомостей Статті витрат за внесками ФОП для кожного рахунку витрат нарахувань і податку задається відповідна стаття витрат для внесків.
Обчислення ЄСВ
Розрахунок єдиного соціального внеску здійснюється безпосередньо в документі Нарахування зарплати: як нарахованого на ФОП на вкладці Внески ФОП, так і утриманого із заробітної плати працівників підприємства на вкладці Внески.
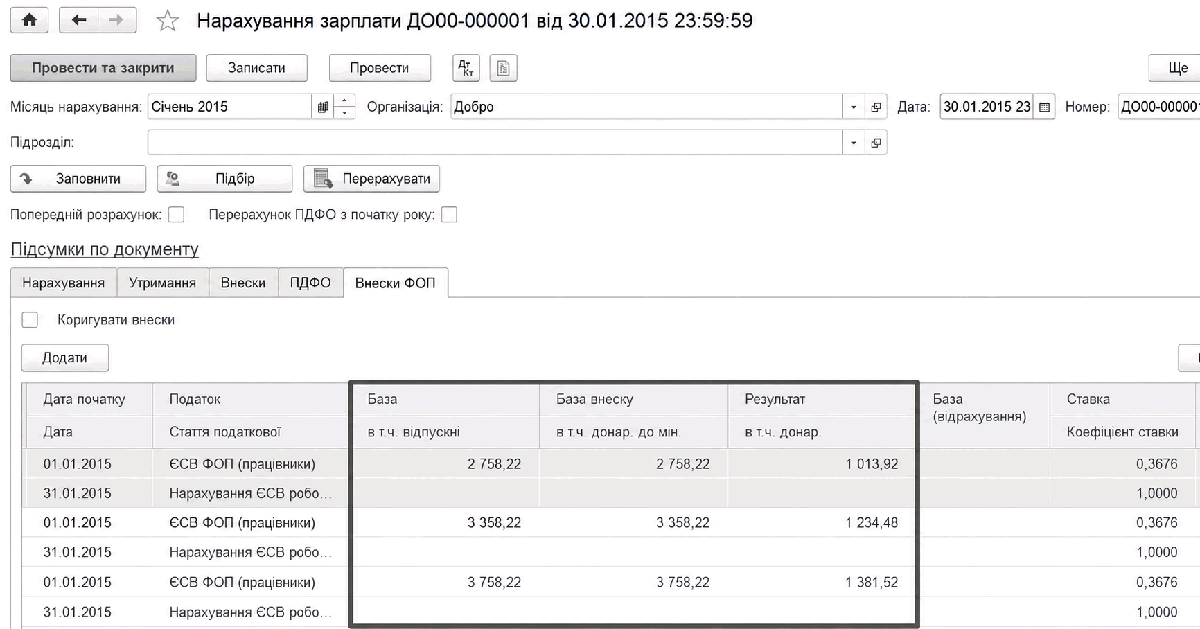
Під час розрахунку ЄСВ визначається кілька величин:
- База — сума всіх нарахувань, з яких обчислюється внесок.
- в т. ч. окремо виділяється сума відпускних;
- База внеску — сума бази з урахуванням мінімальної та максимальної меж, установлених законодавством;
- у т. ч. окремо виділяється сума донарахування до мінімальної бази (для ЄСВ на ФОП);
- Результат — розрахована сума ЄСВ;
- у т. ч. окремо виділяється сума ЄСВ на суму донарахування до мінімальної бази (для ЄСВ на ФОП).
- За наявності у фізичної особи кількох видів ЄСВ, наприклад ЄСВ із зарплати та ЄСВ з лікарняних, розрахунок бази ЄСВ здійснюється послідовно в межах максимальної величини з урахуванням вимог законодавства.
- Також у табличних частинах Внески та Внески ФОП документа Нарахування зарплати є колонки База відрахування (розмір бази видів ЄСВ із вищим пріоритетом розрахунку), Ставка, Межа тощо, що дає користувачеві змогу максимально повно проконтролювати розрахунок ЄСВ, а також за потреби відредагувати результат вручну.
Проміжний розрахунок ПДФО і ЄСВ
- Під час виплати авансів у середині місяця, проведення міжрозрахункових виплат, наприклад виплати відпускних, також потрібні розрахунок і сплата податків та внесків.
- Такий розрахунок здійснюється безпосередньо в платіжних відомостях під час їх оформлення. При цьому для розрахунку враховуються лише дані самої платіжної відомості, без урахування інших документів, а результати розрахунку не впливають на підсумковий розрахунок наприкінці місяця.
- Розрахунок податків і внесків у платіжних відомостях може здійснюватися залежно від виду виплати: звичайним способом, коли сума виплати зменшується на суму утримань, або «від зворотного».
Сплата ПДФО і ЄСВ
Реєстрація «сплачених» сум ПДФО та ЄСВ виконується платіжними відомостями, а формування бухгалтерських проводок під час такої сплати здійснюється документами руху грошових коштів (Списання з банківського рахунку) за даними цих відомостей.
Слід враховувати, що згідно з вимогами законодавства облік сплати ПДФО здійснюється в розрізі фізичних осіб, а для ЄСВ такий деталізований облік не ведеться. Тому в платіжних відомостях на виплату заробітної плати, як правило, одночасно фіксується і сплата ПДФО. Якщо потрібно відобразити лише перерахування ПДФО, для цього оформляється окрема платіжна відомість із видом виплати Перерахування ПДФО (без виплати зарплати). Сплата ЄСВ, як правило, фіксується окремою відомістю з видом виплати Перерахування внесків ФОП, яка оформляється по всій організації.
Якщо у платіжній відомості виконується розрахунок ПДФО та ЄСВ, наприклад для авансів, така відомість одночасно використовується і для сплати податків, тому оформляти окремі документи не потрібно.
Для полегшення створення банківських платіжних документів зі сплати ЄСВ і ПДФО призначена обробка Формування платіжних документів по податках. Обробку можна заповнити як з потрібної платіжної відомості за допомогою кнопки Документи за податками, так і самостійно. У цьому випадку можна оформити сплату одночасно за кількома платіжними відомостями.
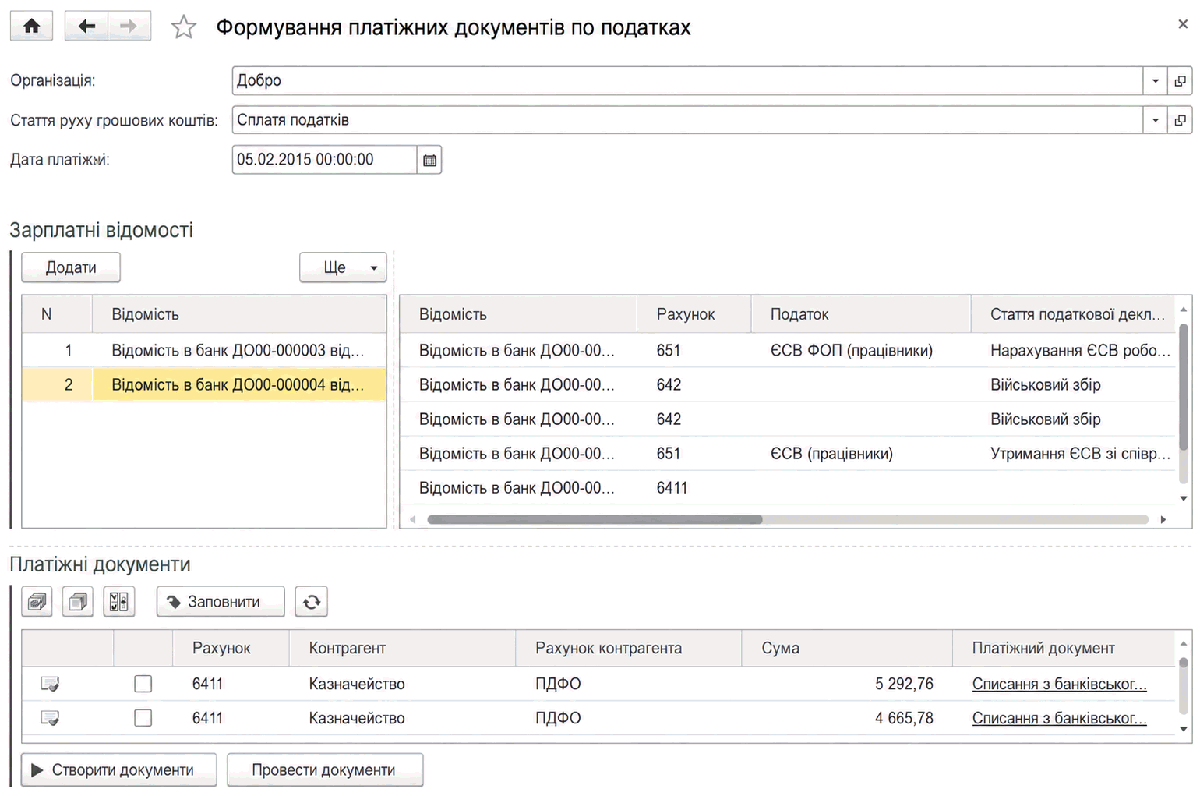
У формі обробки заповнюються організація, стаття руху грошових коштів і дата платежу. Потім за допомогою кнопок Створити документи та Провести документи створюються й проводяться відповідні банківські документи.
Для правильної роботи обробки попередньо має бути заповнений регістр відомостей Параметри платіжних документів за податками. У цьому регістрі для кожної організації та статті звіту по ЄСВ, для ПДФО стаття залишається порожньою, а для військового збору тут зазначається напередвизначений податок Військовий збір, указуються одержувач платежу, його банківський рахунок, а також бухгалтерський рахунок для формування проводок зі сплати.