Отпускные и больничные для начинающего бухгалтера: где ошибаются в исходных данных
Два кейса, шесть контрольных gates и 12-месячный набор с тремя ошибками: как проверить данные до расчета отпускных и больничных.. Контроль 1. Разделить два основания и два маршрута. Контроль 2. Шесть gates для ежегодного отпуска. Контроль 3. Те же gates для временной нетрудоспособности. Контроль 4. Проверить 12-месячный dataset и найти три аномалии. Контроль 5. Пройти карточку «симптом — поле — источник — повторный контроль». Контроль 6. Только после очистки данных применить механику. Контроль 7. Отразить событие в BAS, не доверяя результату автоматически. Контроль 8. Провести сверку после расчета. Финальный чек-лист выплаты, отчетности и архива доказательств
Контроль 1. Разделить два основания и два маршрута
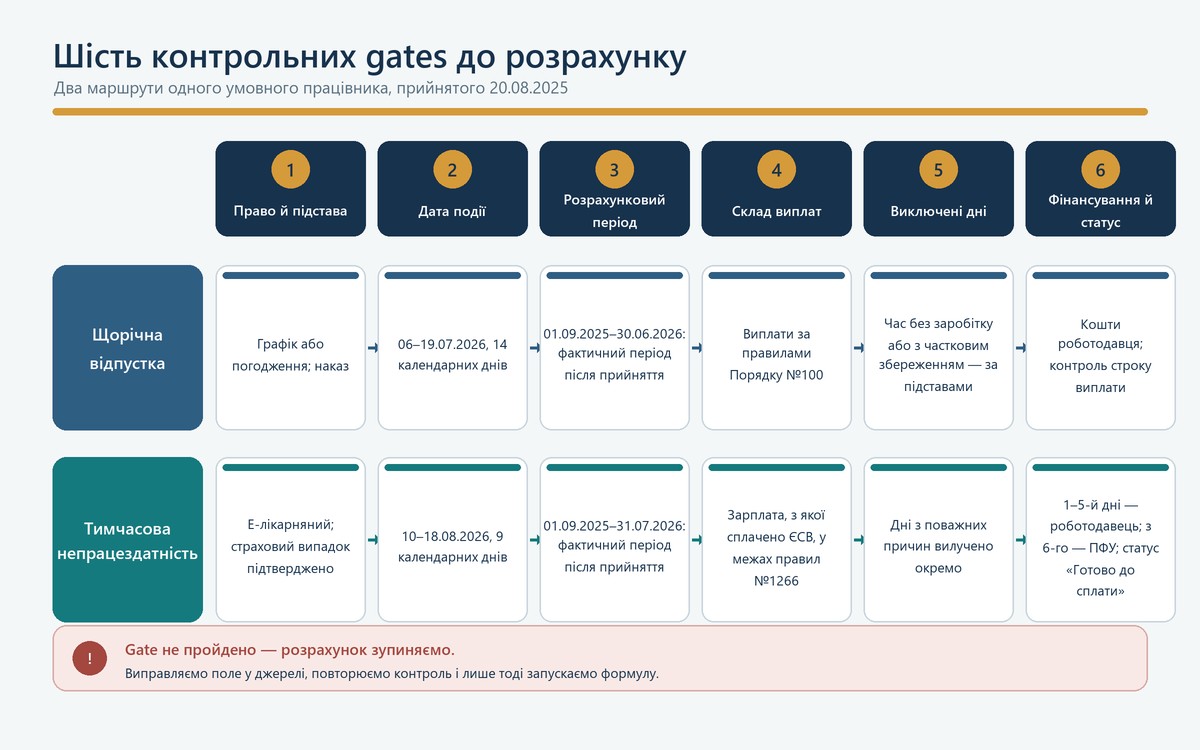
Контроль 2. Шесть gates для ежегодного отпуска
Контроль 3. Те же gates для временной нетрудоспособности
Контроль 4. Проверить 12-месячный dataset и найти три аномалии
Контроль 5. Пройти карточку «симптом — поле — источник — повторный контроль»
Контроль 6. Только после очистки данных применить механику
Контроль 7. Отразить событие в BAS, не доверяя результату автоматически
Контроль 8. Провести сверку после расчета
Финальный чек-лист выплаты, отчетности и архива доказательств
Одна правильная формула не делает расчет правильным, если в нее попали неверная дата, лишний месяц, не та выплата или неподтвержденный статус события. Для начинающего бухгалтера это важнейшая смена подхода: сначала не считаем, а пропускаем данные через контрольные пункты. Если хотя бы один из них не пройден, расчет останавливаем, исправляем источник и повторяем проверку.
Разберем два учебных кейса одного условного работника. Он принят на работу 20 августа 2025 года. В июле 2026 года он уходит в ежегодный отпуск на 14 календарных дней, а в августе 2026 года имеет девять календарных дней временной нетрудоспособности. Реальных персональных данных и номера э-больничного здесь нет. Все суммы условные и не являются персональной расчетной консультацией.
Контроль 1. Разделить два основания и два маршрута
Отпуск и временная нетрудоспособность могут стоять рядом в табеле, но это разные события. Для них действуют разные документы, правила средней зарплаты, перечни исключений и маршруты денег. Поэтому общей может быть только дисциплина проверки, а не сама формула.
| Вопрос | Ежегодный отпуск | Временная нетрудоспособность |
|---|---|---|
| Первичное основание | График или согласованные даты, кадровый приказ, право на соответствующий вид отпуска | Листок нетрудоспособности в Реестре и подтвержденный страховой случай |
| Правило расчета средней | Порядок №100 | Порядок №1266 и Закон №1105 |
| Типичный период | 12 календарных месяцев перед месяцем отпуска или фактический период работы по специальному правилу | 12 календарных месяцев перед месяцем страхового случая или фактически отработанные полные календарные месяцы |
| Кто финансирует обычную болезнь или травму, не связанную с производством | Не применяется: отпускные являются расходом работодателя | Первые пять дней — работодатель, начиная с шестого — Пенсионный фонд Украины |
Ошибка начинается, когда бухгалтер видит слово «средняя» и переносит правило из одного маршрута в другой. Безопаснее создать две контрольные карточки и в каждой отдельно зафиксировать шесть gates.
Контроль 2. Шесть gates для ежегодного отпуска
Gate 1 — право и основание
Проверяем вид отпуска, остаток дней, согласованный период и приказ. Дата в приказе должна совпадать с кадровым событием, табелем и будущим начислением. Сам по себе устный запрос работника не заменяет оформленное основание.
Gate 2 — дата события
В кейсе отпуск длится с 6 по 19 июля 2026 года включительно — 14 календарных дней. Месяц начала определяет границу расчетного периода. Если в системе случайно поставить 30 июня вместо 6 июля, бухгалтер получит другой набор месяцев еще до применения формулы.
Gate 3 — расчетный период
Работник отработал меньше года. По Порядку №100 берем фактический период с первого числа месяца после оформления на работу до первого числа месяца отпуска. Следовательно, в нашем примере это 1 сентября 2025 года — 30 июня 2026 года. Август 2025 года не является полным стартовым месяцем, а июль 2026 года уже является месяцем события.
Gate 4 — состав выплат
Каждый вид начисления сверяем не по обиходному названию, а по его экономической сути и правилам Порядка №100. Зарплата, премия за определенный период, отпускные за предыдущий отпуск, пособие по временной нетрудоспособности и разовая материальная помощь могут обрабатываться по-разному. Особенно опасно механически взять оборот счета или общую сумму ведомости.
Gate 5 — исключенные дни
Отдельно собираем периоды, когда работник не работал и за ним в соответствии с законом не сохранялся заработок или сохранялся частично. Основание должно следовать из приказа, табеля и кадрового учета, а не из предположения. Для апрельского больничного в нашем наборе пособие и календарные дни обрабатываются по правилам Порядка №100; нельзя автоматически копировать исключения из расчета больничных.
Gate 6 — источник средств и срок
Отпускные финансирует работодатель. До начисления фиксируем запланированную дату выплаты и проверяем ее по действующей норме и условиям трудового или коллективного договора. После начисления контролируем сумму к выплате, налоги, отражение в отчетности и факт проведения платежа.
Контроль 3. Те же gates для временной нетрудоспособности
Gate 1 — право и электронное основание
Нужен сформированный листок нетрудоспособности, поступивший в кабинет страхователя. Проверяем работника, причину, период, возможное продление и связь нескольких листков. В рабочей карточке достаточно служебной ссылки на запись в защищенной системе; номер э-больничного не следует переносить в открытые таблицы, переписку или учебные примеры.
Gate 2 — даты страхового случая
Условный период нетрудоспособности — с 10 по 18 августа 2026 года включительно, то есть девять календарных дней. Границы нужно сверить с табелем, отсутствиями и возможным продлением. Один дублированный день может одновременно исказить оплату, табель и заявление-расчет.
Gate 3 — расчетный период
По Порядку №1266 страховой случай в августе означает, что август в расчет средней не входит. Поскольку работник принят 20 августа 2025 года и не имеет 12 полных календарных месяцев, берем полные месяцы пребывания в трудовых отношениях перед событием: с 1 сентября 2025 года по 31 июля 2026 года.
Gate 4 — выплаты, с которых уплачен ЕСВ
Для больничных формируем базу по правилам Порядка №1266: заработная плата, с которой уплачен единый взнос, в пределах установленных ограничений. Больничные по предыдущему страховому случаю и разовая помощь, не относящаяся к зарплатной базе ЕСВ, не должны попасть в числитель только потому, что они есть в общей ведомости.
Gate 5 — календарные дни по уважительным причинам
Из знаменателя исключаем календарные дни, не отработанные по причинам, перечисленным в Порядке №1266. В нашем примере это четыре дня апрельской нетрудоспособности и пять дней отпуска без сохранения зарплаты в январе. Перечень для этого расчета нельзя заменять более широкой формулировкой из Порядка №100.
Gate 6 — страховой стаж, ограничения, статус и финансирование
Для формулы нужны подтвержденный общий страховой стаж, страховой стаж за последние 12 месяцев, действующие минимальные и максимальные ограничения и льготный статус, если он есть. Для учебного работника общий стаж составляет 6 лет 4 месяца, поэтому применяем 70% средней. Первые пять дней финансирует работодатель, следующие четыре — ПФУ. Начисление не начинаем, пока листок не приобрел статус, с которым страхователь может работать.
Когда оба маршрута пройдены на бумаге, полезно отработать расчеты зарплаты и кадровые события на учебных кейсах: так быстрее становится видно, какое поле порождает ошибочный результат и какой документ должен его подтвердить.
Контроль 4. Проверить 12-месячный dataset и найти три аномалии
Ниже — выписка из учебного регистра за 12 месяцев. Колонки «подготовлено» показывают данные до контроля, а не правильный ответ. Для июльского отпуска нужны строки сентябрь 2025 — июнь 2026, для августовского больничного — сентябрь 2025 — июль 2026. Август 2026 года является месяцем страхового случая и в расчет средней по нему не входит.
| Месяц | Начислено по ведомости, грн | Документ или событие | Подготовлено для Порядка №100 | Подготовлено для Порядка №1266 | Контроль |
|---|---|---|---|---|---|
| Сентябрь 2025 | 36 000 | Оклад и доплата | 36 000; 0 исключенных дней | 36 000; 0 исключенных дней | Пройдено |
| Октябрь 2025 | 36 000 | Оклад и доплата | 36 000; 0 дней | 36 000; 0 дней | Пройдено |
| Ноябрь 2025 | 40 200 | Расчетная ведомость подтверждает 36 000; отдельная строка 4 200 не имеет документа-основания | 40 200; 0 дней | 40 200; 0 дней | Проверить |
| Декабрь 2025 | 38 000 | Оклад и доплата | 38 000; 0 дней | 38 000; 0 дней | Пройдено |
| Январь 2026 | 30 000 | Есть приказ и табель на 5 календарных дней отпуска без сохранения зарплаты | 30 000; 0 дней | 30 000; 0 дней | Проверить |
| Февраль 2026 | 38 000 | Оклад и доплата | 38 000; 0 дней | 38 000; 0 дней | Пройдено |
| Март 2026 | 40 000 | Оклад и доплата | 40 000; 0 дней | 40 000; 0 дней | Пройдено |
| Апрель 2026 | 40 000 | 36 000 зарплаты и 4 000 пособия за 4 календарных дня нетрудоспособности | 40 000; 0 дней | 36 000; 4 дня | Пройдено: правила разные |
| Май 2026 | 40 000 | Оклад и доплата | 40 000; 0 дней | 40 000; 0 дней | Пройдено |
| Июнь 2026 | 52 000 | 40 000 зарплаты и 12 000 разовой помощи по семейным обстоятельствам, не являющейся базой ЕСВ | 52 000; 0 дней | 52 000; 0 дней | Проверить |
| Июль 2026 | 42 000 | Зарплата и отпускные; выплаты являются базой ЕСВ | Вне периода июльского отпуска | 42 000; 0 дней | Пройдено |
| Август 2026 | 42 000 | Месяц нового страхового случая | Вне периода кейса | Вне расчетного периода | Не включать |
Аномалия 1: в ноябре продублированы 4 200 грн без документа-основания. После сверки с расчетной ведомостью и журналом корректировок в базе остается 36 000 грн.
Аномалия 2: в январе пять дней отпуска без сохранения зарплаты подтверждены приказом и табелем, но в обоих подготовленных знаменателях стоит ноль. Нужно исправить не результат формулы, а реестр исключенных дней.
Аномалия 3: июньская разовая помощь 12 000 грн механически включена в обе базы. Для отпускных это разовая выплата, которую не берем по правилам Порядка №100; для больничных она не является зарплатой, на которую начислен ЕСВ, поэтому не входит в базу по Порядку №1266.
Контроль 5. Пройти карточку «симптом — поле — источник — повторный контроль»
| Симптом | Ошибочное поле | Документ-источник | Что проверить повторно |
|---|---|---|---|
| Средняя неожиданно подскочила в ноябре | Сумма выплаты и признак включения | Расчетная ведомость, документ корректировки, журнал операций | Суммы обеих баз и отсутствие дубля в следующем месяце |
| После отпуска без оплаты знаменатель не изменился | Количество исключенных календарных дней | Кадровый приказ и табель | Пять дней отдельно по Порядку №100 и №1266 |
| Разовая помощь повысила среднюю | Вид начисления, база ЕСВ, правило включения | Заявление, приказ, ведомость и данные отчета по ЕСВ | Исключение 12 000 грн из обоих числителей |
| Больничный есть, но финансирование нельзя оформить | Статус и связь листков нетрудоспособности | Кабинет страхователя и запись в Реестре | Период, причину, продление, готовность к обработке |
Смысл карточки — не «подкрутить» готовую сумму. Она возвращает бухгалтера к конкретному полю и первичному источнику, после чего оба расчета строятся заново.
Контроль 6. Только после очистки данных применить механику
Учебный расчет отпускных
После трех исправлений сумма выплат за сентябрь 2025 — июнь 2026, входящих в расчет по Порядку №100, составляет 374 000 грн. В периоде 303 календарных дня. Исключаем пять подтвержденных дней без сохранения зарплаты — получаем 298 дней.
Среднедневная зарплата: 374 000 ÷ 298 = 1 255,03 грн при отображении до копеек.
Отпускные за 14 календарных дней: 374 000 ÷ 298 × 14 = 17 570,47 грн. Окончательное округление и налоговые удержания выполняются по правилам, действующим на дату начисления.
По состоянию на 26 сентября 2026 года в Украине действует военное положение, а нормы статьи 73 КЗоТ о праздничных и нерабочих днях не применяются. Поэтому в этом учебном периоде мы не уменьшаем знаменатель на праздничные дни. Это правило нужно проверять именно на дату конкретного события: после прекращения соответствующего режима механически копировать пример нельзя.
Учебный расчет больничных
После очистки сумма зарплаты, с которой уплачен ЕСВ, за сентябрь 2025 — июль 2026 составляет 412 000 грн. В 11 полных календарных месяцах 334 дня. Исключаем пять дней отпуска без сохранения зарплаты и четыре дня предыдущей нетрудоспособности: 334 − 5 − 4 = 325 календарных дней.
Среднедневная зарплата: 412 000 ÷ 325 = 1 267,69 грн при отображении до копеек.
При подтвержденном страховом стаже 6 лет 4 месяца учебный процент оплаты составляет 70%. Дневная выплата равна примерно 887,38 грн. За девять календарных дней это примерно 7 986,42 грн: 4 436,90 грн за первые пять дней за счет работодателя и 3 549,52 грн за следующие четыре дня за счет ПФУ. Это упрощенный пример; перед реальным начислением отдельно проверяют страховой стаж за последние 12 месяцев, минимальные и максимальные ограничения и основания для льготного процента.
Статус «Готово к оплате» означает готовность листка к работе страхователя, но не всегда доказывает, что работник уже получил деньги: в частности, листок может оставаться в этом статусе, когда выплата полностью или частично осуществлена за счет работодателя. Следовательно, статус в Реестре, статус заявления-расчета, поступление финансирования и фактическая выплата работнику — четыре разных контрольных факта. Расчетный период, формулу среднедневной и перечень уважительных причин следует сверять с действующим Порядком №1266, а не с прошлогодним шаблоном.
Контроль 7. Отразить событие в BAS, не доверяя результату автоматически
В BAS важно мыслить не названиями кнопок, а цепочкой событий. Интерфейс и названия документов зависят от конфигурации, локализации, релиза и настроек предприятия, поэтому без подтвержденного релиза не стоит давать инструкцию «нажмите именно здесь».
- Кадровая основа: дата приема, график работы, страховой стаж, право на отпуск.
- Событие отсутствия: отдельно отпуск и отдельно нетрудоспособность с правильными датами и основаниями.
- Виды начислений: признаки включения в среднюю, база ЕСВ, правило учета разовых выплат.
- Расчет: сформированный программой период, список выплат и исключенных дней сверяем с контрольной карточкой.
- Финансирование и выплата: для больничных разделяем часть работодателя и ПФУ, для отпускных контролируем собственный платежный маршрут.
- Отчетность и закрытие: проверяем период отражения, налоги, ЕСВ, взаимосвязь с табелем и отсутствие повторного начисления.
Автоматический результат BAS не является доказательством правильности. Доказательство — это воспроизводимая цепочка от документа-основания через проверенные поля к сумме, отчетности и платежу.
Контроль 8. Провести сверку после расчета
После появления суммы контроль не заканчивается. Для отпуска сверяем количество оплачиваемых дней, период отсутствия, среднедневную и дату выплаты. Для больничного — общее количество дней, процент по стажу, части работодателя и ПФУ, заявление-расчет, поступление средств и фактическую выплату.
Полезный быстрый тест — независимо умножить дневную сумму на количество дней и сложить источники финансирования. В нашем кейсе пять дней плюс четыре дня должны равняться девяти, а две суммы финансирования — общему пособию. Если равенство не выполняется, не исправляем разницу ручной проводкой, а возвращаемся к данным.
Финальный чек-лист выплаты, отчетности и архива доказательств
Перед выплатой
- основание и право подтверждены документами;
- даты совпадают в приказе или Реестре, табеле и расчете;
- расчетный период сформирован от месяца события, а не от даты ввода документа;
- каждая выплата имеет правильный признак для Порядка №100 или №1266;
- исключенные дни подтверждены и не перенесены механически из другого вида средней;
- для больничных проверены стаж, ограничения, статус листка и распределение источников финансирования;
- сумма, налоги и дата платежа прошли проверку вторым лицом.
Для отчетности
- начисления отнесены к надлежащему периоду и виду дохода;
- база ЕСВ и налоговые показатели сверены с расчетной ведомостью;
- часть ПФУ не смешана с оплатой первых пяти дней работодателем;
- исправление аномалий не создало дубль в следующем месяце.
Для архива доказательств
- сохранены приказы, табели, расшифровка выплат и контрольная карточка версии расчета;
- по э-больничному сохранено служебное подтверждение статуса, решения и движения заявления-расчета в среде с ограниченным доступом;
- зафиксированы дата проверки норм и ответственный за повторный контроль;
- персональные данные и номер листка нетрудоспособности не попали в открытые файлы или учебные материалы.
Чтобы системно закрепить этот маршрут — от кадрового основания до отчетности и архива доказательств — целесообразно изучить программу обучения по зарплате и кадрам в BAS и сопоставить темы с собственным рабочим чек-листом.
Актуальность: нормы проверены по состоянию на 26 сентября 2026 года по Порядку №100, Порядку №1266, Закону №1105, действующим правилам финансирования ПФУ и особенностям трудовых отношений во время военного положения. Любой реальный расчет зависит от даты события, документов работника, страхового стажа, вида выплаты, релиза учетной системы и актуальной редакции норм.
Обязательная проверка: перед практическим использованием этот материал и каждый расчет по нему должен проверить специалист по зарплате и действующим нормам. Контроль входных данных снижает риск, но не заменяет профессионального налогового и зарплатного заключения для конкретной ситуации.