Відпускні й лікарняні для бухгалтера-початківця: де помиляються у вихідних даних
Два кейси, шість контрольних gates і 12-місячний набір із трьома помилками: як перевірити дані до розрахунку відпускних і лікарняних.. Контроль 1. Розділити дві підстави й два маршрути. Контроль 2. Шість gates для щорічної відпустки. Контроль 3. Ті самі gates для тимчасової непрацездатності. Контроль 4. Перевірити 12-місячний dataset і знайти три аномалії. Контроль 5. Пройти картку «симптом — поле — джерело — повторний контроль». Контроль 6. Лише після очищення даних застосувати механіку. Контроль 7. Відобразити подію в BAS, не довіряючи результату автоматично. Контроль 8. Зробити післярозрахункову звірку. Фінальний чекліст виплати, звітності й архіву доказів
Контроль 1. Розділити дві підстави й два маршрути
Контроль 2. Шість gates для щорічної відпустки
Контроль 3. Ті самі gates для тимчасової непрацездатності
Контроль 4. Перевірити 12-місячний dataset і знайти три аномалії
Контроль 5. Пройти картку «симптом — поле — джерело — повторний контроль»
Контроль 6. Лише після очищення даних застосувати механіку
Контроль 7. Відобразити подію в BAS, не довіряючи результату автоматично
Контроль 8. Зробити післярозрахункову звірку
Фінальний чекліст виплати, звітності й архіву доказів
Одна правильна формула не робить розрахунок правильним, якщо до неї потрапили хибна дата, зайвий місяць, не та виплата або непідтверджений статус події. Для бухгалтера-початківця це найважливіша зміна оптики: спочатку не рахуємо, а пропускаємо дані через контрольні пункти. Якщо хоча б один із них не пройдено, розрахунок зупиняємо, виправляємо джерело й повторюємо перевірку.
Розберемо два навчальні кейси одного умовного працівника. Його прийнято на роботу 20 серпня 2025 року. У липні 2026 року він іде у щорічну відпустку на 14 календарних днів, а в серпні 2026 року має дев’ять календарних днів тимчасової непрацездатності. Реальних персональних даних і номера е-лікарняного тут немає. Усі суми умовні й не є персональною розрахунковою консультацією.
Контроль 1. Розділити дві підстави й два маршрути
Відпустка та тимчасова непрацездатність можуть стояти поруч у табелі, але це різні події. Для них діють різні документи, правила середньої зарплати, переліки виключень і маршрути грошей. Тому спільною може бути лише дисципліна перевірки, а не сама формула.
| Питання | Щорічна відпустка | Тимчасова непрацездатність |
|---|---|---|
| Первинна підстава | Графік або погоджені дати, кадровий наказ, право на відповідний вид відпустки | Листок непрацездатності в Реєстрі та підтверджений страховий випадок |
| Правило середньої | Порядок №100 | Порядок №1266 і Закон №1105 |
| Типовий горизонт | 12 календарних місяців перед місяцем відпустки або фактичний період роботи за спеціальним правилом | 12 календарних місяців перед місяцем страхового випадку або фактично відпрацьовані повні календарні місяці |
| Хто фінансує звичайну хворобу чи травму, не пов’язану з виробництвом | Не застосовується: відпускні є витратою роботодавця | Перші п’ять днів — роботодавець, починаючи із шостого — Пенсійний фонд України |
Помилка починається, коли бухгалтер бачить слово «середня» і переносить правило з одного маршруту в інший. Безпечніше створити дві контрольні картки й у кожній окремо зафіксувати шість gates.
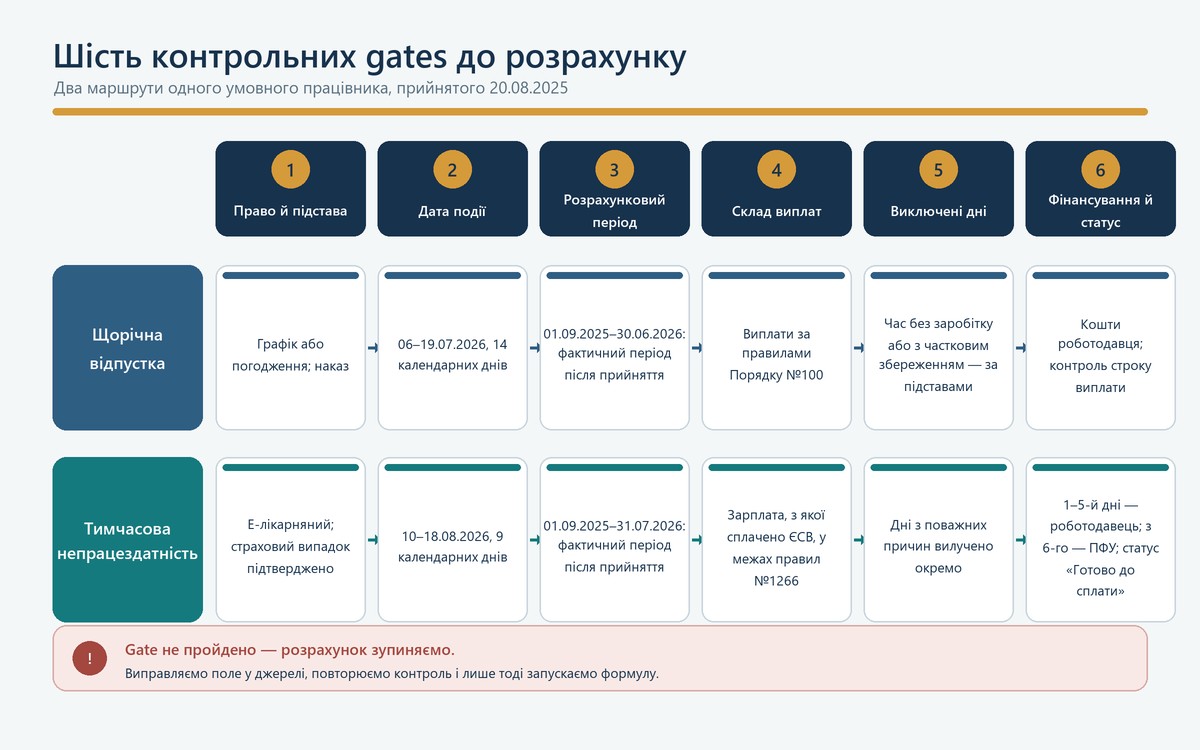
Контроль 2. Шість gates для щорічної відпустки
Gate 1 — право й підстава
Перевіряємо вид відпустки, залишок днів, погоджений період і наказ. Дата в наказі має збігатися з кадровою подією, табелем і майбутнім нарахуванням. Сам усний запит працівника не замінює оформлену підставу.
Gate 2 — дата події
У кейсі відпустка триває з 6 до 19 липня 2026 року включно — 14 календарних днів. Місяць початку визначає межу розрахункового періоду. Якщо в системі випадково поставити 30 червня замість 6 липня, бухгалтер отримає інший набір місяців ще до застосування формули.
Gate 3 — розрахунковий період
Працівник відпрацював менше року. За Порядком №100 беремо фактичний період із першого числа місяця після оформлення на роботу до першого числа місяця відпустки. Отже, у нашому прикладі це 1 вересня 2025 року — 30 червня 2026 року. Серпень 2025 року не є повним стартовим місяцем, а липень 2026 року вже є місяцем події.
Gate 4 — склад виплат
Кожен вид нарахування звіряємо не за побутовою назвою, а за його економічною суттю та правилами Порядку №100. Зарплата, премія за певний період, відпускні за попередню відпустку, допомога по тимчасовій непрацездатності та разова матеріальна допомога можуть оброблятися по-різному. Особливо небезпечно механічно взяти оборот рахунку або загальну суму відомості.
Gate 5 — виключені дні
Окремо збираємо періоди, коли працівник не працював і за ним відповідно до закону не зберігався заробіток або зберігався частково. Підстава має йти з наказу, табеля й кадрового обліку, а не з припущення. Для квітневого лікарняного в нашому наборі допомога та календарні дні обробляються за правилами Порядку №100; не можна автоматично копіювати виключення з лікарняного розрахунку.
Gate 6 — джерело коштів і строк
Відпускні фінансує роботодавець. До нарахування фіксуємо заплановану дату виплати та перевіряємо її за чинною нормою й умовами трудового або колективного договору. Після нарахування контролюємо суму до виплати, податки, відображення у звітності й факт проведення платежу.
Контроль 3. Ті самі gates для тимчасової непрацездатності
Gate 1 — право й електронна підстава
Потрібен сформований листок непрацездатності, що надійшов до кабінету страхувальника. Перевіряємо працівника, причину, період, можливе продовження та зв’язок кількох листків. У робочій картці достатньо службового посилання на запис у захищеній системі; номер е-лікарняного не слід переносити у відкриті таблиці, листування або навчальні приклади.
Gate 2 — дати страхового випадку
Умовний період непрацездатності — з 10 до 18 серпня 2026 року включно, тобто дев’ять календарних днів. Межі треба звірити з табелем, відсутностями й можливим продовженням. Один дубльований день може одночасно спотворити оплату, табель і заяву-розрахунок.
Gate 3 — розрахунковий період
За Порядком №1266 страховий випадок у серпні означає, що серпень до середньої не входить. Оскільки працівник прийнятий 20 серпня 2025 року й не має 12 повних календарних місяців, беремо повні місяці перебування у трудових відносинах перед подією: з 1 вересня 2025 року до 31 липня 2026 року.
Gate 4 — виплати, на які сплачено ЄСВ
Для лікарняних формуємо базу за правилами Порядку №1266: заробітна плата, з якої сплачено єдиний внесок, у межах установлених обмежень. Лікарняні за попередній страховий випадок і разова допомога, що не належить до зарплатної бази ЄСВ, не повинні потрапити до чисельника лише тому, що вони є у загальній відомості.
Gate 5 — календарні дні з поважних причин
Із знаменника вилучаємо календарні дні, не відпрацьовані з причин, перелічених у Порядку №1266. У нашому прикладі це чотири дні квітневої непрацездатності й п’ять днів відпустки без збереження зарплати у січні. Перелік для цього розрахунку не можна замінювати ширшим формулюванням із Порядку №100.
Gate 6 — страховий стаж, обмеження, статус і фінансування
До формули потрібні підтверджений загальний страховий стаж, страховий стаж за останні 12 місяців, чинні мінімальні й максимальні обмеження та пільговий статус, якщо він є. Для навчального працівника загальний стаж становить 6 років 4 місяці, тому застосовуємо 70% середньої. Перші п’ять днів фінансує роботодавець, наступні чотири — ПФУ. Нарахування не починаємо, доки листок не набув стану, з яким страхувальник може працювати.
Коли обидва маршрути пройдено на папері, корисно відпрацювати розрахунки зарплати й кадрові події на навчальних кейсах: так швидше стає видно, яке поле породжує помилковий результат і який документ має його підтвердити.
Контроль 4. Перевірити 12-місячний dataset і знайти три аномалії
Нижче — витяг із навчального регістру за 12 місяців. Колонки «підготовлено» показують дані до контролю, а не правильну відповідь. Для липневої відпустки потрібні рядки вересень 2025 — червень 2026, для серпневого лікарняного — вересень 2025 — липень 2026. Серпень 2026 є місяцем страхового випадку й до його середньої не входить.
| Місяць | Нараховано за відомістю, грн | Документ або подія | Підготовлено для Порядку №100 | Підготовлено для Порядку №1266 | Контроль |
|---|---|---|---|---|---|
| Вересень 2025 | 36 000 | Оклад і доплата | 36 000; 0 виключених днів | 36 000; 0 виключених днів | Пройдено |
| Жовтень 2025 | 36 000 | Оклад і доплата | 36 000; 0 днів | 36 000; 0 днів | Пройдено |
| Листопад 2025 | 40 200 | Розрахункова відомість підтверджує 36 000; окремий рядок 4 200 не має документа-підстави | 40 200; 0 днів | 40 200; 0 днів | Перевірити |
| Грудень 2025 | 38 000 | Оклад і доплата | 38 000; 0 днів | 38 000; 0 днів | Пройдено |
| Січень 2026 | 30 000 | Є наказ і табель на 5 календарних днів відпустки без збереження зарплати | 30 000; 0 днів | 30 000; 0 днів | Перевірити |
| Лютий 2026 | 38 000 | Оклад і доплата | 38 000; 0 днів | 38 000; 0 днів | Пройдено |
| Березень 2026 | 40 000 | Оклад і доплата | 40 000; 0 днів | 40 000; 0 днів | Пройдено |
| Квітень 2026 | 40 000 | 36 000 зарплати та 4 000 допомоги за 4 календарні дні непрацездатності | 40 000; 0 днів | 36 000; 4 дні | Пройдено: правила різні |
| Травень 2026 | 40 000 | Оклад і доплата | 40 000; 0 днів | 40 000; 0 днів | Пройдено |
| Червень 2026 | 52 000 | 40 000 зарплати та 12 000 разової допомоги за сімейними обставинами, що не є базою ЄСВ | 52 000; 0 днів | 52 000; 0 днів | Перевірити |
| Липень 2026 | 42 000 | Зарплата й відпускні; виплати є базою ЄСВ | Поза періодом липневої відпустки | 42 000; 0 днів | Пройдено |
| Серпень 2026 | 42 000 | Місяць нового страхового випадку | Поза періодом кейсу | Поза розрахунковим періодом | Не включати |
Аномалія 1: у листопаді дубльовано 4 200 грн без документа-підстави. Після звірки з розрахунковою відомістю й журналом коригувань у базі лишається 36 000 грн.
Аномалія 2: у січні п’ять днів відпустки без збереження зарплати підтверджені наказом і табелем, але в обох підготовлених знаменниках стоїть нуль. Треба виправити не результат формули, а реєстр виключених днів.
Аномалія 3: червневу разову допомогу 12 000 грн механічно включено в обидві бази. Для відпускних це разова виплата, яку не беремо за правилами Порядку №100; для лікарняних вона не є зарплатою, на яку нараховано ЄСВ, тому не входить до бази за Порядком №1266.
Контроль 5. Пройти картку «симптом — поле — джерело — повторний контроль»
| Симптом | Помилкове поле | Документ-джерело | Що перевірити повторно |
|---|---|---|---|
| Середня несподівано підскочила в листопаді | Сума виплати та ознака включення | Розрахункова відомість, документ коригування, журнал операцій | Суми обох баз і відсутність дубля в наступному місяці |
| Після відпустки без оплати знаменник не змінився | Кількість виключених календарних днів | Кадровий наказ і табель | П’ять днів окремо за Порядком №100 і №1266 |
| Разова допомога підвищила середню | Вид нарахування, база ЄСВ, правило включення | Заява, наказ, відомість і дані звіту з ЄСВ | Вилучення 12 000 грн з обох чисельників |
| Лікарняний є, але фінансування не можна оформити | Статус і зв’язок листків непрацездатності | Кабінет страхувальника та запис у Реєстрі | Період, причину, продовження, готовність до опрацювання |
Сенс картки — не «підкрутити» готову суму. Вона повертає бухгалтера до конкретного поля й первинного джерела, після чого обидва розрахунки будуються заново.
Контроль 6. Лише після очищення даних застосувати механіку
Навчальний розрахунок відпускних
Після трьох виправлень сума виплат за вересень 2025 — червень 2026, що входять до розрахунку за Порядком №100, становить 374 000 грн. У періоді 303 календарні дні. Вилучаємо п’ять підтверджених днів без збереження зарплати — отримуємо 298 днів.
Середньоденна зарплата: 374 000 ÷ 298 = 1 255,03 грн у відображенні до копійок.
Відпускні за 14 календарних днів: 374 000 ÷ 298 × 14 = 17 570,47 грн. Остаточне округлення та податкові утримання виконуються за правилами, чинними на дату нарахування.
Станом на 26 вересня 2026 року в Україні діє воєнний стан, а норми статті 73 КЗпП про святкові й неробочі дні не застосовуються. Тому в цьому навчальному періоді ми не зменшуємо знаменник на святкові дні. Це правило треба перевіряти саме на дату конкретної події: після припинення відповідного режиму механічно копіювати приклад не можна.
Навчальний розрахунок лікарняних
Після очищення сума зарплати, з якої сплачено ЄСВ, за вересень 2025 — липень 2026 становить 412 000 грн. У 11 повних календарних місяцях 334 дні. Вилучаємо п’ять днів відпустки без збереження зарплати й чотири дні попередньої непрацездатності: 334 − 5 − 4 = 325 календарних днів.
Середньоденна зарплата: 412 000 ÷ 325 = 1 267,69 грн у відображенні до копійок.
За підтвердженого страхового стажу 6 років 4 місяці навчальний відсоток оплати становить 70%. Денна виплата дорівнює приблизно 887,38 грн. За дев’ять календарних днів це приблизно 7 986,42 грн: 4 436,90 грн за перші п’ять днів коштом роботодавця та 3 549,52 грн за наступні чотири дні за рахунок ПФУ. Це спрощений приклад; перед реальним нарахуванням окремо перевіряють страховий стаж за останні 12 місяців, мінімальні й максимальні обмеження та підстави для пільгового відсотка.
Статус «Готово до сплати» означає готовність листка до роботи страхувальника, але не завжди доводить, що працівник уже отримав гроші: зокрема, листок може залишатися в цьому статусі, коли виплату повністю або частково здійснено коштом роботодавця. Отже, статус у Реєстрі, статус заяви-розрахунку, надходження фінансування та фактична виплата працівнику — чотири різні контрольні факти. Розрахунковий період, формулу середньоденної та перелік поважних причин слід звіряти з чинним Порядком №1266, а не з минулорічним шаблоном.
Контроль 7. Відобразити подію в BAS, не довіряючи результату автоматично
У BAS важливо мислити не назвами кнопок, а ланцюжком подій. Інтерфейс і назви документів залежать від конфігурації, локалізації, релізу та налаштувань підприємства, тому без підтвердженого релізу не варто давати інструкцію «натисніть саме тут».
- Кадрова основа: дата прийняття, графік роботи, страховий стаж, право на відпустку.
- Подія відсутності: окремо відпустка й окремо непрацездатність із правильними датами та підставами.
- Види нарахувань: ознаки включення у середню, база ЄСВ, правило обліку разових виплат.
- Розрахунок: сформований програмою період, список виплат і виключених днів звіряємо з контрольною карткою.
- Фінансування й виплата: для лікарняних розділяємо частину роботодавця та ПФУ, для відпускних контролюємо власний платіжний маршрут.
- Звітність і закриття: перевіряємо період відображення, податки, ЄСВ, взаємозв’язок із табелем і відсутність повторного нарахування.
Автоматичний результат BAS не є доказом правильності. Доказ — це відтворюваний ланцюжок від документа-підстави через перевірені поля до суми, звітності та платежу.
Контроль 8. Зробити післярозрахункову звірку
Після появи суми контроль не закінчується. Для відпустки звіряємо кількість оплачуваних днів, період відсутності, середньоденну та дату виплати. Для лікарняного — загальну кількість днів, відсоток за стажем, частини роботодавця й ПФУ, заяву-розрахунок, надходження коштів і фактичну виплату.
Корисний швидкий тест — незалежно перемножити денну суму на кількість днів і скласти джерела фінансування. У нашому кейсі п’ять днів плюс чотири дні мають дорівнювати дев’яти, а дві суми фінансування — загальній допомозі. Якщо рівність не виконується, не виправляємо різницю ручною проводкою, а повертаємося до даних.
Фінальний чекліст виплати, звітності й архіву доказів
Перед виплатою
- підстава й право підтверджені документами;
- дати збігаються в наказі або Реєстрі, табелі та розрахунку;
- розрахунковий період сформований від місяця події, а не від дати введення документа;
- кожна виплата має правильну ознаку для Порядку №100 або №1266;
- виключені дні підтверджені й не перенесені механічно з іншого виду середньої;
- для лікарняних перевірені стаж, обмеження, статус листка та розподіл джерел фінансування;
- сума, податки й дата платежу пройшли контроль другою особою.
Для звітності
- нарахування віднесені до належного періоду та виду доходу;
- база ЄСВ і податкові показники звірені з розрахунковою відомістю;
- частина ПФУ не змішана з оплатою перших п’яти днів роботодавцем;
- виправлення аномалій не створило дубль у наступному місяці.
Для архіву доказів
- збережені накази, табелі, розшифровка виплат і контрольна картка версії розрахунку;
- за е-лікарняним збережено службове підтвердження статусу, рішення та рух заяви-розрахунку в середовищі з обмеженим доступом;
- зафіксовано дату перевірки норм і відповідального за повторний контроль;
- персональні дані та номер листка непрацездатності не потрапили до відкритих файлів або навчальних матеріалів.
Щоб системно закріпити цей маршрут — від кадрової підстави до звітності й архіву доказів — доречно переглянути програму навчання із зарплати та кадрів у BAS й зіставити теми з власним робочим чеклістом.
Актуальність: норми перевірено станом на 26 вересня 2026 року за Порядком №100, Порядком №1266, Законом №1105, чинними правилами фінансування ПФУ та особливостями трудових відносин під час воєнного стану. Будь-який реальний розрахунок залежить від дати події, документів працівника, страхового стажу, виду виплати, релізу облікової системи й актуальної редакції норм.
Обов’язкове рев’ю: перед практичним використанням цей матеріал і кожен розрахунок за ним має перевірити фахівець із зарплати та чинних норм. Контроль вхідних даних зменшує ризик, але не замінює професійного податкового й зарплатного висновку для конкретної ситуації.