<b>Да</b>, и это следует сделать немедленно. Учреждение финансируется по помесячному плану использования бюджетных средств. По состоянию на 01.12.2014 собственных поступлений поступило меньше, чем запланировано сметой на 2014 год. Нужно ли вносить изменения в смету и корректировать плановые показатели?
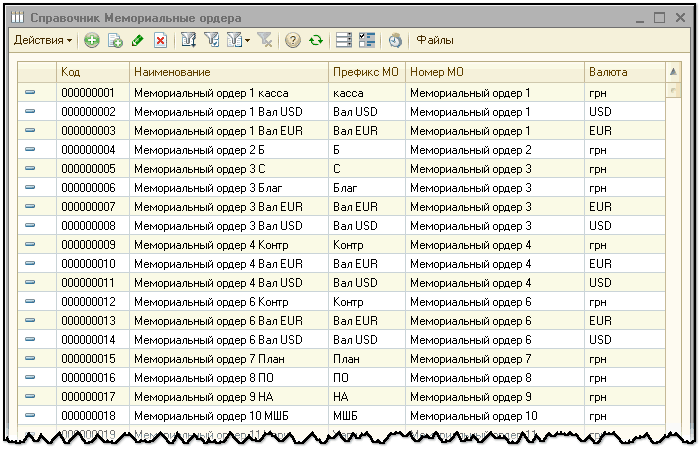
Для возможности формирования мемориальных ордеров отдельно по видам средств, в конфигурациях «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0) и «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0), предусмотрена возможность настройки структуры и правил формирования для мемориальных ордеров в справочнике «Мемориальные ордера».
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
Лица, зарегистрированные плательщиками НДС, обязаны вести отдельный учет операций по поставке и приобретению товаров/услуг, подлежащих налогообложению, а также операций, не являющихся объектами обложения НДС и операций, освобожденных от налогообложения (п.201.14 ст.201 НКУ). Сводные результаты такого учета отражаются в <b><i>налоговой декларации по налогу на добавленную стоимость</i></b>.Общие положения. Элементы налоговой отчетности по НДС. Декларация по НДС: форма и состав. Отчетные (налоговые) периоды. Сроки представления декларации в органы ГФС. Декларация по НДС: требования к оформлению. Декларация по НДС: структура. Раздел I Налоговые обязательства. Раздел II Налоговый кредит. Раздел III Расчеты за отчетный период. Уточняющий расчет. Расчет налоговых обязательств, начисленных получателем импортных услуг. Сроки уплаты НДС. Документы
Приведенная в статье методика моделировалась в конфигурации Бухгалтерия для бюджетных учреждений Украины, редакция 1.0. Данная методика применима также для конфигурации Комплексный учет для бюджетных учреждений Украины, редакция 1.0.
Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Данная методика применима также для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.
В соответствии с пунктом 2 постановления Кабинета Министров Украины «Вопросы оплаты труда работников учреждений, заведений и организаций отдельных отраслей бюджетной сферы» от 11.05.2011 № 524 выпускникам высших учебных заведений (далее — выпускники вузов), получившим образование по направлениям и специальностям медицинского и фармацевтического профиля, предусмотрено предоставление единовременной адресной денежной помощи (далее — денежная помощь) в порядке, утвержденном Министерством здравоохранения Украины по согласованию с Министерством финансов Украины.Медицинскую сестру после окончания медучилища приняли на работу. Имеет ли она право на получение единовременной адресной денежной помощи? Если да, то в каком размере и кто ее выплачивает?
Прежде всего следует отметить, что объём субвенции из районного бюджета сельскому для осуществления расходов на финансирование дошкольного учебного заведения <b>не может быть меньше</b> соответствующих утверждённых расходов сельского бюджета на 2014 год. Если объём этой субвенции меньше — это является нарушением требований абзаца пятого пункта 20 раздела VI Заключительные и переходные положения Бюджетного кодекса Украины (БК), поэтому сельский совет обязан обратиться в соответствующий районный совет относительно увеличения объёма указанной субвенции.Для финансирования дошкольного учебного заведения сельскому совету предоставляется субвенция из районного бюджета, однако её не хватает для обеспечения в полном объёме оплаты труда и энергоносителей. Имеет ли право сельский совет финансировать дошкольное учебное заведение из свободного остатка, сложившегося на 01.01.2015, или за счёт перевыполнения сельского бюджета?
Согласно абзацу второму части первой статьи 3 Закона Украины О природно-заповедном фонде Украины от 16.06.1992 № 2456-XII национальные природные парки (далее — НПП) относятся к природно-заповедному фонду Украины. Национальный природный парк предоставляет услуги по краткосрочному отдыху (разбивке палаток), а также проживанию туристов и отдыхающих. Обязательно ли при предоставлении таких услуг применять РРО, можно ли использовать расчетные книжки и книги учета расчетных операций?
Методика, описанная в статье, моделировалась в конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0. Материал также актуален для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.
Приведенные в методиках рекомендации моделировались в конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. Указанные в статье рекомендации также актуальны для конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0. <a name="primer"></a><h2>Пример</h2>