<b>Так</b>, і це слід зробити негайно.Установа фінансується за помісячним планом використання бюджетних коштів. Станом на 01.12.2014 власних надходжень надійшло менше, ніж заплановано кошторисом на 2014 рік. Чи потрібно вносити зміни до кошторису та коригувати планові показники?
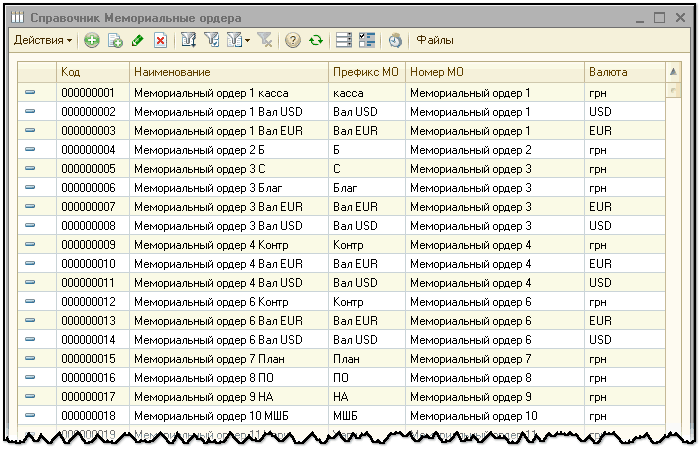
Для можливості формування меморіальних ордерів окремо за видами коштів, у конфігураціях «Бухгалтерія для бюджетних установ України» (редакція 1.0) та «Комплексний облік для бюджетних установ України» (редакція 1.0), передбачено можливість налаштування структури та правил формування для меморіальних ордерів у довіднику «Меморіальні ордери».
Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
Особи, зареєстровані платниками ПДВ, зобов'язані вести окремий облік операцій з постачання та придбання товарів/послуг, що підлягають оподаткуванню, а також операцій, що не є об'єктами оподаткування ПДВ, і операцій, звільнених від оподаткування (п.201.14 ст.201 ПКУ). Зведені результати такого обліку відображаються у <b><i>податковій декларації з податку на додану вартість</i></b>.Загальні положення. Елементи податкової звітності з ПДВ. Декларація з ПДВ: форма та склад. Звітні (податкові) періоди. Строки подання декларації до органів ДФС. Декларація з ПДВ: вимоги до оформлення. Декларація з ПДВ: структура. Розділ I Податкові зобов'язання. Розділ II Податковий кредит. Розділ III Розрахунки за звітний період. Уточнюючий розрахунок. Розрахунок податкових зобов'язань, нарахованих отримувачем імпортних послуг. Строки сплати ПДВ. Документи
Наведена у статті методика моделювалася в конфігурації Бухгалтерія для бюджетних установ України, редакція 1.0. Ця методика застосовна також для конфігурації Комплексний облік для бюджетних установ України, редакція 1.0.
Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Ця методика застосовна також для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
Відповідно до пункту 2 постанови Кабінету Міністрів України Питання оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери від 11.05.2011 № 524 випускникам вищих навчальних закладів (далі — випускники ВНЗ), які здобули освіту за напрямами і спеціальностями медичного та фармацевтичного профілю, передбачено надання одноразової адресної грошової допомоги (далі — грошова допомога) у порядку, затвердженому Міністерством охорони здоров’я України за погодженням з Міністерством фінансів України.Медичну сестру після закінчення медучилища взяли на роботу. Чи має вона право на отримання одноразової адресної грошової допомоги? Якщо так, то в якому розмірі і хто її виплачує?
Насамперед слід зауважити, що обсяг субвенції з районного бюджету сільському для проведення видатків на фінансування дошкільного навчального закладу <b>не може бути меншим</b> відповідних затверджених видатків сільського бюджету на 2014 рік. Якщо обсяг цієї субвенції є меншим — то це є порушенням вимог абзацу п’ятого пункту 20 розділу VI Прикінцеві та перехідні положення Бюджетного кодексу України (БК), а тому сільська рада зобов’язана звернутись до відповідної районної ради щодо збільшення обсягу зазначеної субвенції.Для фінансування дошкільного навчального закладу сільській раді надається субвенція з районного бюджету, але її не вистачає для забезпечення в повному обсязі оплати праці та енергоносіїв. Чи має право сільська рада фінансувати дошкільний навчальний заклад з вільного залишку, що склався на 01.01.2015, або за рахунок перевиконання сільського бюджету?
Відповідно до абзацу другого частини першої статті 3 Закону України Про природно-заповідний фонд України від 16.06.1992 № 2456-XII національні природні парки (далі — НПП) належать до природно-заповідного фонду України.Національний природний парк надає послуги з короткострокового відпочинку (розбиття наметів), а також проживання туристів і відпочивальників. Чи обов’язково під час надання таких послуг застосовувати РРО, чи можна використовувати розрахункові книжки і книги обліку розрахункових операцій?
Методика, описана у статті, моделювалася в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
Наведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Зазначені в статті рекомендації також актуальні для конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. <a name="primer"></a><h2>Приклад</h2>