Прежде чем приступить к регистрации фактов хозяйственной деятельности с помощью "1С:Бухгалтерии 8 для Украины", необходимо ввести начальные остатки по счетам бухгалтерского учета. Это обеспечит правильное отображение текущих остатков в стандартных и регламентированных отчетах. Если же предприятие новое и хозяйственная деятельность в нем еще не велась, то вводить начальные данные не требуется.
После сдачи отчетности и закрытия отчетного периода имеет смысл обезопасить информационную базу от случайного или намеренного изменения данных периода. Для решения этой задачи используется механизм "Дата запрета изменения данных" (меню "Администрирование" —” "Поддержка и обслуживание" —” "Регламентные операции" —” "Даты запрета изменения данных").Дата запрета изменения данных. Настройки нумерации и печати налоговых документов
Приведенные в статье примеры воспроизводились в конфигурации Бухгалтерия для бюджетных учреждений Украины (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации Комплексный учет для бюджетных учреждений Украины (редакция 1.0).
<b>Нет, не подлежит.</b> И вот почему.Срок листка нетрудоспособности, выданного работнику, закончился 12 марта 2014 года. В этот день ему установлена группа инвалидности. Подлежит ли оплате последний день листка нетрудоспособности, ведь именно в этот день работнику установлена группа инвалидности?
В соответствии с частью третьей статьи 40 Кодекса законов о труде Украины (КЗоТ) <b>запрещается увольнять</b> работника по инициативе учреждения в период его временной нетрудоспособности (кроме увольнения по пункту 5 статьи 40 КЗоТ). В учреждении происходит сокращение численности и штата работников. За день до запланированной даты увольнения работник заболел и некоторое время находился на больничном. Листок нетрудоспособности уже закрыт. Какой будет дата увольнения работника: последний день временной нетрудоспособности или день, указанный в графе «Приступить к работе» листка нетрудоспособности?
Учет испытательного срока ведется как в регламентированном, так и в управленческом учете и зависит от режима, который выбран в настройке параметров учета на закладке Управленческий учет. Для целей управленческого учета устанавливается режим Набор персонала ведется: По центрам ответственности, для регламентированного – Набор персонала ведется: По структуре юридических лиц (рис. 1).
Особенностью учета персонала является тот факт один и тот же человек (иначе физическое лицо) может рассматриваться как несколько объектов учета. Например, некое физическое лицо может поработать в организации и уволиться, а затем по прошествии не которого времени, снова быть принятым на работу. В этом случае два сотрудника, принятые в разное время и в общем случае на разные рабочие места, соответствуют одному физическому лицу.Физические лица. Сотрудники. Упрощенный кадровый учет. Документы кадрового учета
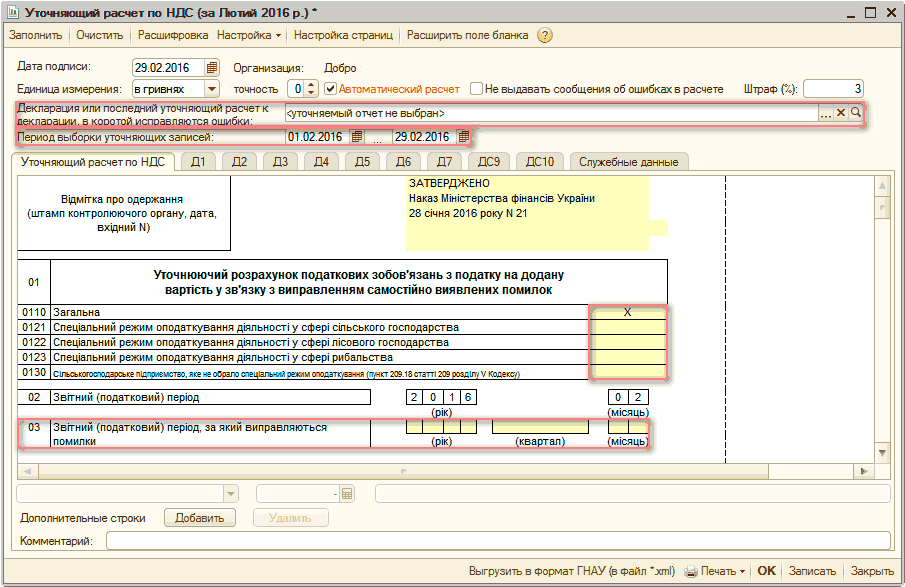
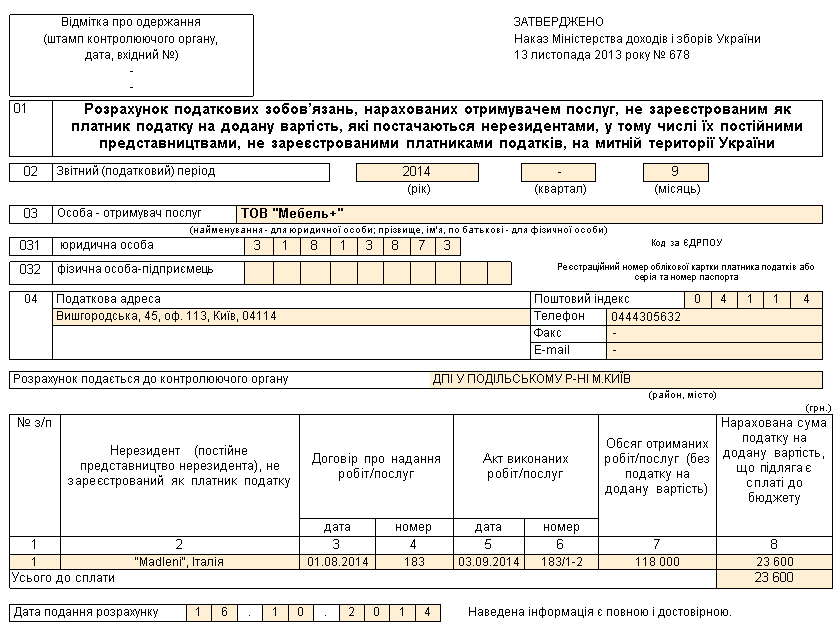
Заключать договора с нерезидентами на оказание ими услуг могут не только субъекты хозяйствования, зарегистрированные плательщиками НДС, но и резиденты Украины – неплательщики НДС. Данные субъекты хозяйствования, также как и плательщики НДС, в случае, если место поставки услуг находится на таможенной территории Украины, считаются налоговыми агентами нерезидента в целях начисления налоговых обязательств, то есть лицами, ответственными за начисление и уплату НДС в бюджет, о чем прямо указано в п.180.2 ст.180 НКУ. И также как плательщики НДС, неплательщики НДС несут ответственность за нарушение порядка начисления и уплаты налоговых обязательств при получении от нерезидентов услуг с местом их поставки на таможенной территории Украины. Это предусмотрено п.208.5 ст.208 НКУ. Напомним, ст.208 НКУ называется Налогообложение поставляемых нерезидентами услуг, место поставки которых находится на таможенной территории Украины и именно она определяет особенности начисления НДС при импорте услуг. О том, что действие данной статьи Кодекса распространяется в равной степени на плательщиков и неплательщиков НДС, указано в первом ее пункте – п.208.1: <i>данной статьей устанавливаются правила налогообложения при поставке лицом-нерезидентом, которое не зарегистрировано в качестве плательщика налога, услуг, место поставки которых находится на таможенной территории Украины, лицу, зарегистрированному в качестве плательщика налога, или любому другому юридическому лицу – резиденту</i>.Общие положения. Особая форма отчетности по НДС. Оформление и представление Расчета в органы ГНС. Документы
Пример, приведенный в статье, моделировался на конфигурации «Бухгалтерия для Украины» (редакция 1.2). Статья также актуальна для конфигураций «Управление производственным предприятием для Украины» (редакция 1.3), «Управление торговым предприятием для Украины» (редакция 1.2), «Зарплата и Управление персоналом для Украины» (редакция 2.1), «Управление торговлей для Украины» (редакция 2.3). <a name="primer"></a><h2>Пример</h2>
Приведенная в статье информация актуальна для конфигурации "Бухгалтерия для Украины" (редакция 1.2).1. Непоследовательность оформления документов. 2. Некорректность заполнения и несоответствие «счетов расчетов» и «счетов авансов» в документах оплаты и отгрузки. 3. Неактуальность ведения учета в информационной базе, в связи с некорректной работой механизма «Дата актуальности учета». 4. Некорректность ведения учета в разрезе расчетных документов (отсутствие ссылки на документ расчетов). 5. Неточность отражения операций приобретения капитальных инвестиций. 6. Некорректность (непонимание) методики ведения «Сложного учета НДС»