Перш ніж розпочати реєстрацію фактів господарської діяльності за допомогою "1С:Бухгалтерії 8 для України", необхідно ввести початкові залишки за рахунками бухгалтерського обліку. Це забезпечить правильне відображення поточних залишків у стандартних і регламентованих звітах. Якщо ж підприємство нове і господарська діяльність у ньому ще не велася, то вводити початкові дані не потрібно.
Після здавання звітності та закриття звітного періоду має сенс убезпечити інформаційну базу від випадкової або навмисної зміни даних періоду. Для вирішення цього завдання використовується механізм "Дата заборони зміни даних" (меню "Адміністрування" —” "Підтримка та обслуговування" —” "Регламентні операції" —” "Дати заборони зміни даних").Дата заборони зміни даних. Налаштування нумерації та друку податкових документів
Наведені в статті приклади відтворювалися в конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Методика, описана в статті, актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).
<b>Ні, не підлягає.</b> І ось чому.Термін листка непрацездатності, виданого працівникові, закінчився 12 березня 2014 року. Цього дня йому встановлено групу інвалідності. Чи підлягає оплаті останній день листка непрацездатності, адже саме в цей день працівнику встановлено групу інвалідності?
Відповідно до частини третьої статті 40 Кодексу законів про працю України (КЗпП) <b>забороняється звільняти</b> працівника з ініціативи установи в період його тимчасової непрацездатності (крім звільнення за пунктом 5 статті 40 КЗпП).В установі відбувається скорочення чисельності і штату працівників. За день до запланованої дати звільнення працівник захворів і деякий час перебував на лікарняному. Листок непрацездатності вже закрито. Якою буде дата звільнення працівника: останній день тимчасової непрацездатності чи день, який зазначено у графі Стати до роботи листка непрацездатності?
Облік випробувального строку ведеться як у регламентованому, так і в управлінському обліку та залежить від режиму, який вибрано в налаштуванні параметрів обліку на вкладці Управлінський облік. Для цілей управлінського обліку встановлюється режим Набір персоналу ведеться: За центрами відповідальності, для регламентованого – Набір персоналу ведеться: За структурою юридичних осіб (рис. 1).
Особливістю обліку персоналу є той факт, що одна й та сама людина (інакше фізична особа) може розглядатися як кілька об'єктів обліку. Наприклад, деяка фізична особа може попрацювати в організації та звільнитися, а потім через деякий час знову бути прийнятою на роботу. У цьому випадку два співробітники, прийняті в різний час і в загальному випадку на різні робочі місця, відповідають одній фізичній особі.Фізичні особи. Співробітники. Спрощений кадровий облік. Документи кадрового обліку
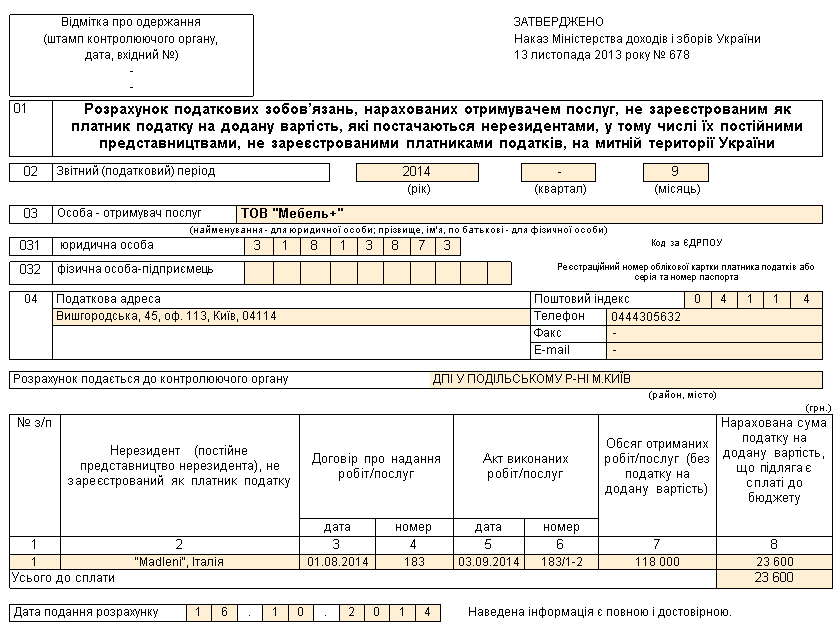
Укладати договори з нерезидентами на надання ними послуг можуть не лише суб’єкти господарювання, зареєстровані платниками ПДВ, а й резиденти України – неплатники ПДВ. Ці суб’єкти господарювання, так само як і платники ПДВ, у разі якщо місце постачання послуг знаходиться на митній території України, вважаються податковими агентами нерезидента з метою нарахування податкових зобов’язань, тобто особами, відповідальними за нарахування та сплату ПДВ до бюджету, про що прямо зазначено в п.180.2 ст.180 ПКУ. І так само як платники ПДВ, неплатники ПДВ несуть відповідальність за порушення порядку нарахування та сплати податкових зобов’язань при отриманні від нерезидентів послуг з місцем їх постачання на митній території України. Це передбачено п.208.5 ст.208 ПКУ. Нагадаємо, ст.208 ПКУ називається Оподаткування послуг, що постачаються нерезидентами, місце постачання яких знаходиться на митній території України, і саме вона визначає особливості нарахування ПДВ при імпорті послуг. Про те, що дія цієї статті Кодексу поширюється однаковою мірою на платників і неплатників ПДВ, зазначено в її першому пункті – п.208.1: <i>цією статтею встановлюються правила оподаткування при постачанні особою-нерезидентом, яка не зареєстрована як платник податку, послуг, місце постачання яких знаходиться на митній території України, особі, зареєстрованій як платник податку, або будь-якій іншій юридичній особі – резиденту</i>.Загальні положення. Особлива форма звітності з ПДВ. Оформлення та подання Розрахунку до органів ДПС. Документи
Приклад, наведений у статті, моделювався на конфігурації «Бухгалтерія для України» (редакція 1.2). Стаття також актуальна для конфігурацій «Управління виробничим підприємством для України» (редакція 1.3), «Управління торговельним підприємством для України» (редакція 1.2), «Зарплата та Управління персоналом для України» (редакція 2.1), «Управління торгівлею для України» (редакція 2.3). <a name="primer"></a><h2>Приклад</h2>
Наведена у статті інформація актуальна для конфігурації "Бухгалтерія для України" (редакція 1.2).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Неактуальність ведення обліку в інформаційній базі у зв'язку з некоректною роботою механізму «Дата актуальності обліку». 4. Некоректність ведення обліку в розрізі розрахункових документів (відсутність посилання на документ розрахунків). 5. Неточність відображення операцій придбання капітальних інвестицій. 6. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»