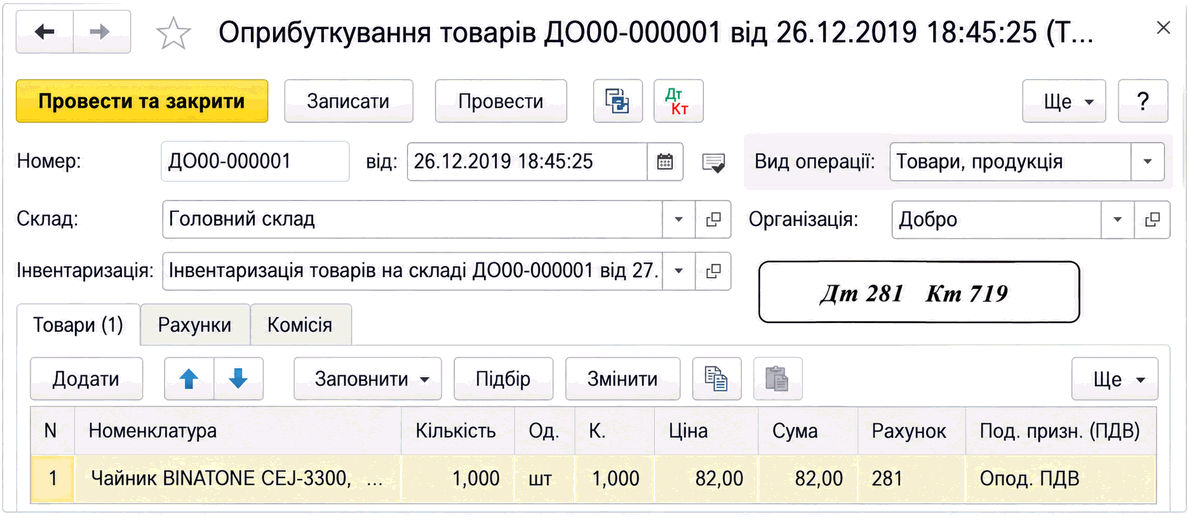
Оприходование запасов
Документ «Оприходование товаров» применяют для зачисления излишков и других запасов на баланс предприятия. Материал описывает заполнение документа, налоговые параметры, счета доходов и отражение проводок.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Документ «Оприходование товаров» применяют для зачисления излишков и других запасов на баланс предприятия. Материал описывает заполнение документа, налоговые параметры, счета доходов и отражение проводок.
ЧитатьПрактический разбор правил КИК по состоянию на 11 сентября 2026 года: как определить контролера, не пропустить 60-дневное уведомление, выбрать полный или сокращенный отчет, подготовить финансовую отчетность, рассчитать скорректированную прибыль и правильно применить освобождение от налогообложения.. Что показала кампания КИК в 2026 году. Кто является контролирующим лицом: дерево определения контроля. Уведомление о КИК: 60 дней — это отдельные часы. Календарь контролера в 2026 году. Полный и сокращенный отчет: разница не в желании контролера. Финансовая отчетность КИК: основа, а не формальное приложение. Как формируется скорректированная прибыль. Когда прибыль КИК может быть освобождена от налогообложения. Главное отличие: налога нет — отчет все равно есть. Как организовать работу бухгалтера без декабрьского аврала. Финальный чек-лист контролера
ЧитатьКак научиться видеть за отдельными накладными, банковскими операциями и записями в BAS единый учетный цикл: разбираем десять взаимосвязанных событий условного малого ООО, исправляем ошибку в аналитике, закрываем месяц и сверяем контрольные суммы перед подготовкой отчетности.. Почему первичку, проводки и отчетность недостаточно изучать отдельно. Исходные условия кейса. Десять событий одного месяца. Четыре сверки и исправление заложенной ошибки. Что проверить до и после закрытия месяца в BAS. Как учетные данные переходят в отчетность. Итоговая карта: от документа до отчетности. Контрольные суммы завершенного кейса. Когда кейс действительно выполнен
ЧитатьСквозной учебный кейс показывает, как отличить хозяйственное событие от бумажного и программного документа, проверить контрагента и договор, пройти путь от счета и расходной накладной до оплаты, понять логику проводок и найти причину неправильных взаиморасчетов.. 1. Событие, первичный документ и запись в программе — не одно и то же. 2. Исходные условия учебного кейса. 3. Контрагент и договор: сначала аналитика, потом документы. 4. Цепочка продажи: счет → расходная накладная → оплата. 5. Логика проводок в рамках кейса. 6. Как сопоставить выписку, реализацию и взаиморасчеты. 7. Сквозная таблица контроля. 8. Если документ есть, а итог неправильный. 9. Чек-лист перед закрытием месяца
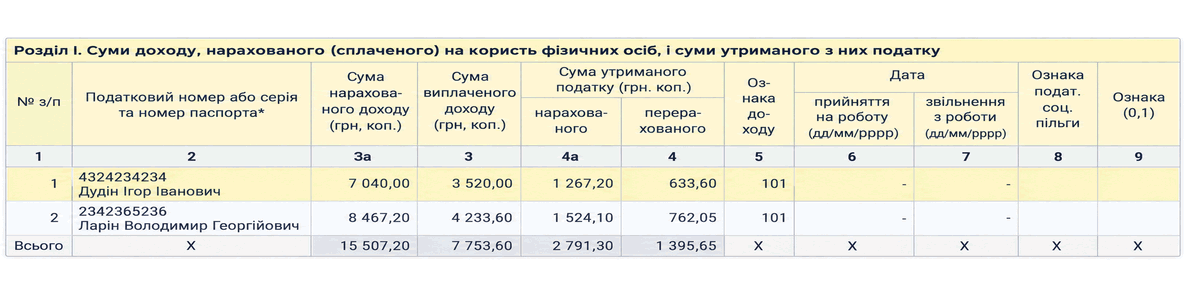
ЧитатьРегламентированный отчет по НДФЛ заполняется по данным документов начисления зарплаты и платежных ведомостей. Описано, какие суммы дохода и налога попадают в соответствующие графы отчета.
ЧитатьПрактический алгоритм учета грантовых средств после их зачисления: как перенести бизнес-план в рабочий бюджет, организовать реестр расходов, оформить приобретение оборудования, отделить зарплату и налоги и контролировать выполнение условий программы.. Что изменилось в программе по состоянию на 11 сентября 2026 года. Первая неделя после зачисления: создаем контрольное досье. Как превратить бизнес-план в рабочий бюджет. Реестр использования грантовых средств. Первичные документы: один платеж — одна завершенная цепочка доказательств. Оборудование: от счета до инвентарного объекта. Отдельный подход для ФЛП. Отдельный подход для юридического лица. Зарплата и рабочие места: два параллельных контура. Как контролировать налоговое обязательство перед программой. Изменение бюджета: сначала согласование, потом платеж. Типичные ошибки после получения гранта. Контрольный чек-лист бухгалтера. Главный принцип: учитывать не деньги, а выполнение обещания
ЧитатьЧто именно цифровые платформы смогут сообщать о продавцах, почему отчётность не равна автоматическому начислению налога и как отличить предпринимательские продажи ФЛП от реализации собственных бывших в употреблении вещей. Материал учитывает статус законопроекта № 15111-д по состоянию на 11 сентября 2026 года.. Статус на 11 сентября 2026 года: закон ещё не вступил в силу. Что именно планируют передавать о продавце. Какие операции попадают в поле внимания. Два разных порога, которые нельзя путать. ФЛП и продажа собственных вещей — не взаимозаменяемые режимы. Какой специальный налог предлагает законопроект. Когда могут начаться отчёты и международный обмен. Что стоит сделать продавцу уже сейчас. Что контролировать бухгалтеру и руководителю. Главный вывод
ЧитатьПрактический календарь перехода ФЛП на другую группу единого налога с объяснением сроков, критериев групп, ставок 2026 года и действий с НДС, кассой, товарными остатками и учетной программой.. Главное правило: заявление действует только с нового квартала. Сначала проверяем право на новую группу. Какое заявление подать до 15 сентября. НДС: три разных сценария, которые нельзя смешивать. Что сделать с остатками при аннулировании НДС. Учет товарных запасов после смены группы. РРО и ПРРО: готовим кассу к первой операции, а не после нее. Переходящие оплаты, возвраты и договоры. Чек-лист бухгалтера на сентябрь. Пять ловушек, которые встречаются чаще всего
ЧитатьПрактический расчёт расходов ФЛП первой, второй и третьей групп в 2026 году: фиксированные и процентные платежи за месяц и год, сценарии с доходом 0, 100 000 и 500 000 грн, а также реальная стоимость одного работника на минимальной зарплате.. Исходные данные калькулятора. Калькулятор на один месяц: доход 0, 100 000 или 500 000 грн. Калькулятор на год: тот же доход в годовом измерении. Переключатель «один работник»: что на самом деле добавить к расходам. Кому вообще доступна каждая группа. Почему 3% с НДС нельзя назвать просто «более дешёвыми 4%». Когда платить и по какой форме отчитываться. Пять ошибок, которые искажают бюджет ФЛП. Как руководителю пользоваться расчётом. Итоговый чек-лист перед выбором группы
ЧитатьПрактический маршрут для бухгалтера по новой форме 2026 года: от кадрового события и начисления зарплаты до заполнения Д1, 4ДФ и Д5, сверки контрольных сумм, исправления ошибок и получения квитанции о принятии.. Что именно изменилось в 2026 году. Начинаем не с отчёта, а с расчётной ведомости. Маршрут данных: что переносить в Д1, 4ДФ и Д5. Шесть ситуаций, в которых чаще всего теряется строка. Контрольная проверка перед подписанием. Почему квитанция — это часть учётной процедуры. Как отработать форму без риска для реальной отчётности. Финальный чек-лист бухгалтера
ЧитатьПрактический разбор правил, которые парламент предусмотрел для доходов от продажи товаров, перевозок, доставки и аренды через цифровые платформы: актуальный статус законопроекта, ставка 10%, роль платформы как налогового агента, различия для обычного физлица и ФЛП, пределы льготы на продажу вещей и состав данных для украинской и международной отчетности.. Сначала о статусе: правила приняты парламентом, но еще не действуют. Какие сервисы будут считаться цифровыми платформами. Как будет работать специальная ставка 10%. Продажа товаров: два разных предела, которые легко перепутать. Личные вещи или предпринимательская торговля. Чем обычное физлицо отличается от ФЛП. Какие сведения будет получать ГНС. Как будет работать международный обмен. Что сделать до запуска правил. Практический вывод
ЧитатьПрактическое руководство по отчетности украинских резидентов за 2025 год: как проверить пороги прямого и косвенного владения и признаки фактического контроля, отличить обязанность отчитаться от обязанности уплатить налог, определить основания освобождения прибыли КИК от налогообложения, подготовить отдельный отчет и заверенную финансовую отчетность по каждой иностранной компании, а также заменить сокращенный отчет полным до конца 2026 года.. Кого правила КИК касаются в 2026 году. Фактический контроль: доля не защищает от отчетности. Календарь отчетности за 2025 год. Одна компания — один отчет и свой комплект документов. Сокращенный и полный отчеты: разные задачи. Как рассчитывается скорректированная прибыль КИК. Когда прибыль КИК освобождается от налогообложения. Отчетность и налог — не одно и то же. Практический чек-лист для отчета за 2025 год. Ошибки, которые стоит исключить до отправки. Что сделать сейчас
Читать