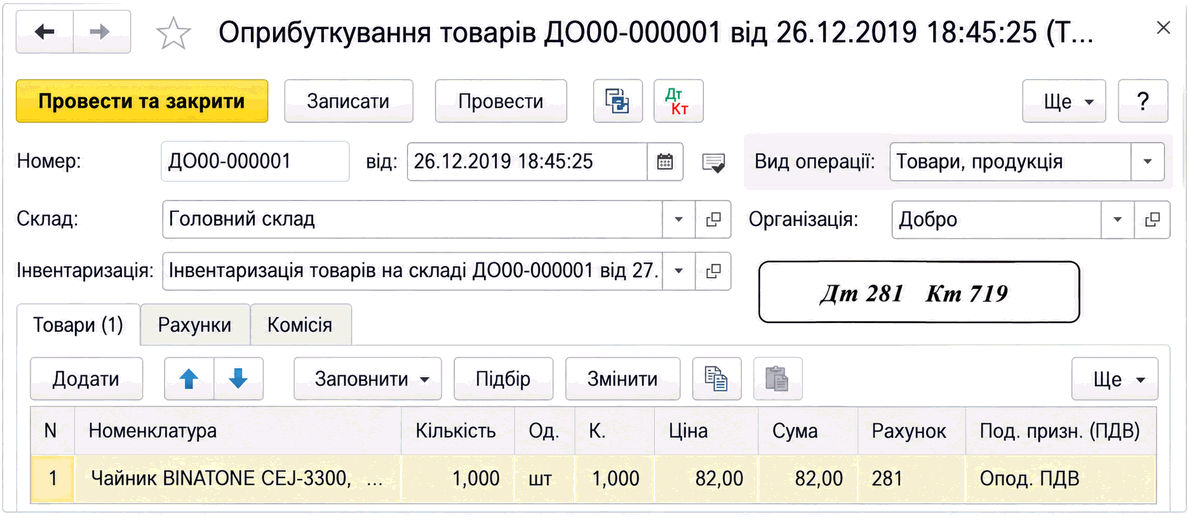
Оприбуткування запасів
Документ «Оприбуткування товарів» застосовують для зарахування надлишків та інших запасів на баланс підприємства. Матеріал описує заповнення документа, податкові параметри, рахунки доходів і відображення проводок.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Документ «Оприбуткування товарів» застосовують для зарахування надлишків та інших запасів на баланс підприємства. Матеріал описує заповнення документа, податкові параметри, рахунки доходів і відображення проводок.
ЧитатиПрактичний розбір правил КІК станом на 11 вересня 2026 року: як визначити контролера, не пропустити 60-денне повідомлення, обрати повний або скорочений звіт, підготувати фінансову звітність, розрахувати скоригований прибуток і правильно застосувати звільнення від оподаткування.. Що показала кампанія КІК у 2026 році. Хто є контролюючою особою: дерево визначення контролю. Повідомлення про КІК: 60 днів — це окремий годинник. Календар контролера у 2026 році. Повний і скорочений звіт: різниця не в бажанні контролера. Фінансова звітність КІК: основа, а не формальний додаток. Як формується скоригований прибуток. Коли прибуток КІК може бути звільнений від оподаткування. Головна відмінність: немає податку — звіт усе одно є. Як організувати роботу бухгалтера без грудневого авралу. Фінальний чек-лист контролера
ЧитатиЯк навчитися бачити за окремими накладними, банківськими операціями та записами в BAS єдиний обліковий цикл: розбираємо десять взаємопов’язаних подій умовного малого ТОВ, виправляємо помилку в аналітиці, закриваємо місяць і звіряємо контрольні суми перед підготовкою звітності.. Чому первинку, проведення і звітність недостатньо вчити окремо. Вихідні умови кейсу. Десять подій одного місяця. Чотири звіряння і виправлення закладеної помилки. Що перевірити до і після закриття місяця у BAS. Як облікові дані переходять у звітність. Підсумкова карта: від документа до звітності. Контрольні суми завершеного кейсу. Коли кейс справді виконано
ЧитатиНаскрізний навчальний кейс показує, як відрізнити господарську подію від паперового та програмного документа, перевірити контрагента й договір, пройти шлях від рахунку і видаткової накладної до оплати, зрозуміти логіку проведень та знайти причину неправильних взаєморозрахунків.. 1. Подія, первинний документ і запис у програмі — не одне й те саме. 2. Вихідні умови навчального кейсу. 3. Контрагент і договір: спочатку аналітика, потім документи. 4. Ланцюжок продажу: рахунок → видаткова накладна → оплата. 5. Логіка проведень у межах кейсу. 6. Як зіставити виписку, реалізацію та взаєморозрахунки. 7. Наскрізна таблиця контролю. 8. Якщо документ є, а підсумок неправильний. 9. Чекліст перед закриттям місяця
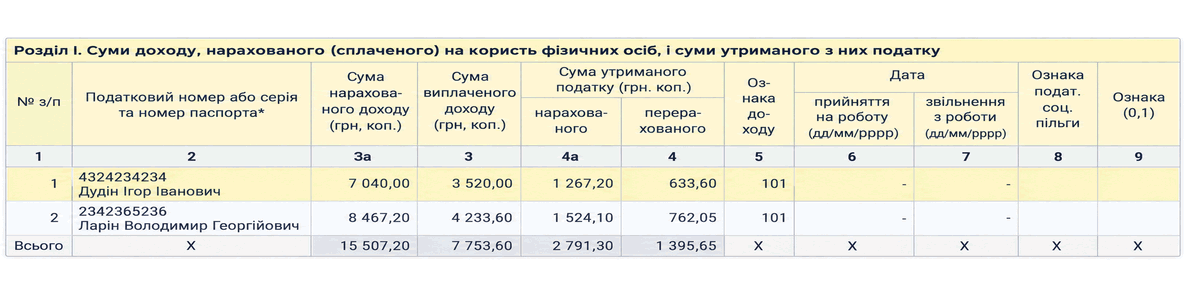
ЧитатиРегламентований звіт з ПДФО заповнюється за даними документів нарахування зарплати та платіжних відомостей. Описано, які суми доходу й податку потрапляють до відповідних граф звіту.
ЧитатиПрактичний алгоритм обліку грантових коштів після їх зарахування: як перенести бізнес-план у робочий бюджет, організувати регістр витрат, оформити придбання обладнання, відокремити зарплату й податки та контролювати виконання умов програми.. Що змінилося у програмі станом на 11 вересня 2026 року. Перший тиждень після зарахування: створюємо контрольне досьє. Як перетворити бізнес-план на робочий бюджет. Регістр використання грантових коштів. Первинка: один платіж — один завершений ланцюжок доказів. Обладнання: від рахунку до інвентарного об’єкта. Окремий підхід для ФОП. Окремий підхід для юридичної особи. Зарплата і робочі місця: два паралельні контури. Як контролювати податкове зобов’язання перед програмою. Зміна бюджету: спочатку погодження, потім платіж. Типові помилки після отримання гранту. Контрольний чекліст бухгалтера. Головний принцип: обліковувати не гроші, а виконання обіцянки
ЧитатиЩо саме цифрові платформи зможуть повідомляти про продавців, чому звітність не дорівнює автоматичному нарахуванню податку та як відрізнити підприємницькі продажі ФОП від реалізації власних уживаних речей. Матеріал враховує статус законопроєкту № 15111-д станом на 11 вересня 2026 року.. Статус на 11 вересня 2026 року: закон ще не набрав чинності. Що саме планують передавати про продавця. Які операції потрапляють у поле уваги. Два різні пороги, які не можна плутати. ФОП і продаж власних речей — не взаємозамінні режими. Який спеціальний податок пропонує законопроєкт. Коли можуть початися звіти та міжнародний обмін. Що варто зробити продавцеві вже зараз. Що контролювати бухгалтеру й керівнику. Головний висновок
ЧитатиПрактичний календар переходу ФОП на іншу групу єдиного податку з поясненням строків, критеріїв груп, ставок 2026 року та дій із ПДВ, касою, товарними залишками й обліковою програмою.. Головне правило: заява працює лише з нового кварталу. Спочатку перевіряємо право на нову групу. Яку заяву подати до 15 вересня. ПДВ: три різні сценарії, які не можна змішувати. Що зробити із залишками при анулюванні ПДВ. Облік товарних запасів після зміни групи. РРО та ПРРО: готуємо касу до першої операції, а не після неї. Перехідні оплати, повернення і договори. Чек-лист бухгалтера на вересень. П’ять пасток, які трапляються найчастіше
ЧитатиПрактичний розрахунок витрат ФОП першої, другої та третьої груп у 2026 році: фіксовані й відсоткові платежі за місяць і рік, сценарії з доходом 0, 100 000 та 500 000 грн, а також реальна вартість одного працівника на мінімальній зарплаті.. Вхідні дані калькулятора. Калькулятор на один місяць: дохід 0, 100 000 або 500 000 грн. Калькулятор на рік: той самий дохід у річному вимірі. Перемикач «один працівник»: що насправді додати до витрат. Кому взагалі доступна кожна група. Чому 3% із ПДВ не можна назвати просто «дешевшими 4%». Коли платити й за якою формою звітувати. П’ять помилок, які спотворюють бюджет ФОП. Як керівнику користуватися розрахунком. Підсумковий чек-лист перед вибором групи
ЧитатиПрактичний маршрут для бухгалтера за новою формою 2026 року: від кадрової події та нарахування зарплати до заповнення Д1, 4ДФ і Д5, звіряння контрольних сум, виправлення помилок та отримання квитанції про прийняття.. Що саме змінилося у 2026 році. Починаємо не зі звіту, а з розрахункової відомості. Маршрут даних: що переносити в Д1, 4ДФ і Д5. Шість ситуацій, у яких найчастіше губиться рядок. Контрольна перевірка перед підписанням. Чому квитанція — це частина облікової процедури. Як відпрацювати форму без ризику для реальної звітності. Фінальний чек-лист бухгалтера
ЧитатиПрактичний розбір правил, які парламент передбачив для доходів від продажу товарів, перевезень, доставки та оренди через цифрові платформи: актуальний статус законопроєкту, ставка 10%, роль платформи як податкового агента, відмінності для звичайної фізособи і ФОП, межі пільги на продаж речей та склад даних для української і міжнародної звітності.. Спочатку про статус: правила прийняті парламентом, але ще не діють. Які сервіси вважатимуть цифровими платформами. Як працюватиме спеціальна ставка 10%. Продаж товарів: дві різні межі, які легко переплутати. Особисті речі чи підприємницька торгівля. Чим відрізняється звичайна фізособа від ФОП. Які відомості отримуватиме ДПС. Як працюватиме міжнародний обмін. Що зробити до старту правил. Практичний висновок
ЧитатиПрактичний посібник зі звітності українських резидентів за 2025 рік: як перевірити пороги прямого та непрямого володіння й ознаки фактичного контролю, відрізнити обов’язок відзвітувати від обов’язку сплатити податок, визначити підстави звільнення прибутку КІК від оподаткування, підготувати окремий звіт і засвідчену фінансову звітність щодо кожної іноземної компанії, а також замінити скорочений звіт повним до кінця 2026 року.. Кого правила КІК стосуються у 2026 році. Фактичний контроль: частка не захищає від звітності. Календар звітності за 2025 рік. Одна компанія — один звіт і свій комплект документів. Скорочений і повний звіти: різні завдання. Як розраховується скоригований прибуток КІК. Коли прибуток КІК звільняється від оподаткування. Звітність і податок — не одне й те саме. Практичний чекліст для звіту за 2025 рік. Помилки, які варто виключити до відправлення. Що зробити зараз
Читати