Общие принципы учета
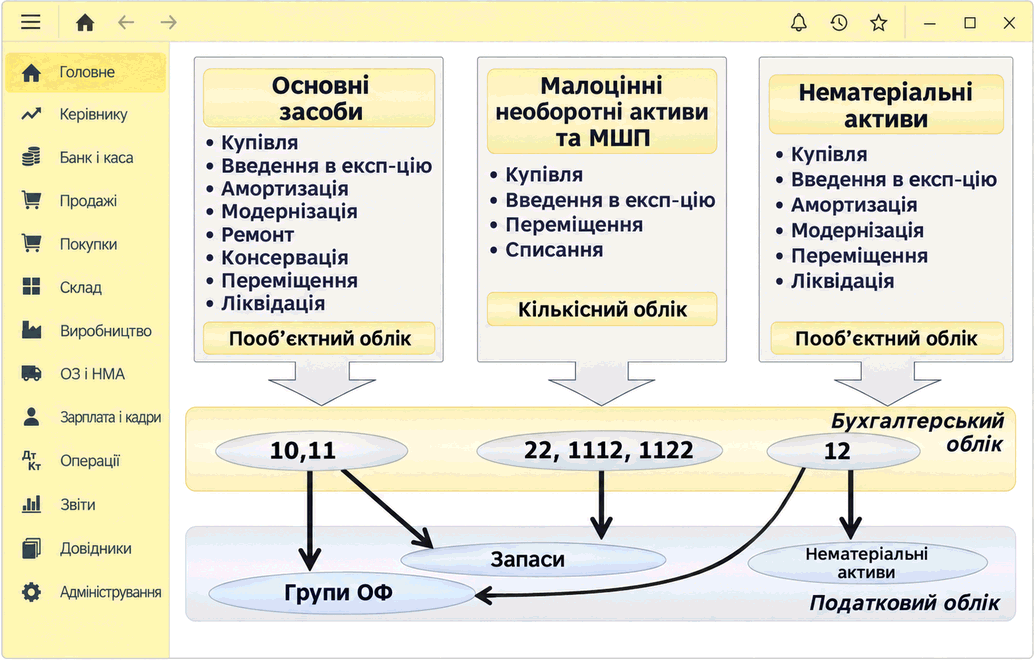
Описаны принципы бухгалтерского и налогового учета необоротных активов и МБП в BAS Бухгалтерия. Определены подсистемы для ОС, МНМА, БФ и НМА, а также общие правила ведения учета и амортизации.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Описаны принципы бухгалтерского и налогового учета необоротных активов и МБП в BAS Бухгалтерия. Определены подсистемы для ОС, МНМА, БФ и НМА, а также общие правила ведения учета и амортизации.
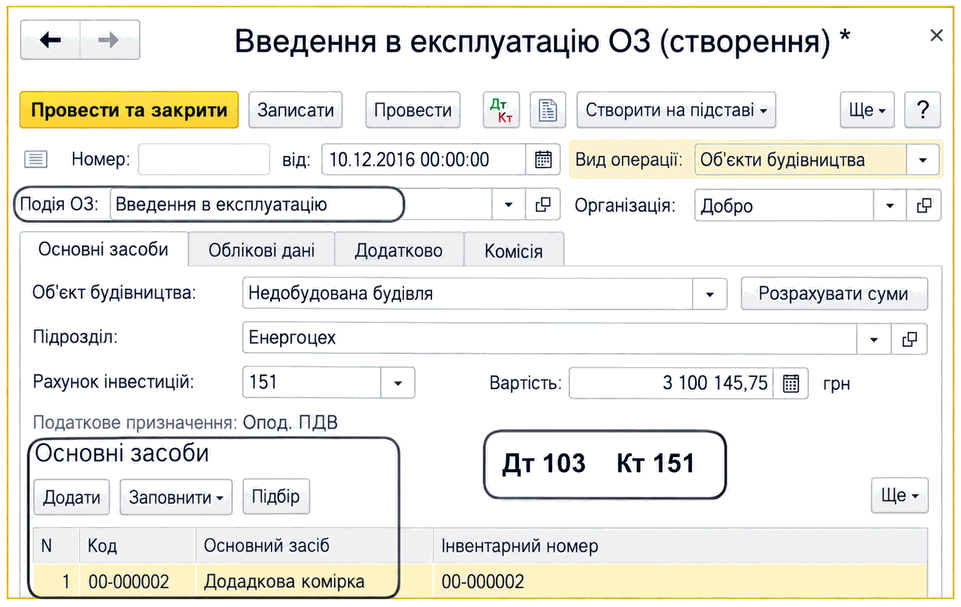
ЧитатьОписаны ввод основных средств и объектов строительства в эксплуатацию документом «Ввод в эксплуатацию ОС», настройка учетных данных, амортизации и налогового назначения.
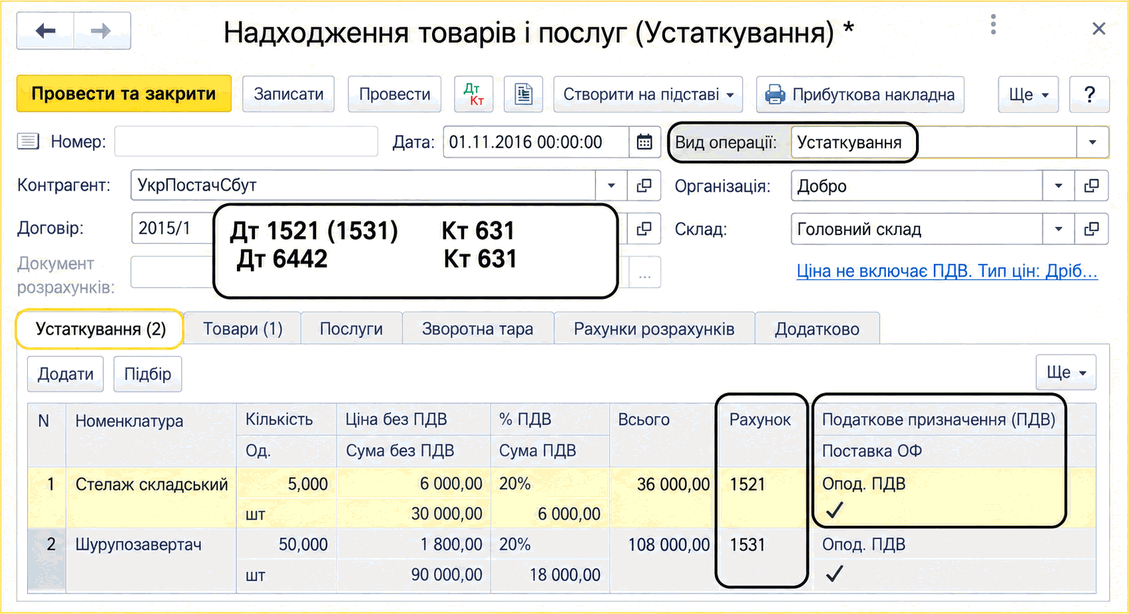
ЧитатьОписано оформление приобретения, перемещения, возврата и продажи оборудования в BAS Бухгалтерия, а также учёт дополнительных и таможенных расходов и изменение налогового назначения НДС.
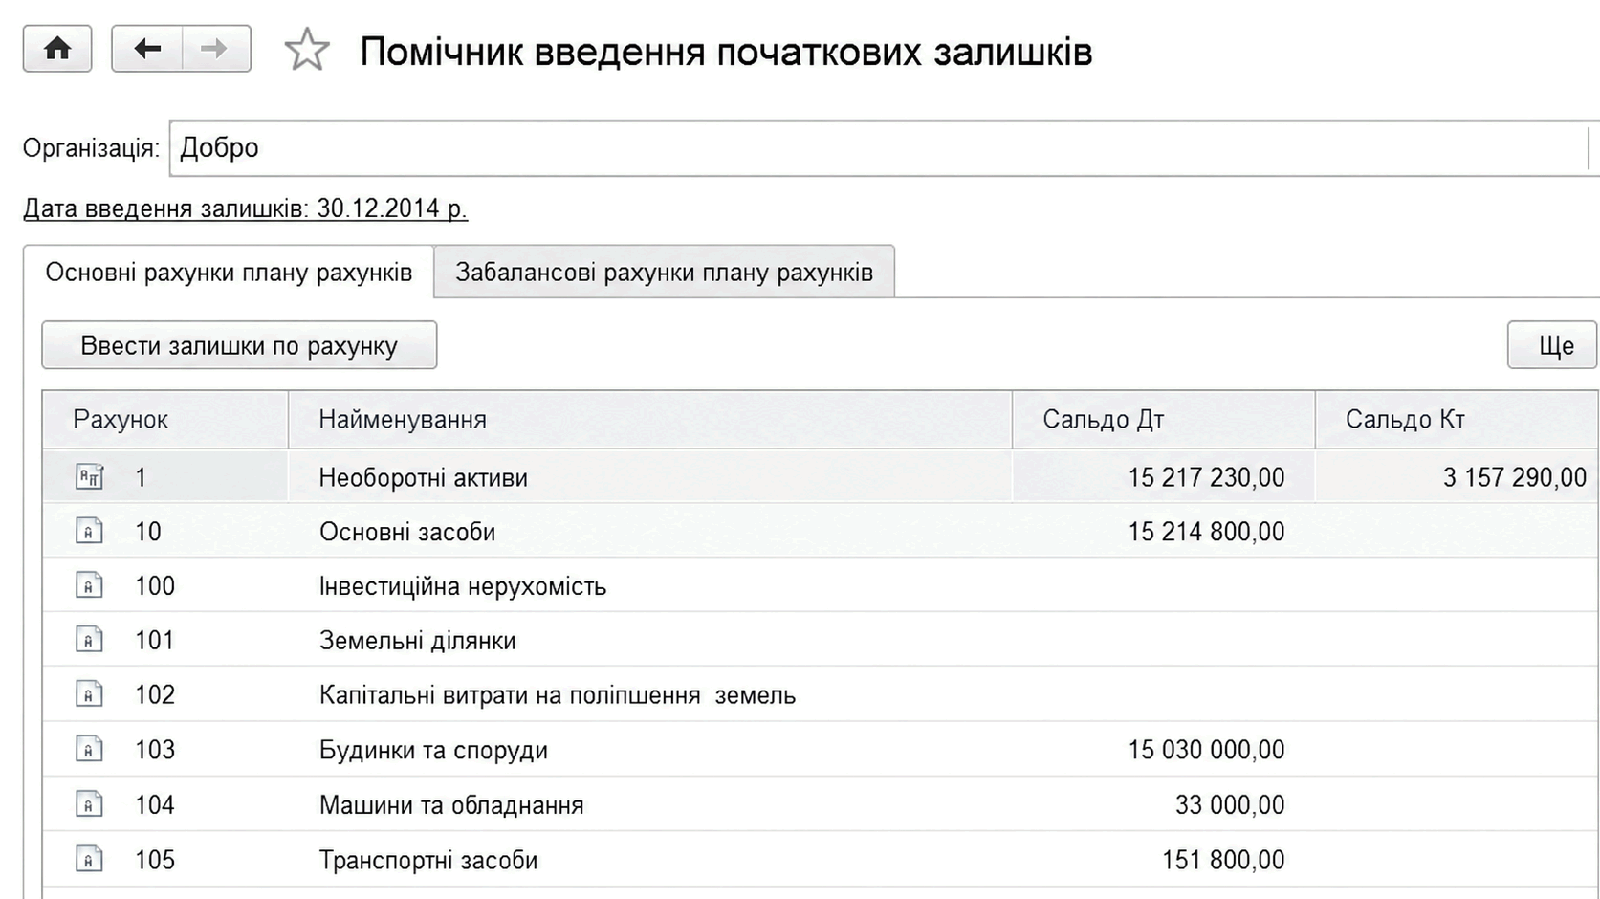
ЧитатьОписан ввод начальных остатков в BAS Бухгалтерия через Помощник ввода начальных остатков, выбор даты и внесение данных по разделам учета. Также приведен способ проверки остатков.
ЧитатьДанный раздел помогает разобраться в процессе создания нового сотрудника (для этого существуют различные способы), учета сотрудника. Для этого необходимо знать куда и как правильно внести нужную информацию.
ЧитатьПоступление основных средств на предприятие отражается обычной приходной накладной (меню "Документы" - "Приход" - "Приходная накладная"). В реквизите "Что приходуем" следует указать "ОС, НМА, др. необ. мат. активы", а в табличной части следует перечислить Ваши капитальные инвестиции. Отражение ввода в эксплуатацию ОС в конфигурации проводится документом "Ввод в эксплуатацию" (меню "Документы" - "Необор. активы и МБП" - "Ввод в эксплуатацию").
ЧитатьВ соответствии с разделом ІІІ НКУ доходы и затраты начисляются в НУ так же как в БУ - методом начисления, т. е. одновременно с формированием проводок по счетам 7 и 9 класса.Важно!!!
ЧитатьПосле выпуска продукция может использоваться предприятием в зависимости от потребностей, например, перемещаться на другие склады или в розницу, реализовываться оптовым покупателям, списываться на затраты, использоваться при производстве других видов продукции и т.д.
ЧитатьВ статье рассмотрена процедура ввода остатков по капитальным инвестициям. Для ввода начальных остатков рекомендуется использовать специализированную форму ввода остатков (меню Предприятие- Ввод начальных остатков)
Читать