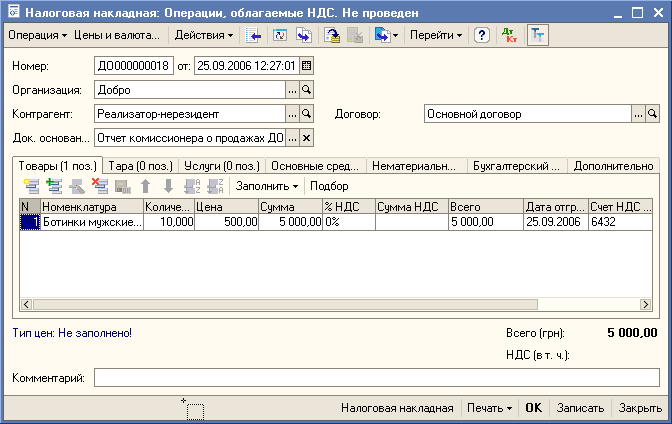
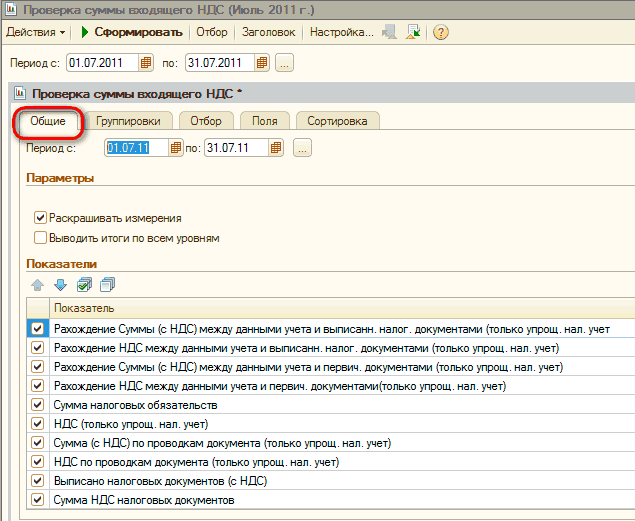
Приведенная в разделе методика моделировались на конфигурации "Управление торговлей для Украины", редакция 2.3, релиз 2.3.3.4. Данная методика применима также для конфигурации "Управление производственным предприятием для Украины", редакция 1.2.
Учитывая "двойственную" природу НДС, который отражается и в бухгалтерском и налоговом учете, анализировать корректность отражения операций по НДС также можно отчетами по данным двух видов учета.Принципы и методы аудита начисления НДС. Контроль и корректировка ожидаемого и подтвержденного НДС. Закладка "Приобретения". Закладка "Продажи".. Отчеты для анализа и контроля НДС
Приведенные в статье примеры воспроизводились в конфигурации "Управление торговым предприятием для Украины" (редакция 1.2). Методика описанная в статье актуальна также для конфигурации "Управление производственным предприятием для Украины" (редакция 1.3).Особенности ведения взаиморасчетов. Добавление нового свойства документов, в случае ведения взаиморасчетов «По счетам». Пример 1. Поступление основного средства на основании «Счета на оплату поставщика». Оплата поставщику. Анализ закупок в разрезе групп продукции. Добавление нового свойства документов в случае ведения взаиморасчетов «По договору в целом». Пример 2. Поступление товаров от поставщика. Оплата поставщику. Анализ закупок в разрезе групп продукции
Для правильного отображения операций по выбытию, одним из главных моментов является контроль наличия нужного количества ТМЦ в остатке. При расчете себестоимости продаваемых ТМЦ, важны такие факторы: хронологическая последовательность документов, единство значений учетных параметров в операциях поступления и выбытия ТМЦ. Отражение операций реализации зависит от вида торговли. Операции реализации контрагентам за оптовою схемою оформляются документом "Реализация товаров и услуг". Отражение операции возврата покупателем ранее проданных ТМЦ происходит с использованием документа "Возврат товаров от покупателя". Оформляя возврат, как правило, появляется задача определения себестоимости товара или продукции, который был возвращен. Эта задача можно решится двумя способами: вручную, автоматически.
Основное внимание в этой статье будет уделено отражению операций в подсистеме учета НДС, так как бухгалтерский учет не имеет явных отличий по сравнению с обычной комиссионной торговлей с резидентами.1 случай. Комитент – резидент, комиссионер – нерезидент. 2 случай. Комитент - нерезидент, комиссионер - резидент
В этом документе идет речь, о различных приемах отражения хозяйственных операций, изменяющих взаиморасчеты с контрагентами и операциях с поставщиками.Отражение взаиморасчетов с поставщиками
В этом разделе описывается, как правильно изменять состояние взаиморасчетов с контрагентами, оформлять счета в рамках договора "по расчетным документам" и составлять различные расчеты с комиссионером, комитетом, покупателем и т. д.
В этой теме описывается, какие другие варианты можно применить для изменения расчетного сальдо в рамках любого договора, такие как: отражение операций зачета встречный требований, уступки требований и списание безнадежной задолженности. Кроме отражения хозяйственных операций, связанных с получением/продажей товаров, оборудования услуг и оплаты за них, в типовом решении программы 1С предусмотрены и другие варианты изменения расчетного сальдо в рамках любого договора - отражение операций зачета встречных требований, уступки требований, списания безнадежной задолженности и т. д. При работе с документом "Корректировка долга", для получения подробной справочной информации по каждому виду операции можно воспользоваться контекстно-зависимой справочной информацией, нажав на кнопку "Ч" в правом верхнем углу формы документа.Взаимозачет. Перенос задолженности. Изменение (формирование) задолженности. Списание безнадежной задолженности