Наведена в розділі методика моделювалася на конфігурації "Управління торгівлею для України", редакція 2.3, реліз 2.3.3.4. Ця методика також застосовна для конфігурації "Управління виробничим підприємством для України", редакція 1.2.
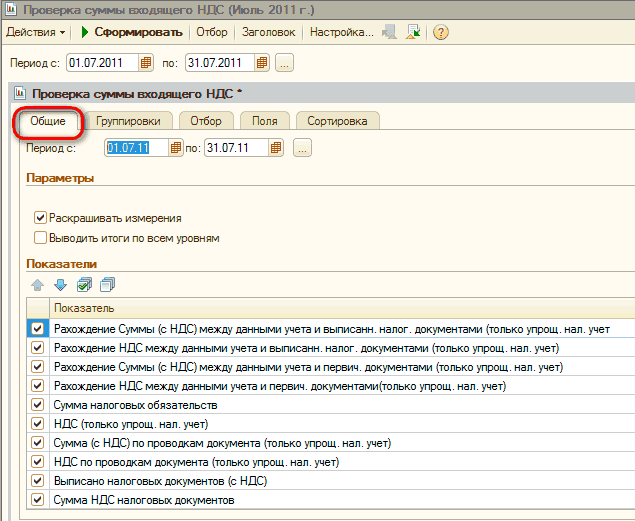
Враховуючи "подвійну" природу ПДВ, який відображається і в бухгалтерському, і в податковому обліку, аналізувати коректність відображення операцій з ПДВ також можна звітами за даними двох видів обліку.Принципи та методи аудиту нарахування ПДВ. Контроль і коригування очікуваного та підтвердженого ПДВ. Вкладка "Придбання". Вкладка "Продажі".. Звіти для аналізу та контролю ПДВ
Наведені у статті приклади відтворювалися в конфігурації "Управління торговим підприємством для України" (редакція 1.2). Методика, описана у статті, актуальна також для конфігурації "Управління виробничим підприємством для України" (редакція 1.3). Особливості ведення взаєморозрахунків. Додавання нової властивості документів у разі ведення взаєморозрахунків «За рахунками». Приклад 1. Надходження основного засобу на підставі «Рахунку на оплату постачальника». Оплата постачальнику. Аналіз закупівель у розрізі груп продукції. Додавання нової властивості документів у разі ведення взаєморозрахунків «За договором у цілому». Приклад 2. Надходження товарів від постачальника. Оплата постачальнику. Аналіз закупівель у розрізі груп продукції
Для правильного відображення операцій з вибуття одним із головних моментів є контроль наявності потрібної кількості ТМЦ у залишку. Під час розрахунку собівартості ТМЦ, що продаються, важливі такі чинники: хронологічна послідовність документів, єдність значень облікових параметрів в операціях надходження та вибуття ТМЦ. Відображення операцій реалізації залежить від виду торгівлі. Операції реалізації контрагентам за оптовою схемою оформлюються документом "Реалізація товарів і послуг". Відображення операції повернення покупцем раніше проданих ТМЦ відбувається з використанням документа "Повернення товарів від покупця". Оформлюючи повернення, як правило, виникає завдання визначення собівартості товару або продукції, що були повернуті. Це завдання можна вирішити двома способами: вручну, автоматично.
Податковий кредит (вхідний ПДВ). Завдання №1. Реєстрація отриманих податкових накладних. Завдання №2. Аналіз повноти отримання податкових накладних. Завдання №3. Реєстрація отриманих податкових накладних із форми звіту. Податкові зобов'язання (вихідний ПДВ). Завдання №4. Відновлення хронологічної послідовності документів. Завдання №5. Формування податкових накладних. Завдання №6. Аналіз даних щодо податкових зобов'язань. Завдання №7. Аналіз повноти виписки податкових накладних. Коригування ПДВ. Завдання №8.Коригування податкового призначення ПДВ запасів. Завдання №9. Реєстрація податкової накладної щодо списання запасів на неоподатковувану ПДВ діяльність. Завдання №10. Зміна податкових параметрів списання ТМЦ. Завдання №11. Аналіз даних податкового обліку
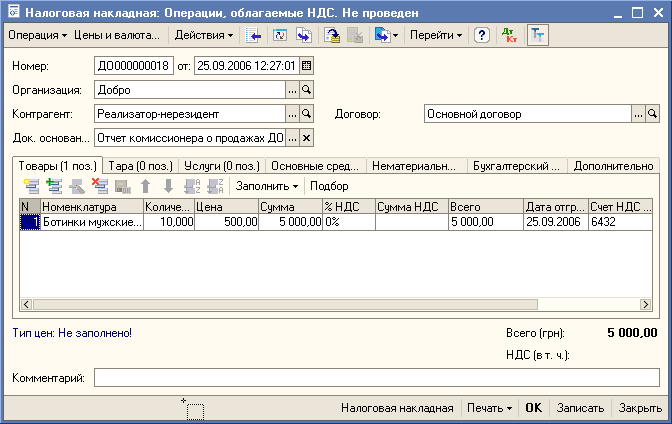
Основну увагу в цій статті буде приділено відображенню операцій у підсистемі обліку ПДВ, оскільки бухгалтерський облік не має явних відмінностей порівняно зі звичайною комісійною торгівлею з резидентами. 1 випадок. Комітент – резидент, комісіонер – нерезидент. 2 випадок. Комітент - нерезидент, комісіонер - резидент
У цьому документі йдеться про різні прийоми відображення господарських операцій, що змінюють взаєморозрахунки з контрагентами, та операції з постачальниками.Відображення взаєморозрахунків з постачальниками
1) Відкрийте список завдань через меню Операції - Завдання - Завдання користувача. Перевірте — чи немає там завдань, сформованих регламентним завданням.
У цьому розділі описується, як правильно змінювати стан взаєморозрахунків із контрагентами, оформлювати рахунки в межах договору "за розрахунковими документами" та здійснювати різні розрахунки з комісіонером, комітентом, покупцем тощо.
У цій темі описується, які інші варіанти можна застосувати для зміни розрахункового сальдо в межах будь-якого договору, такі як: відображення операцій зарахування зустрічних вимог, відступлення вимог і списання безнадійної заборгованості. Крім відображення господарських операцій, пов'язаних з отриманням/продажем товарів, обладнання, послуг і оплатою за них, у типовому рішенні програми 1С передбачені й інші варіанти зміни розрахункового сальдо в межах будь-якого договору — відображення операцій зарахування зустрічних вимог, відступлення вимог, списання безнадійної заборгованості тощо. Під час роботи з документом "Коригування боргу", для отримання докладної довідкової інформації щодо кожного виду операції можна скористатися контекстно-залежною довідковою інформацією, натиснувши кнопку "Ч" у правому верхньому куті форми документа.Взаємозалік. Перенесення заборгованості. Зміна (формування) заборгованості. Списання безнадійної заборгованості