При отражении хозяйственных операций в каждом документе нужно указывать счета учета расчетов с контрагентами. Прикладное решение обеспечивает возможность не определять счета расчетов с контрагентами вручную при каждом заполнении документа, а подставлять соответствующие значения "по умолчанию". При необходимости пользователь может исправить счета в документах.
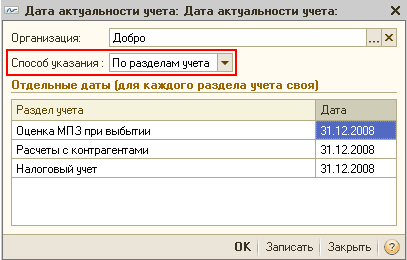
Взаиморасчеты с контрагентами, в большинстве случаев возникают в связи с иными хозяйственными операциями —" покупка/продажа товаров, услуг, денежные платежи по операциям покупки и продажи, оформление кредитов и ссуд и т. д. Задача подсистемы взаиморасчетов - учет взаимной задолженности с контрагентами по итогам товарно-денежных отношений. Подсистема предоставляет следующие возможности: учет расчетов с поставщиками и покупателями товаров и услуг, учет расчетов по возвратной таре, учет расчетов в иностранной валюте и отображение курсовых разниц в бухгалтерском и налоговом учете, отражение бартерных операций, бухгалтерский и налоговый учет и т. дВлияние даты актуальности учета на формирование проводок по расчетам. Учет авансовых платежей. Аналитический учет на расчетных счетах в бухгалтерском учете. Независимость бухгалтерского и налогового учета. Обязательность договоров. Валюта учета. Детализация расчетов. Связь детализации взаиморасчетов и аналитического учета расчетов. Налоговый учет взаиморасчетов
В этой теме описывается оборот наличных денежных средств, то есть, поступление наличных в кассу, выдача наличных из кассы и т. д..Поступление денежных средств. Выбытие денежных средств
В данном разделе вы узнаете где и как можно использовать информацию о ценах контрагентов. Поймете какими способами может вносится информация о ценах поставщиков. Увидите, как выглядит окно Справочник "Типы цен номенклатуры контрагентов<strong>".</strong>Нормативно-справочная информация. Справочник "Типы цен номенклатуры контрагентов"
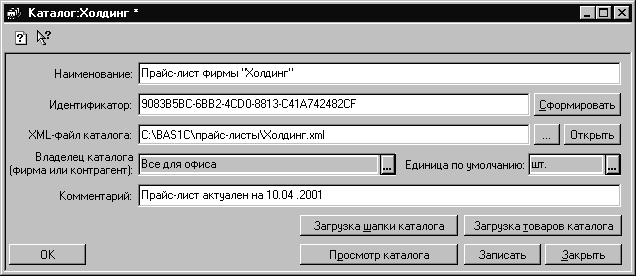
Как и в любом другом документе в документе "Заказ на поставку" существует возможность заполнения спецификации документа, используя подбор по каталогу или по прайс-листу.
Счета неподтвержденного НДС (6432 "Налоговые обязательства неподтвержденные" и 6442 "Налоговый кредит неподтвержденный") добавлены в конфигурации для того, чтобы сопоставлять предполагаемые и фактические значения НДС, обеспечивая тем самым дополнительную проверку ведения правильности учета. При правильном оформлении налоговых документов, а также регистрации авансов при помощи документа "Регистрация авансов в налоговом учете" в конце учетного периода, остатков по счетам предполагаемого НДС (6432, 6442) быть не должно.
Вы узнаете каким документом производится договоренность о приобретении у поставщика товаров, сможете посмотреть, как он выглядит. Поймете, как корректировать стоимость списания товарно-материальных ценностей.
Валютные курсы берутся по умолчанию на ту дату, когда осуществляются операции из соответствующего регистра сведений. Вместе с тем, курс и кратность валюты для пересчета суммы операции из валюты взаиморасчетов в валюту управленческого учета, могут быть указаны пользователем непосредственно в самой хозяйственной операции ("Цены и валюта" - "Курс взаиморасчетов" и "Кратность взаиморасчетов"). Другими словами, курс, по какому считается долг по сделке, - договорной. Но такие исключения должны быть оправданными, поскольку в типовой конфигурации нельзя управлять соответствующими реквизитами в формах денежных документов.Механизмы учета задолженности
В этом тексте идет речь, о правильном согласовании цен между предприятием и покупателями. Также документ "Условия поставок по договорам контрагентов" дает перечень позиций и их цены.