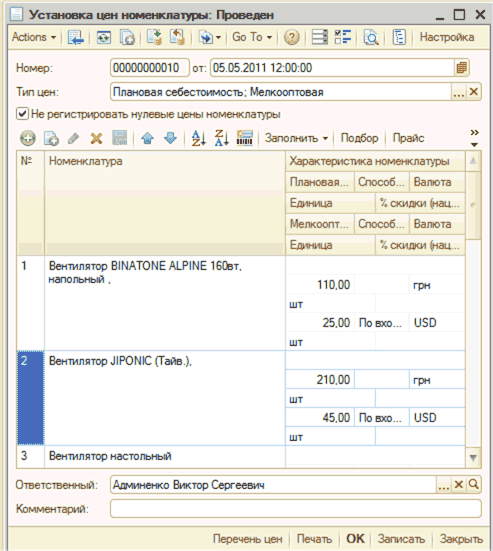
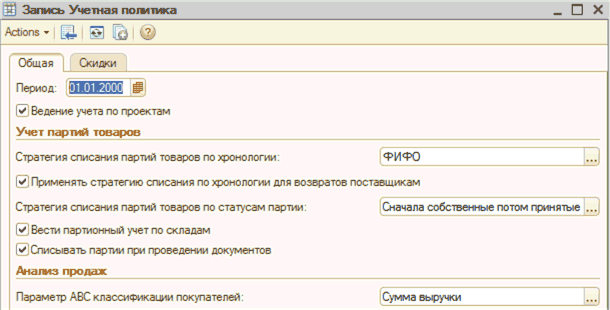
Инвесторы и руководство нашей компании утвердили учетную политику, одним из пунктов которой есть решение применять так называемую плановую себестоимость товаров для контроля отклонений от отпускных цен. Это решение можно зафиксировать в настройках параметров учета и установить плановую себестоимость на товар документом "Установка цен номенклатуры".
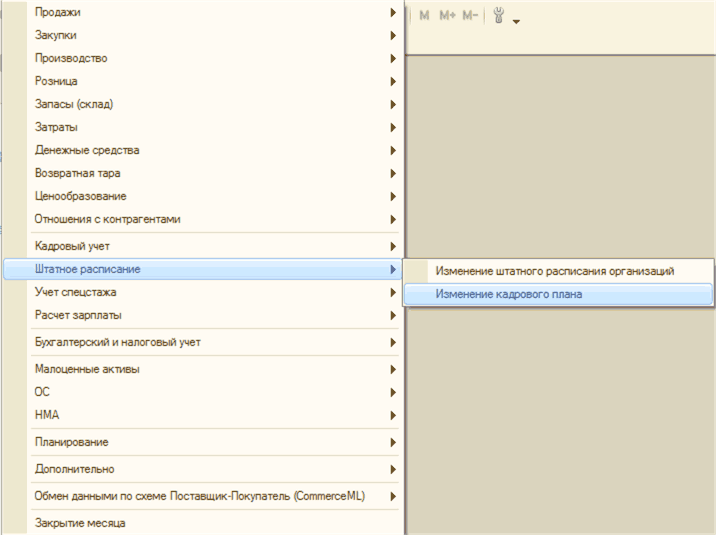
Должности в подразделении предприятия называются - рабочее место. Рабочее место может быть вакантным, иметь определенный размер оплаты - это штатная единица.
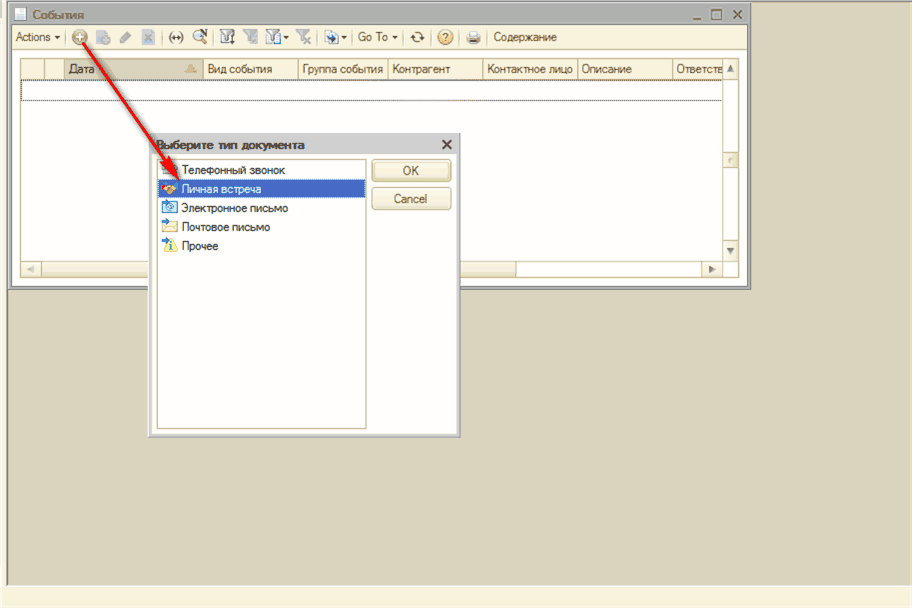
В конфигурации "Управление торговым предприятием" есть очень удобная обработка планирования и контроля, как своего рабочего времени, так и рабочего времени подчиненных и называется она "Менеджер контактов".
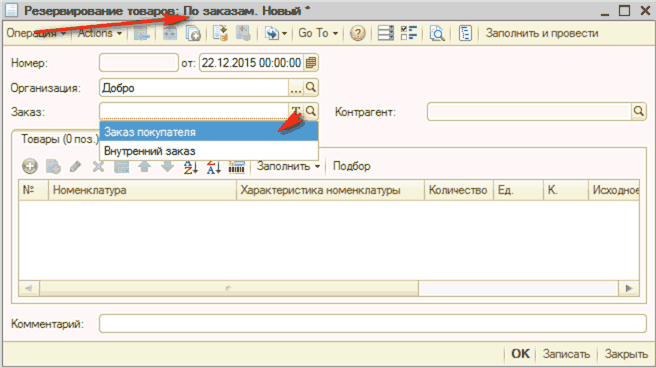
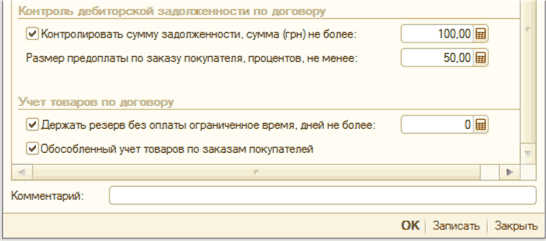
Товар можно зарезервировать в момент оформления заказа вручную или автоматически, сначала на складах, потом в заказах поставщикам - и наоборот. Если мы зарезервировали товар - значит, мы провели оформление т. н. "схемы размещения" товара. Если для некоторых товаров мы, например, указали резервирование в заказах поставщикам автоматически, то подсистема разместит в уже ранее оформленных заказах на данный товар наш заказ покупателя. Тогда при поступлении этого товара от поставщика он тут же попадет в резерв под соответствующий заказ покупателя - в документе поступления автоматически пропишется заказ покупателя. Снятие с резерва произойдет в случае отпуска товара по заказу покупателя, при проведении его корректировки или при возврате товара поставщику. Но мы можем и не указывать в заказе покупателя резерв при начальном его оформлении, а для резервирования использовать документ "Резервирование товаров". Такой подход удобен, если один пользователь только фиксирует заказы, а другой - оформляет резервы.
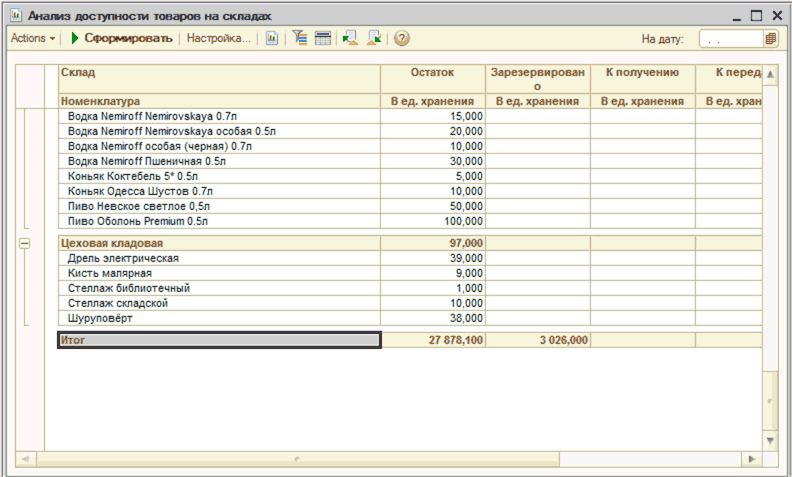
Менеджер отдела сбыта теперь должен определить, есть ли в наличии товар на складах компании. Можно воспользоваться отчетом "Анализ доступности товаров на складах".Подбор из документа. Автоматическое заполнение из документа заказа
В этом разделе речь пойдет о механизмах конфигурации "Управление торговым предприятием", которые во многом облегчают деятельность менеджеров, работающих с контрагентами. Под контрагентом в конфигурации понимаются все организации или частные физические лица, с которыми заключены договора на проведение различных хозяйственных операций.
ABC-анализ позволяет классифицировать ресурсы предприятия по степени их важности. В его основе лежит принцип Парето, согласно которому 20 % всех товаров дают 80 % оборота. ABC-анализ - это анализ товарных запасов путем деления на три категории. Применительно к анализу продаж эта классификация будет выглядеть следующим образом:Последовательность действий при проведении АВС-анализа