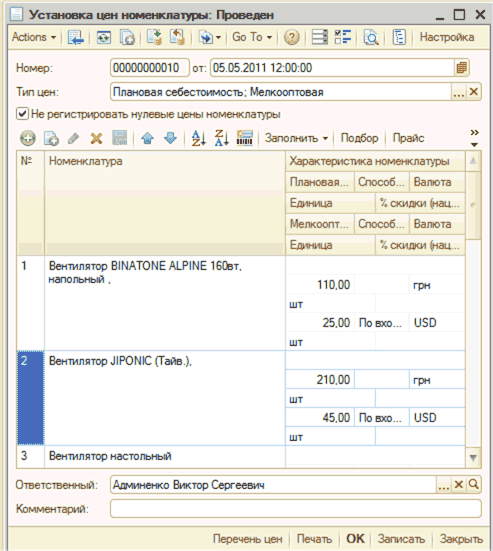
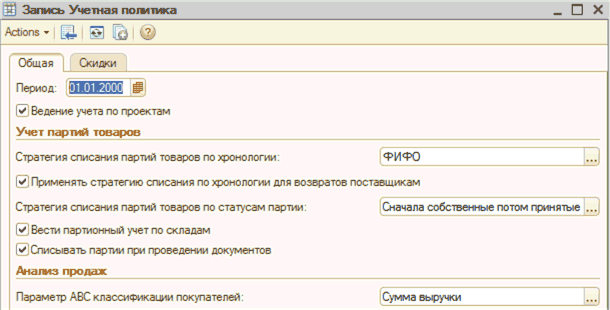
Інвестори та керівництво нашої компанії затвердили облікову політику, одним із пунктів якої є рішення застосовувати так звану планову собівартість товарів для контролю відхилень від відпускних цін. Це рішення можна зафіксувати в налаштуваннях параметрів обліку та встановити планову собівартість на товар документом "Встановлення цін номенклатури".
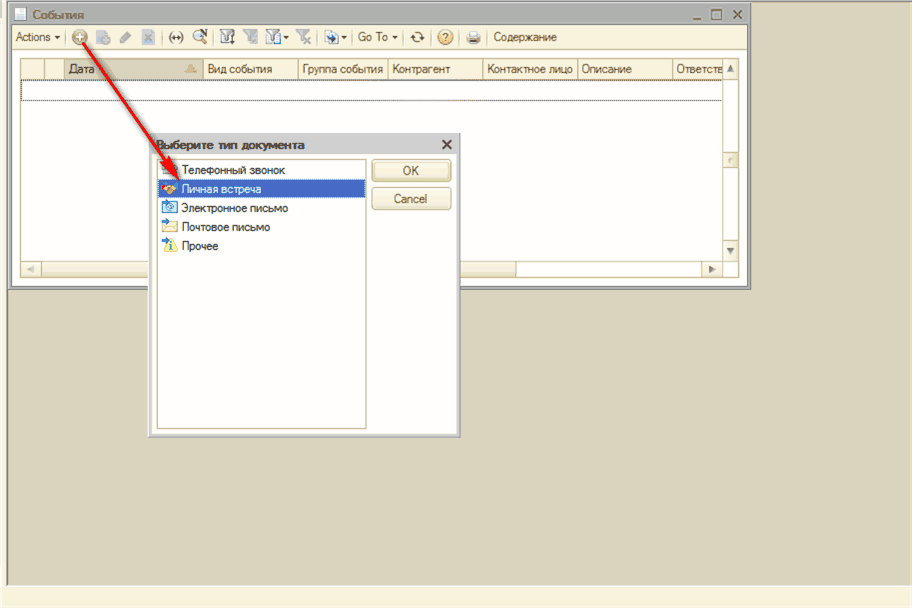
У конфігурації "Управління торговельним підприємством" є дуже зручна обробка планування та контролю як свого робочого часу, так і робочого часу підлеглих, і називається вона "Менеджер контактів".
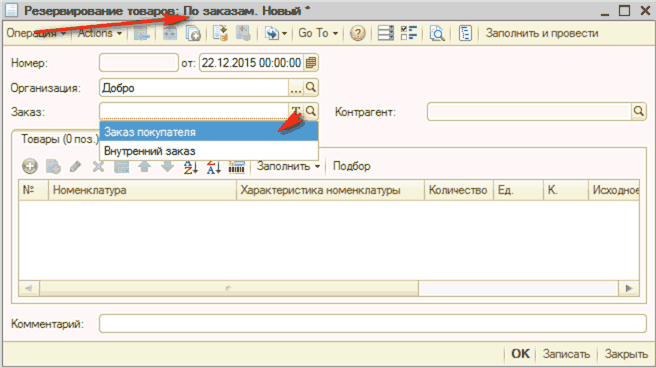
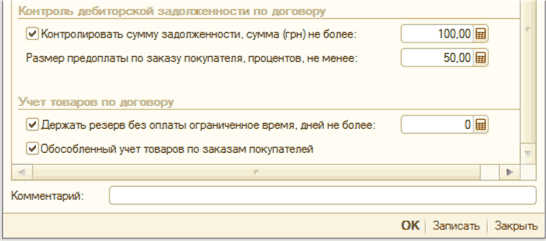
Товар можна зарезервувати в момент оформлення замовлення вручну або автоматично, спочатку на складах, потім у замовленнях постачальникам — і навпаки. Якщо ми зарезервували товар — отже, ми оформили т. зв. «схему розміщення» товару. Якщо для деяких товарів ми, наприклад, вказали резервування в замовленнях постачальникам автоматично, то підсистема розмістить у вже раніше оформлених замовленнях на цей товар наше замовлення покупця. Тоді під час надходження цього товару від постачальника він одразу потрапить у резерв під відповідне замовлення покупця — у документі надходження автоматично буде зазначено замовлення покупця. Зняття з резерву відбудеться у разі відпуску товару за замовленням покупця, під час проведення його коригування або під час повернення товару постачальнику. Але ми можемо й не вказувати в замовленні покупця резерв під час його початкового оформлення, а для резервування використовувати документ «Резервування товарів». Такий підхід зручний, якщо один користувач лише фіксує замовлення, а інший — оформлює резерви.
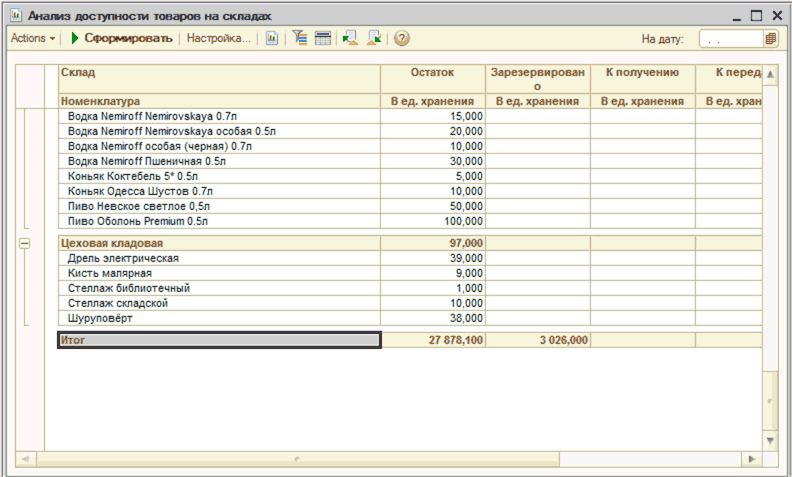
Менеджер відділу збуту тепер повинен визначити, чи є в наявності товар на складах компанії. Можна скористатися звітом "Аналіз доступності товарів на складах".Підбір із документа. Автоматичне заповнення з документа замовлення
У цьому розділі йтиметься про механізми конфігурації "Управління торговельним підприємством", які значною мірою полегшують діяльність менеджерів, що працюють з контрагентами. Під контрагентом у конфігурації розуміються всі організації або приватні фізичні особи, з якими укладено договори на проведення різних господарських операцій.
ABC-аналіз дає змогу класифікувати ресурси підприємства за ступенем їх важливості. В його основі лежить принцип Парето, згідно з яким 20 % усіх товарів дають 80 % обороту. ABC-аналіз — це аналіз товарних запасів шляхом поділу на три категорії. Стосовно аналізу продажів ця класифікація матиме такий вигляд:Послідовність дій під час проведення ABC-аналізу