Методика виправлення розрахункових документів минулого періоду
У статті описано методику коригування неправильно проведених документів минулих періодів у конфігурації «Управління торговельним підприємством для України», редакція 1.2.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
У статті описано методику коригування неправильно проведених документів минулих періодів у конфігурації «Управління торговельним підприємством для України», редакція 1.2.
ЧитатиУ типовій конфігурації визначення бази й об’єкта податку на доходи фізичних осіб для співробітників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Об’єкт оподаткування. База оподаткування. Перелік оподатковуваних (неоподатковуваних) виплат
ЧитатиАмортизація – це систематичний розподіл амортизованої вартості основних засобів, інших необоротних і нематеріальних активів протягом строку їх корисного використання (експлуатації) (пп.14.1.3 ст.14 ПКУ).Загальні положення. Правила нарахування амортизації. Методи нарахування амортизації. Витрати, що не підлягають амортизації
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Методика також застосовна для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
ЧитатиФакт сплати податку оформлюється документом Платіжне доручення вихідне з видом операції Перерахування податку. При цьому ключове значення має відомість на виплату, посилання на яку зазначається в платіжці. Саме порядок відображення інформації у відомості дає змогу правильно оформити ту чи іншу господарську ситуацію.1. Відомість на виплату ПДФО при черговій виплаті. 2. Відомість на виплату ПДФО за дивідендами. 3. Відомість щодо зарахування передоплати з ПДФО (авансового платежу). 4. Відомість на виплату ПДФО контрагентам. 5. Відомість на виплату ПДФО при погашенні боргів. 6. Відомість на виплату ПДФО без виплати зарплати. 7. Відомість на виплату ПДФО за міжрозрахунковими виплатами (аванс, відпустка, лікарняні тощо)
ЧитатиУ представленому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділу Порядок утримання податку з доходів у вигляді заробітної плати.Приклад 1. Оподаткування заробітної плати в сумі, що не перевищує 12180 грн.. Приклад 2. Оподаткування заробітної плати в сумі, що перевищує 12180 грн., але не перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.).. Приклад 3. Оподаткування заробітної плати в сумі, що перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.). Приклад 4. Оподаткування винагороди за цивільно-правовим договором. Приклад 5. Оподаткування лікарняних, виплачених у сумі, що не перевищує 12180 грн.
ЧитатиУ типовій конфігурації розрахунок податку на доходи фізичних осіб для працівників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Порядок утримання податку з доходів у вигляді заробітної плати
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиЗ основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Строки сплати ЄСВ. Порядок сплати ЄСВ
ЧитатиУ редакціях 1.0 конфігурацій «Комплексний облік для бюджетних установ України» та «Зарплата і кадри для бюджетних установ України» наявний інструмент <strong>«Управління даними працівника»</strong> (меню «Сервіс» — «Управління даними працівника»), який являє собою універсальний засіб управління кадровою та зарплатною інформацією про працівників організації. Інструмент дає змогу переглядати та редагувати кадрові дані, а також відомості щодо планових нарахувань і утримань, переглядати нарахування заробітної плати, формувати необхідні документи тощо. <a name="komponovka-formy"></a><h2>Компонування форми</h2>
ЧитатиУ типових конфігураціях фірми 1С порядок відображення нарахування лікарняних відповідає чинному законодавству. Усі необхідні параметри в конфігурації спочатку налаштовані й зазвичай не потребують втручання користувачів. У межах цієї статті звернемо увагу на їх заповнення та, відповідно, вплив на алгоритми розрахунків, закладені в типовій конфігурації.Загальні положення. Бухгалтерський облік. Оподаткування та ЄСВ
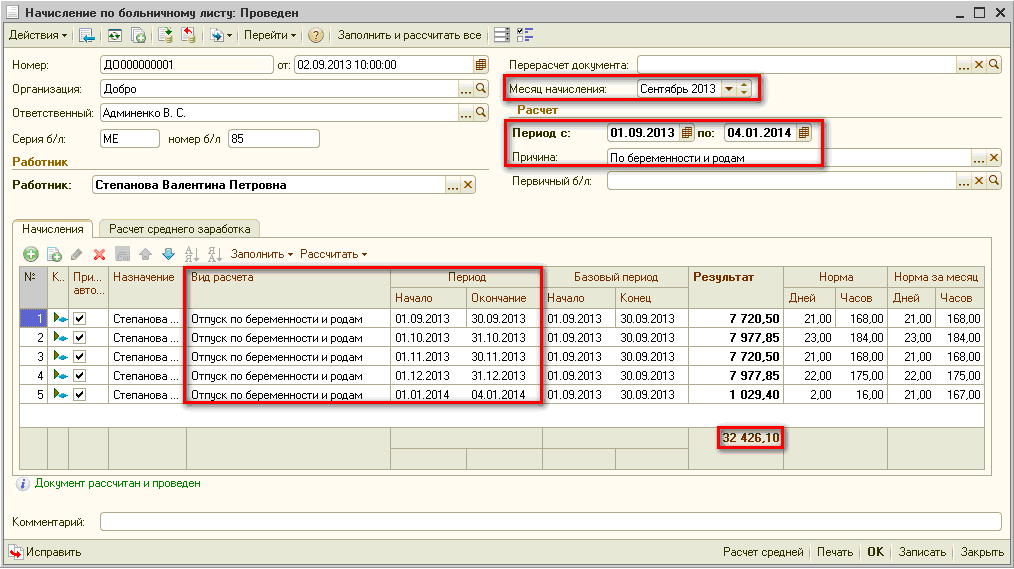
ЧитатиРозглянемо приклад відображення нарахування декретних у бухгалтерському та податковому обліку.
Читати