Порядок відображення відпусток без збереження заробітної плати
Методика, описана в статті, актуальна для користувачів конфігурації «Управління торговим підприємством для України», редакція 1.2.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Методика, описана в статті, актуальна для користувачів конфігурації «Управління торговим підприємством для України», редакція 1.2.
ЧитатиУ поданому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділів Порядок обчислення та сплати і Облік та звітність.Приклад 1. Приклад 2. Приклад 3. Приклад 4
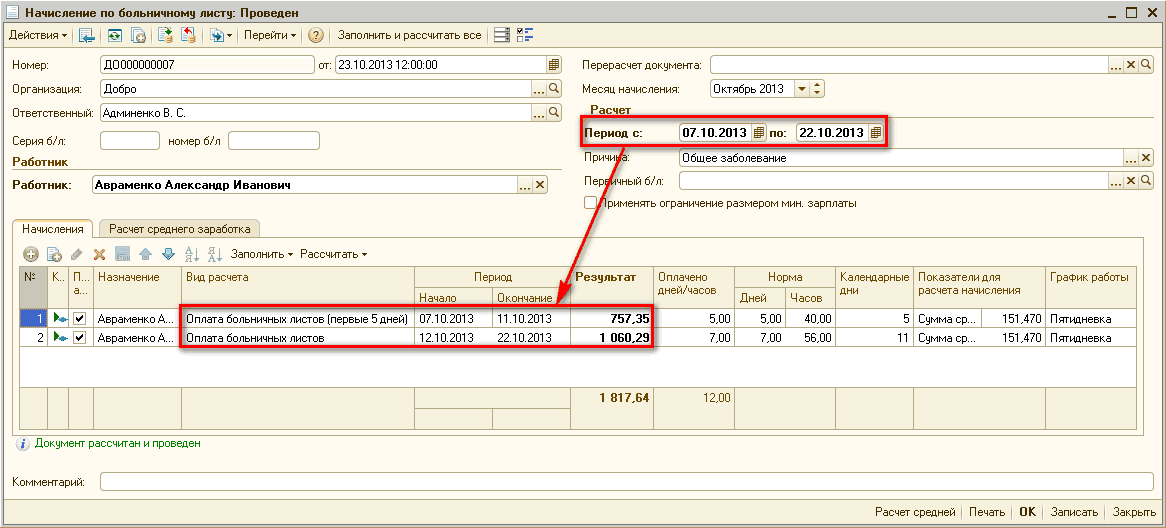
ЧитатиРозглянемо приклад відображення нарахування та виплати лікарняних у бухгалтерському та податковому обліку.
ЧитатиПід час розрахунку внесків на ФОП сума податку, взята із загальної бази оподаткування по організації, може незначно відрізнятися через похибку округлення від суми нарахувань на ФОП, розрахованої окремо по працівниках.
ЧитатиУсі основні параметри обліку заробітної плати задаються окремо для кожної організації у формі "Налаштування обліку зарплати" розділу "Зарплата і кадри".Налаштування параметрів обліку зарплати. Налаштування нарахувань. Налаштування утримань. Документ «Нарахування зарплати». Спрощений режим нарахування заробітної плати. Розрахунок зарплати за першу половину місяця
ЧитатиУ поданому матеріалі розглядається приклад, який наведено на вкладці Довідка розділу Бухгалтерський та податковий облік сум ЄСВ.Приклад
ЧитатиКласифікатор видів доходів фізичної особи зберігається в довіднику Види доходів ПДФО (Рис. 1). Виходячи з норм, описаних на вкладці Довідка, передбачено п’ять ставок ПДФО:Загальні положення. Розміри ставок
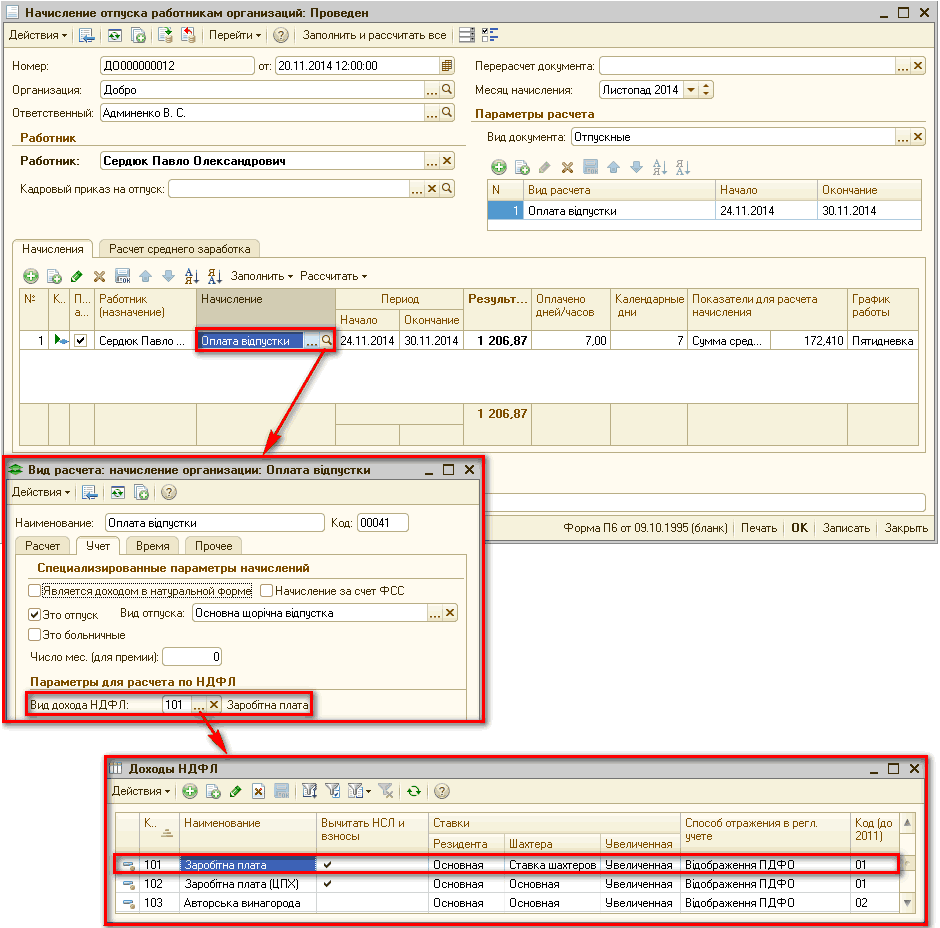
ЧитатиОскільки суми відпускних, що виплачуються працівникові перед виходом у відпустку, включаються до складу місячного оподатковуваного доходу як доходи у вигляді заробітної плати, вони мають відображатися з кодом доходу 101. Цей код доходу встановлюється на вкладці Облік картки нарахування Оплата відпустки (Рис. 1).Податок на доходи фізичних осіб. Єдиний внесок на соціальне страхування
ЧитатиДля вивчення об’єкта та бази оподаткування ПДФО буде розглянуто приклад.Загальні положення. Об’єкт оподаткування. База оподаткування
ЧитатиУ перші місяці роботи з конфігурацією в інформаційній базі немає накопиченої інформації для розрахунку середнього заробітку. Під час оплати лікарняних листків, відпусток тощо можна вводити суму середнього заробітку вручну (див. докладніше підрозділ "Середньоденний заробіток" статті "Розрахунок відпускних" довідника "Праця та заробітна плата"). Для проведення автоматичних розрахунків середнього заробітку потрібно ввести дані про нараховані працівникам організацій суми в розрізі видів розрахунку за попередні 12 місяців. Зробити це можна за допомогою документів "Нарахування зарплати працівникам організацій", тобто фактично розрахувати зарплату за попередній рік. Порядок введення таких залишків описано у статті "Введення початкових залишків за розрахунками з працівниками".
ЧитатиПроілюструємо приклади, які наведено на вкладці Довідка розділу Принципи обчислення ЄСВ.Приклад 1. Приклад 2. Приклад 3. Приклад 4. Приклад 5
ЧитатиУ представленому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділу Порядок утримання податку з доходів у вигляді заробітної плати.Приклад 1. Оподаткування заробітної плати в сумі, що не перевищує 12180 грн.. Приклад 2. Оподаткування заробітної плати в сумі, що перевищує 12180 грн., але не перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.).. Приклад 3. Оподаткування заробітної плати в сумі, що перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.). Приклад 4. Оподаткування винагороди за цивільно-правовим договором. Приклад 5. Оподаткування лікарняних, виплачених у сумі, що не перевищує 12180 грн.
Читати