В данной статье предоставлен порядок действий, который позволяет выполнить отражение начислений материальной помощи сотруднику организации, а также порядок удержания налогов с этой суммы. Приведенные в методиках рекомендации моделировались в конфигурации "Зарплата и Управление Персоналом для Украины", редакция 2.1. Материал также актуален для конфигурации "Управление производственным предприятием для Украины", редакция 1.3.Общие положения. Пример 1. Пример 2
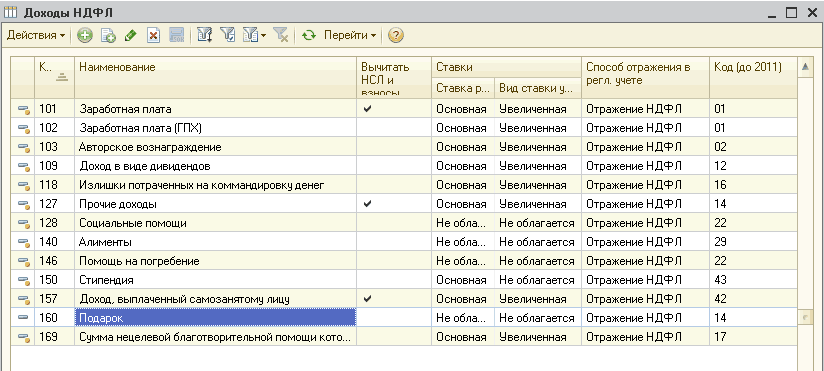
Согласно п. 164.2.11 НКУ в состав общего месячного (годового) налогооблагаемого дохода включается сумма излишне израсходованных денежных средств, полученных плательщиком НДФЛ на командировку или под отчет и не возвращенных в установленные законодательством сроки, размер которой исчисляется в соответствии с п. 170.9 НКУ. В отчете 1-ДФ данные суммы должны присутствовать с признаком дохода "118".
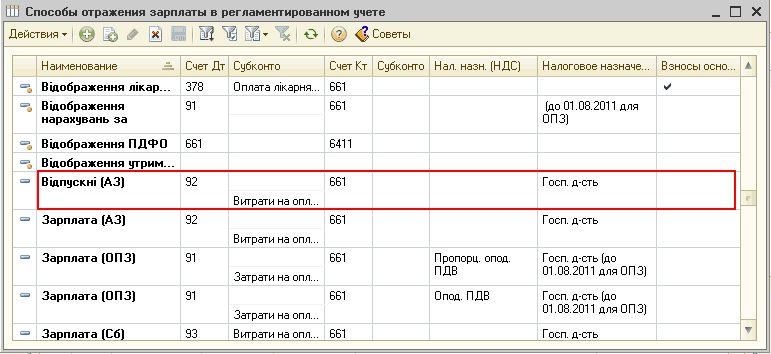
В конфигурации "Бухгалтерия для Украины" редакции 1.2 автоматический расчет отпускных на основании данных о зарплате за предыдущие месяцы не реализован. В данной статье предоставлен порядок действий, который позволяет выполнить отражение начисленных отпускных работникам предприятия.ПРИМЕР
В статье рассматривается методика отражения факта переплаты НДФЛ на примере реализации в типовой конфигурации "Бухгалтерия для Украины", редакция 1.2. Данная статья также актуальна для конфигураций "Управление торговым предприятием для Украины", редакция 1.2, "Управление производственным предприятием для Украины", редакции 1.3 и "Зарплата и Управление Персоналом для Украины", редакция 2.1.
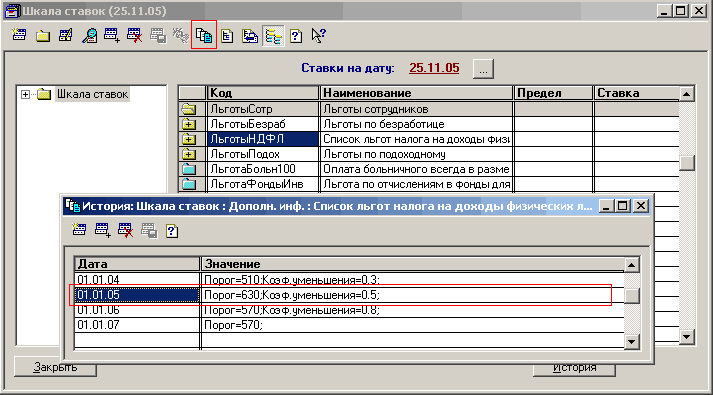
В соответствии с изменениями в Законе "О налоге на доходы физических лиц" (Законом Украины №1958-IV от 01.07.2004, который вступает в силу с 01.01.2005) в конфигурацию внесены изменения.
В конфигурациях "Зарплата+Кадры для Украины" и "Комплексный учет для Украины" льгота по налогу на доходы физических лиц (НДФЛ) ввести новую льготу или отредактировать ранее введенные льготы по сотруднику можно в специальном справочнике. Для того, чтобы его открыть следует в справочнике "Сотрудники" спозиционироваться на требуемого сотрудника и выбрать пункт "Льготы сотрудника" из меню, открываемого при нажатии на кнопку "Прочие" в форме списка. По каждой льготе указывается ее тип и даты начала и окончания действия.
Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.2. Данная методика применима также для конфигураций "Управление торговым предприятием для Украины", редакция 1.2, "Управление производственным предприятием для Украины", редакции 1.3 и "Зарплата и управление персоналом для Украины", редакция 2.1.
Налогообложение подарка (доходов в натуральной форме) зависит от его стоимости. В п. 165.1.39 НКУ указано, что не включается в расчет общего месячного (годового) налогооблагаемого дохода стоимость подарков (а также призов победителям и призерам спортивных соревнований), если их стоимость не превышает 50% одной минимальной заработной платы в расчете на месяц, установленной на 1 января отчетного налогового года, за исключением денежных выплат в любой форме. Т.е. если стоимость подарка меньше 536.50 грн. в 2012 году, то такой подарок не должен облагаться НДФЛ.
В конфигурации "Бухгалтерия для Украины" редакции 1.2 автоматический расчет компенсации за неиспользованный отпуск на основании данных о зарплате за предыдущие месяцы не реализован. В данной статье предоставлен порядок действий, который позволяет выполнить отражение компенсационных выплат за неиспользованный отпуск уволенным работникам.ПРИМЕР