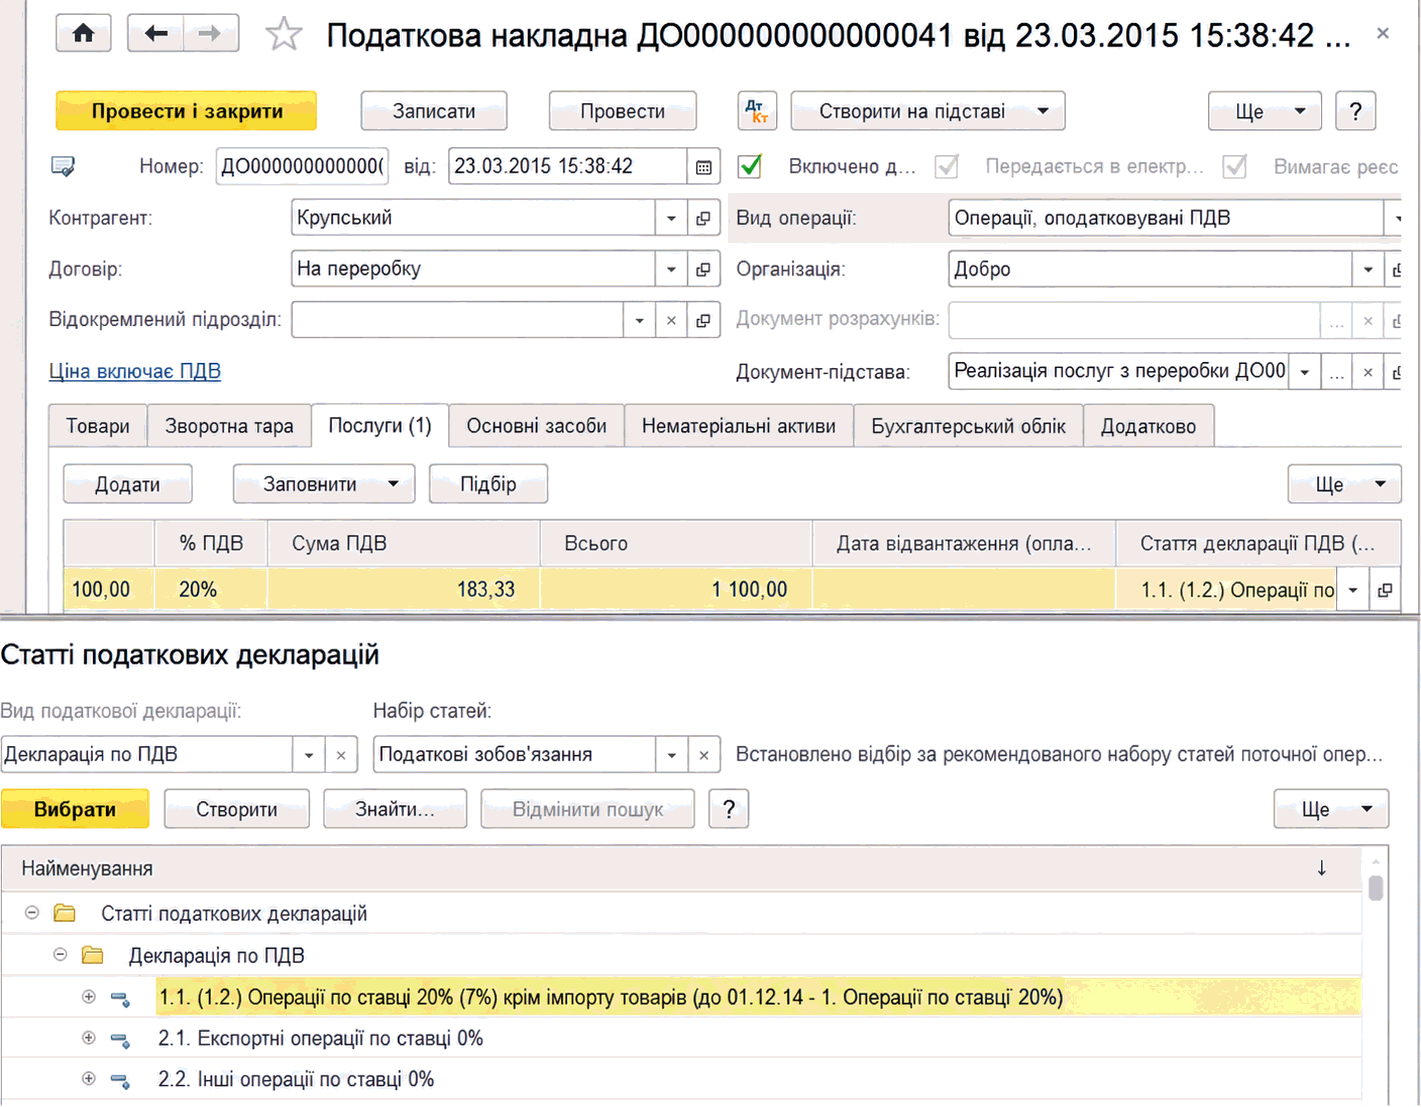
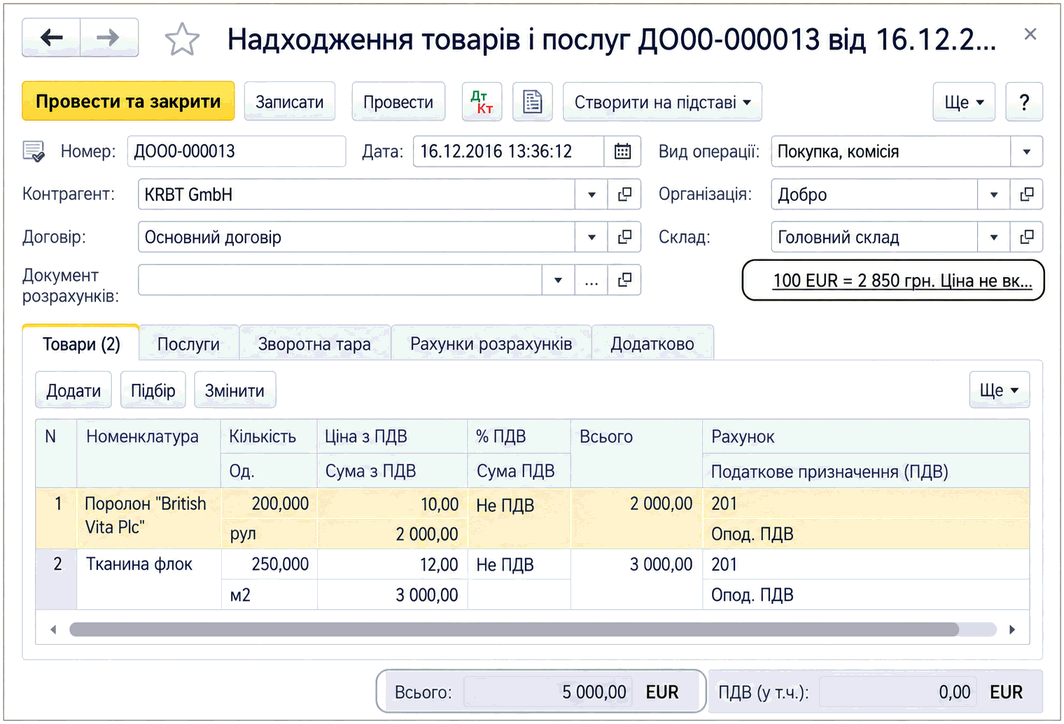
Описаны принципы учета НДС в BAS Бухгалтерия: ставки, статьи деклараций, виды деятельности и налоговые назначения. Рассмотрены входящий и исходящий НДС, методы начисления, авансы и учет запасов и производства.. Ставка НДС. Статьи налоговых деклараций. Виды деятельности НДС. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Учет товарно-материальных ценностей для целей НДС
Пошаговая инструкция поможет бухгалтеру сверить статус таможенной декларации, код УКТ ВЭД, таможенную стоимость, платежи и комплект документов, а затем без разрывов перенести проверенные суммы в учет импортных товаров.. Учебный кейс: 20 ноутбуков без конфиденциальных данных. До первого экрана: соберите контрольный пакет. Экран 1. Главная страница: определяем, какой сервис что подтверждает. Экран 2. «Проверить статус ГТД»: сначала факт оформления. Экран 3. Визуальная форма электронной ТД: читаем ее блоками. Экран 4. «Классификация товаров»: код начинается с характеристик. Экран 5. «Интегрированный таможенный тариф»: ставка — лишь часть ответа. Экран 6. «Аналитика уровня таможенной стоимости товаров»: ориентир, а не калькулятор. Экран 7. Графа 47, графа B и страница счетов: сверяем деньги. Экран 8. Связанные документы: строим цепочку от графы 44 до склада. Как перенести проверенные данные в BAS или 1С. Бухгалтерские проводки по учебному примеру. Финальный чек-лист перед кнопкой «Провести»
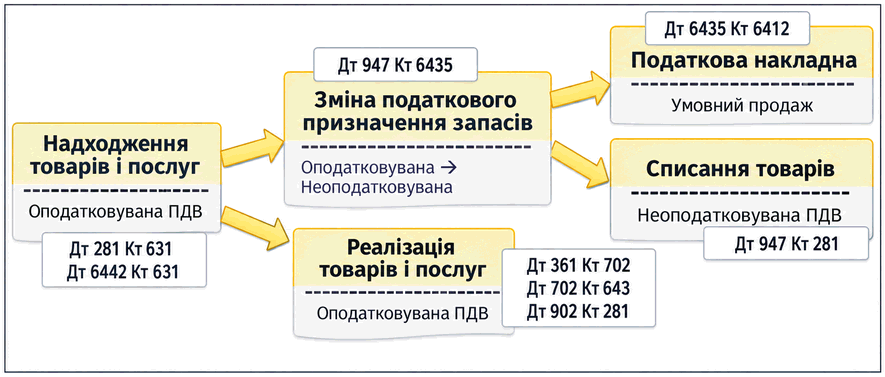
Описан контроль налогового назначения активов и порядок его изменения в BAS Бухгалтерия. Приведены особенности корректировки НДС и заполнения документа изменения назначения запасов.. Целевое налоговое назначение активов и расходов. Схема изменения налоговых параметров. Документ Изменение налогового назначения запасов
Описаны задачи налогового учета в BAS Бухгалтерия, основные налоги и схемы налогообложения. Рассмотрены настройка параметров и корректировка активов и обязательств в случае изменения схемы.. Задачи и организация налогового учета
Формирование проводок по НДС платежными документами зависит от настройки сложного учета НДС в договоре. Описаны особенности событий НДС, незакрытых авансов и реквизитов платежных документов.
Контрольный маршрут сверки BAS и ЕРНН: четыре типа расхождений, причины, безопасные действия и повторная проверка перед декларацией. Этап 1. Свести три набора данных, а не два итога. Этап 2. Зафиксировать условия сверки. Этап 3. Заполнить контрольную ведомость в порядке «реестр → основание → проведение → отчет». Этап 4. Разобрать учебный месяц из девяти операций. Этап 5. Не исправлять прошлое без оснований и сохранить след контроля. Этап 6. Повторить контроль и передать на профильную проверку. Следующий шаг
Как научиться видеть за отдельными накладными, банковскими операциями и записями в BAS единый учетный цикл: разбираем десять взаимосвязанных событий условного малого ООО, исправляем ошибку в аналитике, закрываем месяц и сверяем контрольные суммы перед подготовкой отчетности.. Почему первичку, проводки и отчетность недостаточно изучать отдельно. Исходные условия кейса. Десять событий одного месяца. Четыре сверки и исправление заложенной ошибки. Что проверить до и после закрытия месяца в BAS. Как учетные данные переходят в отчетность. Итоговая карта: от документа до отчетности. Контрольные суммы завершенного кейса. Когда кейс действительно выполнен
Практический чек-лист помогает проверить полный рабочий цикл ФОП на едином налоге: от входной карточки и первичных документов до банковских операций, налогов, отчетности и контроля рисков, с четким разграничением правил для 2-й и 3-й групп.. 1. Границы ролей: кто за что отвечает. 2. Входная карточка ФОП: без нее учет начинается с предположений. 3. Первичные документы: что собирать и как связывать с оплатой. 4. Банк, наличные, эквайринг и назначение платежа. 5. Сравнение 2-й и 3-й групп: контрольные вопросы. 6. Календарь контроля: не только дата подачи. 7. Особенности военного положения: проверять право, а не применять ко всем. 8. Красные флажки для эскалации. 9. Чек-лист передачи дел от предпринимателя бухгалтеру. 10. Краткая самопроверка компетенций. Вывод
Практическая карта обучения для предпринимателя или будущего бухгалтера: от первичных документов и банка до налогов, отчетности, контроля квитанций и выбора между узкой практикой ФОП и полным бухгалтерским циклом.. Что должно входить в обучение учету ФОП. Какие исходные данные выяснить до выбора программы. Рабочий цикл: от договора до контроля задолженностей. ФОП 2-й и 3-й групп: что меняется на практике. Задача ФОП, необходимый навык и пределы узкого обучения. Когда нужен полный бухгалтерский цикл. Краткое дерево решений. Чек-лист вопросов к программе курса
Практический план перехода со старой учетной базы 1С на BAS: как зафиксировать конфигурации и доработки, определить необходимую глубину истории, очистить справочники, перенести остатки и открытые операции, а затем подтвердить результат контрольными отчетами и протоколом миграции.. Сначала зафиксируйте не название программы, а точную точку перехода. Определите модель перехода и глубину истории. Справочники: переносить идентичность, а не накопленный беспорядок. Остатки: сумма должна совпадать вместе с аналитикой. Взаиморасчеты: долг без документа может потерять смысл. Данные по зарплате: разделите старт расчета и архив истории. Основные средства: учетная карточка должна соответствовать реальному объекту. НДС: проверяйте цепочку операции, а не только счета. Протокол миграции: документ, который отвечает на вопрос «что именно сделали». Контрольная оборотка: как доказать, что переход выполнен корректно. Репетиция перехода и первый рабочий период. Когда нужно отдельное обучение команды. Итоговый чек-лист
Практическая карта полного цикла учета малого ООО: от учетной политики, первичных документов и ежедневных операций до контроля, закрытия месяца и отчетности, с последовательностью обучения и таблицей первого месяца.. Чем учет ООО отличается от ведения собственного ФЛП. Организация учета: сначала правила, потом документы. Ежедневные операции: как первичные документы становятся учетными данными. Периодические участки: то, что нельзя оставлять на последний день. Контроль: как найти ошибку до составления отчетности. Закрытие месяца: финальный тест всей цепочки. Дерево приоритетов: в какой последовательности учиться. Карта первого месяца ООО. Чек-лист оценки курса по полному циклу. Практический вывод