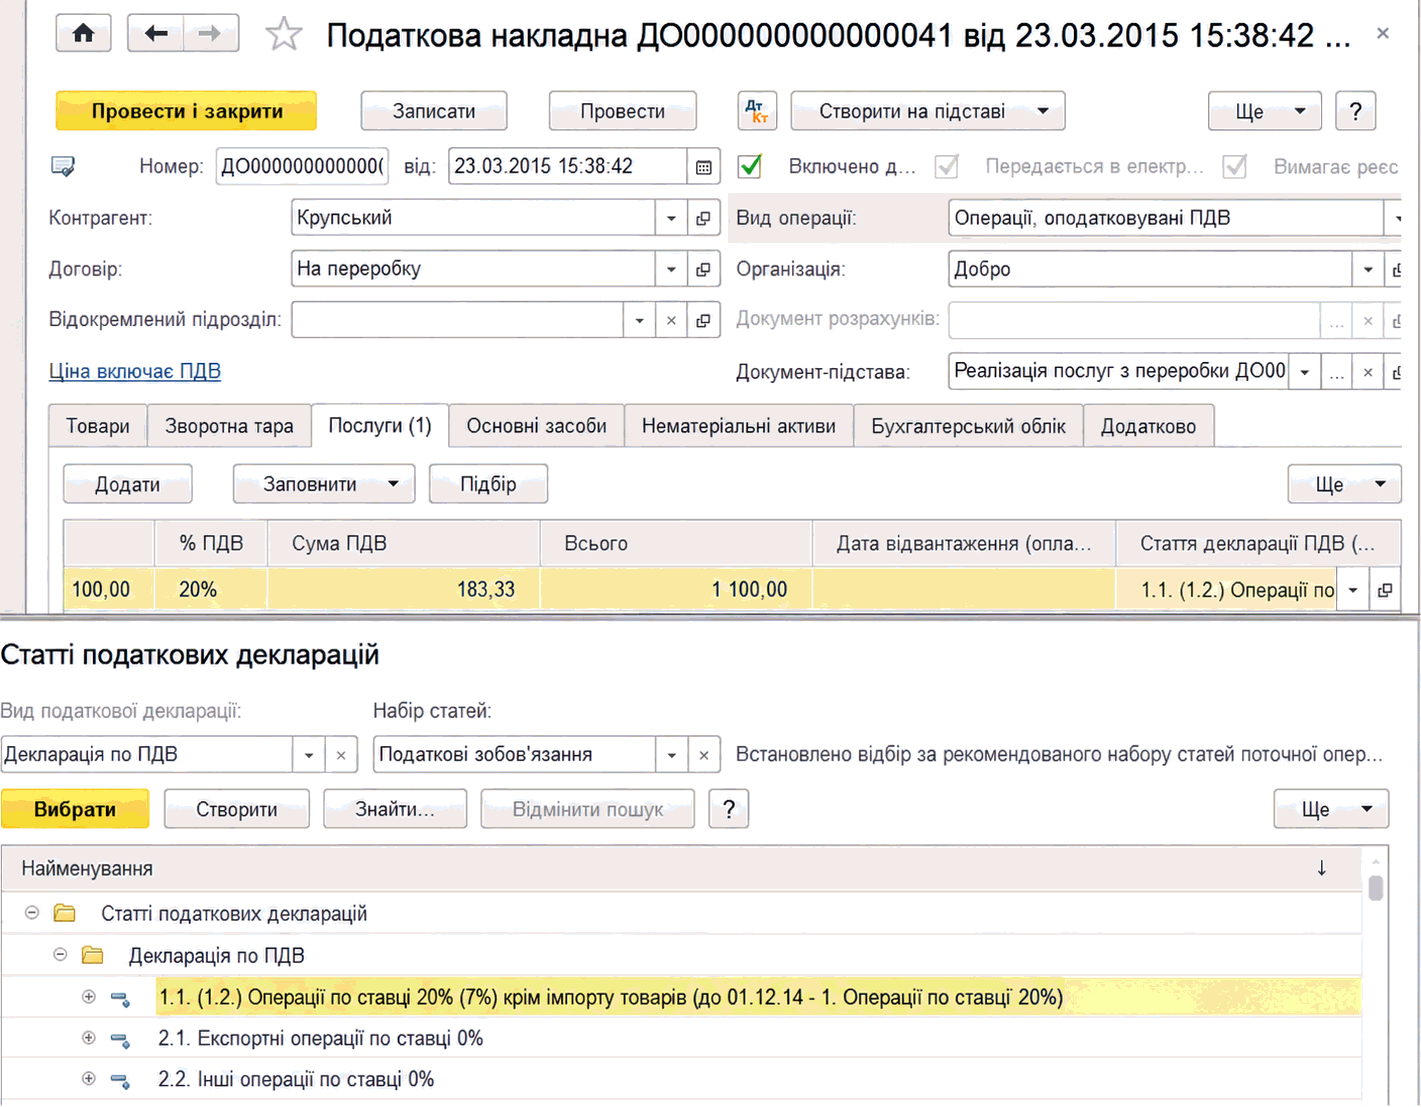
Описано принципи обліку ПДВ у BAS Бухгалтерія: ставки, статті декларацій, види діяльності та податкові призначення. Розглянуто вхідний і вихідний ПДВ, методи нарахування, аванси та облік запасів і виробництва.. Ставка ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Облік товарно-матеріальних цінностей для цілей ПДВ
Покрокова інструкція допоможе бухгалтеру звірити статус митної декларації, код УКТ ЗЕД, митну вартість, платежі та комплект документів, а потім без розривів перенести перевірені суми до обліку імпортних товарів.. Навчальний кейс: 20 ноутбуків без конфіденційних даних. До першого екрана: зберіть контрольний пакет. Екран 1. Головна сторінка: визначаємо, який сервіс що доводить. Екран 2. «Перевірити статус ВМД»: спочатку факт оформлення. Екран 3. Візуальна форма електронної МД: читаємо її блоками. Екран 4. «Класифікація товарів»: код починається з характеристик. Екран 5. «Інтегрований митний тариф»: ставка — лише частина відповіді. Екран 6. «Аналітика рівня митної вартості товарів»: орієнтир, а не калькулятор. Екран 7. Графа 47, графа B та сторінка рахунків: звіряємо гроші. Екран 8. Пов’язані документи: будуємо ланцюжок від графи 44 до складу. Як перенести перевірені дані до BAS або 1С. Бухгалтерські проведення за навчальним прикладом. Фінальний чек-лист перед кнопкою «Провести»
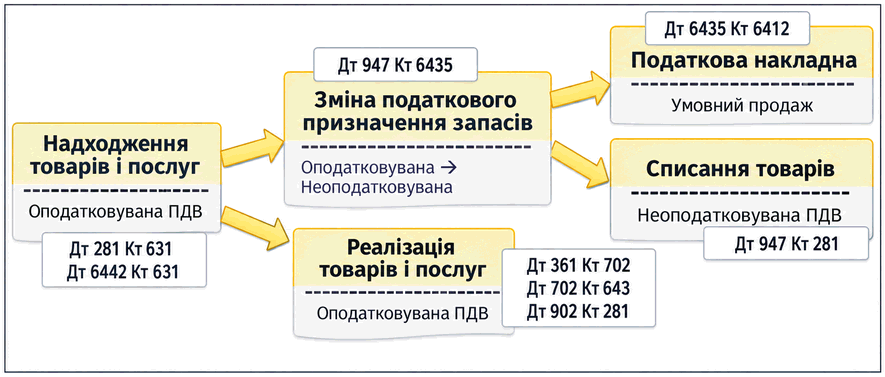
Описано контроль податкового призначення активів і порядок його зміни в BAS Бухгалтерія. Наведено особливості коригування ПДВ та заповнення документа зміни призначення запасів.. Цільове податкове призначення активів та витрат. Схема зміни податкових параметрів. Документ Зміна податкового призначення запасів
Описано завдання податкового обліку в BAS Бухгалтерія, основні податки та схеми оподаткування. Розглянуто налаштування параметрів і коригування активів та зобов'язань у разі зміни схеми.. Завдання та організація податкового обліку
Формування проводок з ПДВ платіжними документами залежить від налаштування складного обліку ПДВ у договорі. Описано особливості подій ПДВ, незакритих авансів і реквізитів платіжних документів.
Контрольний маршрут звірки BAS та ЄРПН: чотири типи розбіжностей, причини, безпечні дії й повторна перевірка перед декларацією.. Етап 1. Звести три набори даних, а не два підсумки. Етап 2. Зафіксувати умови звірки. Етап 3. Заповнити контрольну відомість у порядку «реєстр → основа → проведення → звіт». Етап 4. Розібрати навчальний місяць із дев’яти операцій. Етап 5. Не виправляти минуле без підстав і зберегти слід контролю. Етап 6. Повторити контроль і передати на профільне рев’ю. Наступний крок
Як навчитися бачити за окремими накладними, банківськими операціями та записами в BAS єдиний обліковий цикл: розбираємо десять взаємопов’язаних подій умовного малого ТОВ, виправляємо помилку в аналітиці, закриваємо місяць і звіряємо контрольні суми перед підготовкою звітності.. Чому первинку, проведення і звітність недостатньо вчити окремо. Вихідні умови кейсу. Десять подій одного місяця. Чотири звіряння і виправлення закладеної помилки. Що перевірити до і після закриття місяця у BAS. Як облікові дані переходять у звітність. Підсумкова карта: від документа до звітності. Контрольні суми завершеного кейсу. Коли кейс справді виконано
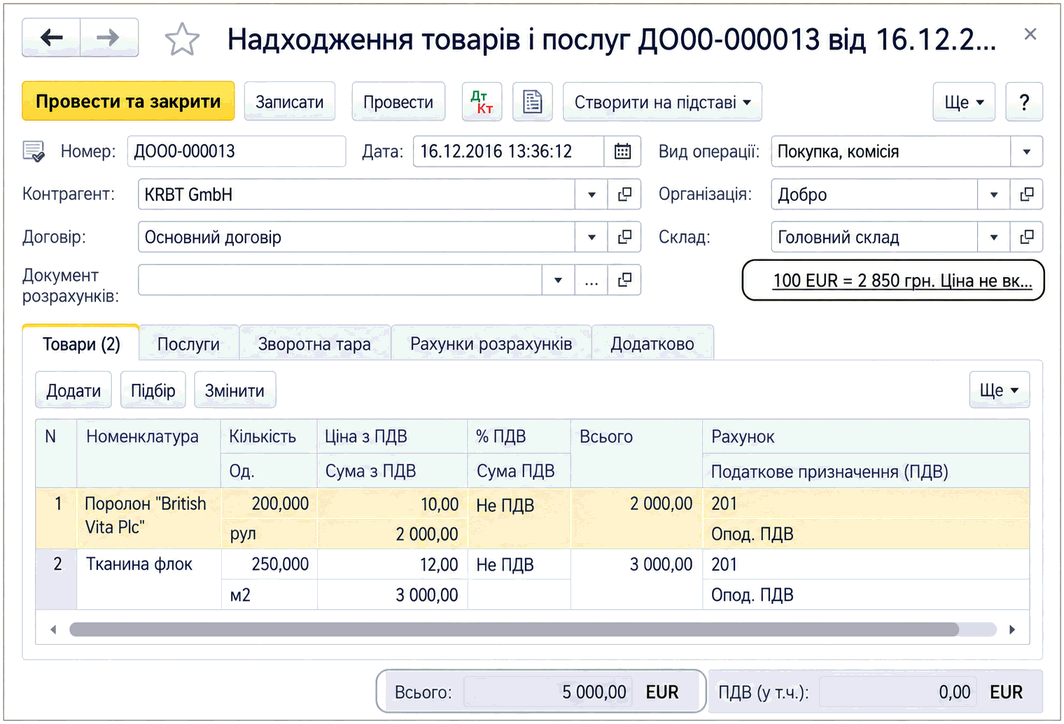
Описано оформлення імпорту матеріальних активів у BAS Бухгалтерія: параметри договору, валютні рахунки розрахунків, визначення гривневого еквівалента, оплату нерезиденту та нарахування імпортного ПДВ.
Практичний чекліст допомагає перевірити повний робочий цикл ФОП на єдиному податку: від вхідної картки та первинних документів до банківських операцій, податків, звітності й контролю ризиків, із чітким розмежуванням правил для 2-ї та 3-ї груп.. 1. Межа ролі: хто за що відповідає. 2. Вхідна картка ФОП: без неї облік починається з припущень. 3. Первинні документи: що збирати і як пов’язувати з оплатою. 4. Банк, готівка, еквайринг і призначення платежу. 5. Порівняння 2-ї та 3-ї групи: контрольні питання. 6. Календар контролю: не лише дата подання. 7. Особливості воєнного стану: перевіряти право, а не застосовувати всім. 8. Червоні прапорці для ескалації. 9. Чекліст передачі справ від підприємця бухгалтеру. 10. Коротка самоперевірка компетенцій. Висновок
Практична карта навчання для підприємця або майбутнього бухгалтера: від первинних документів і банку до податків, звітності, контролю квитанцій та вибору між вузькою практикою ФОП і повним бухгалтерським циклом.. Що має входити в навчання обліку ФОП. Які вхідні дані з’ясувати до вибору програми. Робочий цикл: від договору до контролю заборгованостей. ФОП 2-ї та 3-ї груп: що змінюється у практиці. Завдання ФОП, потрібна навичка і межа вузького навчання. Коли потрібен повний бухгалтерський цикл. Коротке дерево рішення. Чекліст запитань до програми курсу
Практичний план переходу зі старої облікової бази 1С до BAS: як зафіксувати конфігурації та доробки, визначити потрібну глибину історії, очистити довідники, перенести залишки й відкриті операції, а потім підтвердити результат контрольними звітами та протоколом міграції.. Спочатку зафіксуйте не назву програми, а точну точку переходу. Визначте модель переходу й глибину історії. Довідники: переносити ідентичність, а не накопичений безлад. Залишки: сума має збігтися разом з аналітикою. Взаєморозрахунки: борг без документа може втратити сенс. Зарплатні дані: розділіть старт розрахунку та архів історії. Основні засоби: облікова картка має відповідати реальному об’єкту. ПДВ: перевіряйте ланцюжок операції, а не тільки рахунки. Протокол міграції: документ, який відповідає на запитання «що саме зробили». Контрольна оборотка: як довести, що перехід відбувся коректно. Репетиція переходу й перший робочий період. Коли потрібне окреме навчання команди. Підсумковий чек-лист
Практична карта повного циклу обліку малого ТОВ: від облікової політики, первинки та щоденних операцій до контролю, закриття місяця і звітності, з послідовністю навчання та таблицею першого місяця.. Чим облік ТОВ відрізняється від ведення власного ФОП. Організація обліку: спочатку правила, потім документи. Щоденні операції: як первинка стає обліковими даними. Періодичні ділянки: те, що не можна залишити на останній день. Контроль: як знайти помилку до звітності. Закриття місяця: фінальний тест усього ланцюга. Дерево пріоритетів: у якій послідовності вчитися. Карта першого місяця ТОВ. Чекліст оцінки курсу з повного циклу. Практичний висновок