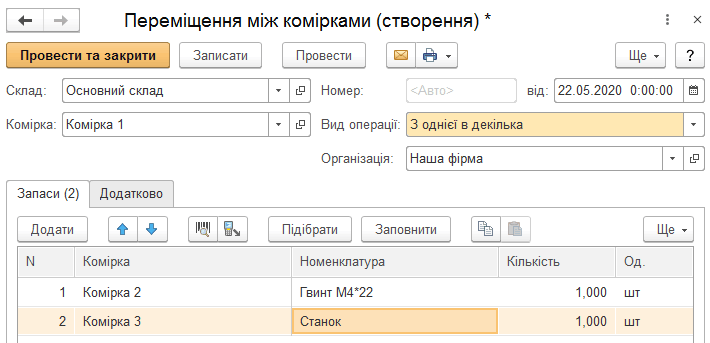
Описано оформление перемещения товаров между складами, подразделениями и ячейками в BAS Малый бизнес. Рассмотрены виды операций документа Перемещение запасов и перемещение зарезервированных товаров.. Перемещение между ячейками. Перемещение запасов
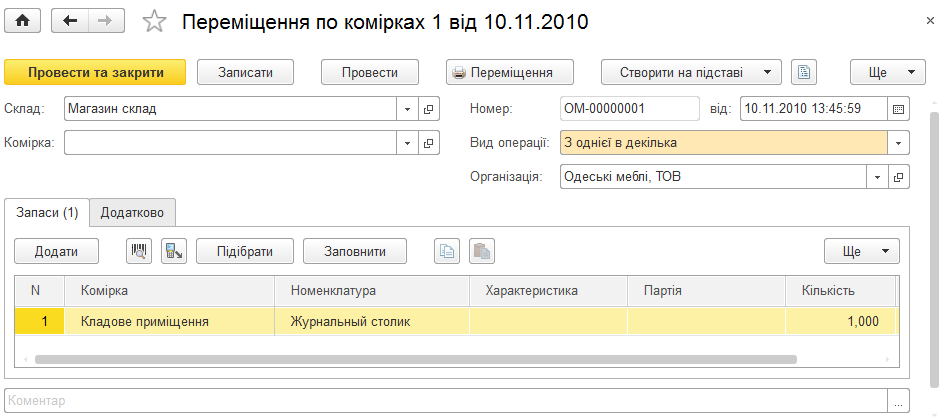
Описано оформление перемещения товаров между складами, подразделениями и ячейками с помощью документов «Перемещение запасов» и «Перемещение по ячейкам», в частности операции с резервами и продукцией производства.. Перемещение по ячейкам. Перемещение запасов
<b>Да, возможно.</b> И вот как.Бюджетное учреждение ошибочно уплатило ЕСВ на счет органа доходов и сборов, в котором оно не состоит на учете. Возможно ли вернуть такие средства?
Объединение совладельцев многоквартирного дома (ОСМД) — юридическое лицо, созданное собственниками квартир и/или нежилых помещений многоквартирного дома для содействия использованию их собственного имущества и управления, содержания и использования общего имущества (ст. 1 Закона Украины «Об объединениях совладельцев многоквартирного дома» от 29.11.2001 № 2866-III). ОСМД участвует в муниципальной программе и получает бюджетные средства. Имеет ли право первой подписи на платежных документах для проведения операций с бюджетными средствами руководитель ОСМД, работающий на общественных началах?
<b>Нет</b>, не может. Объясним почему.На балансе бюджетного учреждения числится здание, часть которого учреждение предоставляет в аренду. Договором аренды предусмотрена уплата арендной платы с учетом ежемесячной индексации. Может ли бухгалтер бюджетного учреждения по просьбе арендатора начислять арендную плату без индексации?
Заработная плата выплачивается работникам регулярно в рабочие дни в сроки, установленные коллективным договором или нормативным актом работодателя, согласованным с выборным органом первичной профсоюзной организации либо иным уполномоченным на представительство трудового коллектива органом (а при отсутствии таких органов — представителями, избранными и уполномоченными трудовым коллективом), но не реже двух раз в месяц через промежуток времени, который <b>не превышает 16 календарных дней</b>, и не позднее семи дней после окончания периода, за который осуществляется выплата (ч. 1 ст. 24 Закона Украины Об оплате труда от 24.03.1995 № 108/95-ВР).Учреждение выплачивает заработную плату за первую половину месяца (аванс). Нужно ли с этой суммы начислять и перечислять НДФЛ? И нужно ли для определения базы для начисления НДФЛ сумму заработной платы, начисленную за первую половину месяца, уменьшать на сумму ЕСВ?
<b>Просроченная дебиторская задолженность</b> — сумма дебиторской задолженности, возникающая на 30-й день после окончания срока обязательного платежа согласно заключенным договорам или, если дата платежа не определена, после выставления счета на оплату (п. 1.2 Порядка бухгалтерского учета отдельных активов и обязательств бюджетных учреждений, утвержденного приказом Министерства финансов Украины от 02.04.2014 № 372, далее — Порядок № 372). Можно ли в форме № 7д, № 7м показывать просроченную дебиторскую задолженность?
Часть третья статьи 10 Бюджетного кодекса Украины (БК) устанавливает, что главные распорядители бюджетных средств <b>определяют сеть распорядителей</b> бюджетных средств нижестоящего уровня и получателей бюджетных средств с учетом требований по формированию единого реестра распорядителей бюджетных средств и получателей бюджетных средств и данных такого реестра. Должно ли бюджетное учреждение — главный распорядитель средств местного бюджета перед завершением бюджетного года обновлять сеть распорядителей бюджетных средств?
В соответствии с Методическими рекомендациями относительно перечня подтверждающих документов, предоставляемых распорядителями (получателями) бюджетных средств на стадии регистрации обязательств и оплаты счетов, утвержденными приказом Государственного казначейства Украины от 14.09.2010 № 330 (далее — Приказ № 330), для регистрации обязательств сельсовет как распорядитель бюджетных средств должен предоставить в органы Государственной казначейской службы Украины следующие подтверждающие документы: смету на капитальный ремонт; протокол договорной цены; договор; счета; дефектный акт; проектно-сметную документацию; положительное заключение комплексной государственной экспертизы; акты приемки выполненных подрядных работ (ф. КБ-2в) и справку о стоимости выполненных строительных работ и расходов (ф. КБ-3); накладные/товарно-транспортные накладные при приобретении строительных материалов, используемых в процессе ремонтных работ; документы, подтверждающие проведение процедуры закупок товаров, работ и услуг в соответствии с законодательством в сфере государственных закупок.Сельсовет готовит документы на регистрацию обязательств на капитальный ремонт клубного учреждения. Какие подтверждающие документы должен предоставить сельсовет в орган Казначейства?
Распорядители и получатели средств государственного и местных бюджетов, находящиеся на казначейском обслуживании (<i>далее</i> — распорядители бюджетных средств), осуществляют регистрацию обязательств в органах Государственной казначейской службы Украины (<i>далее</i> — Казначейство) в соответствии с требованиями Порядка регистрации и учета бюджетных обязательств распорядителей бюджетных средств и получателей бюджетных средств в органах Государственной казначейской службы Украины, утвержденного приказом Минфина от 02.03.2012 № 309 (далее — Порядок № 309). Бюджетное учреждение (распорядитель бюджетных средств) подписало акт приемки выполненных строительных работ (ф. № КБ-2) и справку о стоимости выполненных строительных работ (ф. № КБ-3) в декабре 2012 года, но оплату по ним не осуществило. Обязаны ли органы Казначейства оплатить кредиторскую задолженность по таким документам в следующем бюджетном периоде?
Личные вещи работника, которыми он пользуется во время работы, учреждение должно принять на ответственное хранение. Ответственное хранение, руководствуясь частью первой статьи 936 Гражданского кодекса Украины (ГК), оформляют договором хранения. Поэтому прежде чем принять на учёт личные вещи работника, учреждение должно заключить с ним <b>договор хранения</b>.На каком счёте учитывать личные вещи работника, которыми он пользуется во время работы? Как правильно отражать их стоимость в финансовой отчётности?
<b>Да</b>, применять нужно именно новые формы. И вот почему.Должен ли городской совет при составлении бюджетных запросов на 2016 год и прогнозов на два последующих года использовать новые типовые формы бюджетных запросов для формирования местных бюджетов? Ведь он пока ещё не применяет программно-целевой метод в бюджетном процессе.