Полученные кредиты и займы, выданные сотрудникам
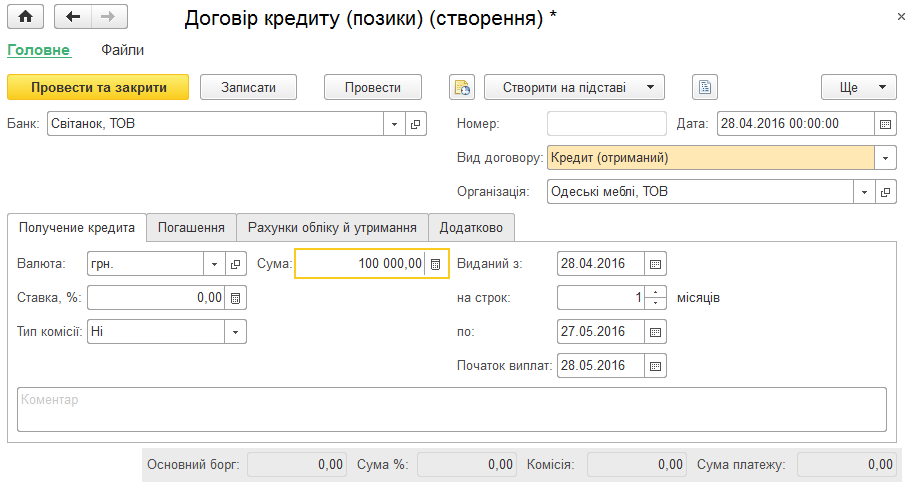
Описано оформление договоров кредита и займа, заполнение графика погашения и отражение поступления кредитных средств. Также приведена особенность оформления займа сотруднику.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Описано оформление договоров кредита и займа, заполнение графика погашения и отражение поступления кредитных средств. Также приведена особенность оформления займа сотруднику.
ЧитатьПрактический кейс закупки и продажи: документы, частичные оплаты, долги, акт сверки и контроль взаиморасчетов в BAS.. Какой результат ожидаем еще до внесения документов?. Как проходит цепочка закупки?. Как проходит цепочка продажи?. Что показывает двусторонний реестр событий?. Как читать аналитику, чтобы не скрыть ошибку?. Как выполнить сверку за семь шагов?. Что делать, если платеж есть в банке, но накладная не погашена?. Какие нормативные рамки нужно учесть?. Какой должна быть контрольная ведомость на конец месяца?
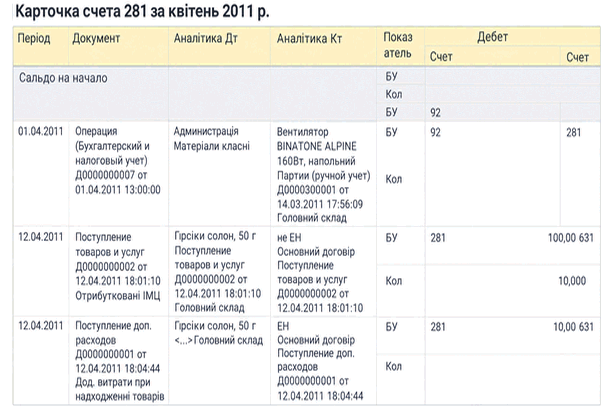
ЧитатьОтчет «Карточка счета» выводит проводки по выбранному счету за указанный период, включая корреспондирующие счета, обороты и сальдо. Настройки позволяют задать периодичность итогов и отбор по субконто.
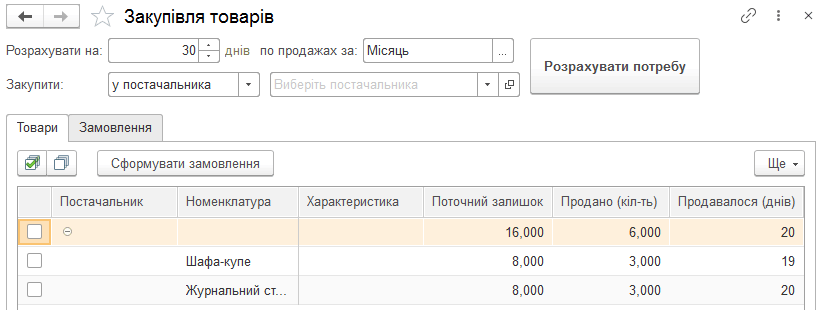
ЧитатьОписана обработка Закупка товаров в BAS Малый бизнес: расчет потребности по статистике продаж, настройка отбора товаров и формирование заказов поставщикам.
ЧитатьПрактическая матрица операций и контрольных отчетов, по которой можно проверить опыт бухгалтера в торговом и производственном контурах BAS, подготовиться к собеседованию и собрать портфель доказательств без конфиденциальных данных.. Матрица доказательств: что именно кандидат умеет делать. Торговая ветка: от справочника до закрытого долга. Производственная ветка: от потребности до фактической себестоимости. Контрольные отчеты: вопрос «как вы проверите результат?». Комплексная проверка кандидата: один кейс, две ветки. Симулятор собеседования: шесть рабочих ситуаций. Портфель доказательств без данных работодателя. Следующий шаг в зависимости от пробела
ЧитатьОбратный аудит от ОСВ до первички: контроль остатков, взаиморасчетов, запасов и закрытия месяца на учебном наборе.. Начните с границ проверки, а не с кнопок. Первый экран аудита: что искать в ОСВ. Маршрут обратной проверки. Учебный набор: 12 условных остатков. Четыре направления контроля. Таблица контрольных тестов. Расследуем три красных флажка. Контроль закрытия месяца: до и после. Журнал доказательств: как не потерять логику проверки. Когда остановиться и привлечь эксперта. Финальный чек-лист обратного аудита
ЧитатьОтчет отображает сведения о заказанных и отгруженных товарах, их стоимости и остатках по заказам покупателей за выбранный период. Данные можно сгруппировать по ответственным менеджерам.. Ведомость по заказам покупателей
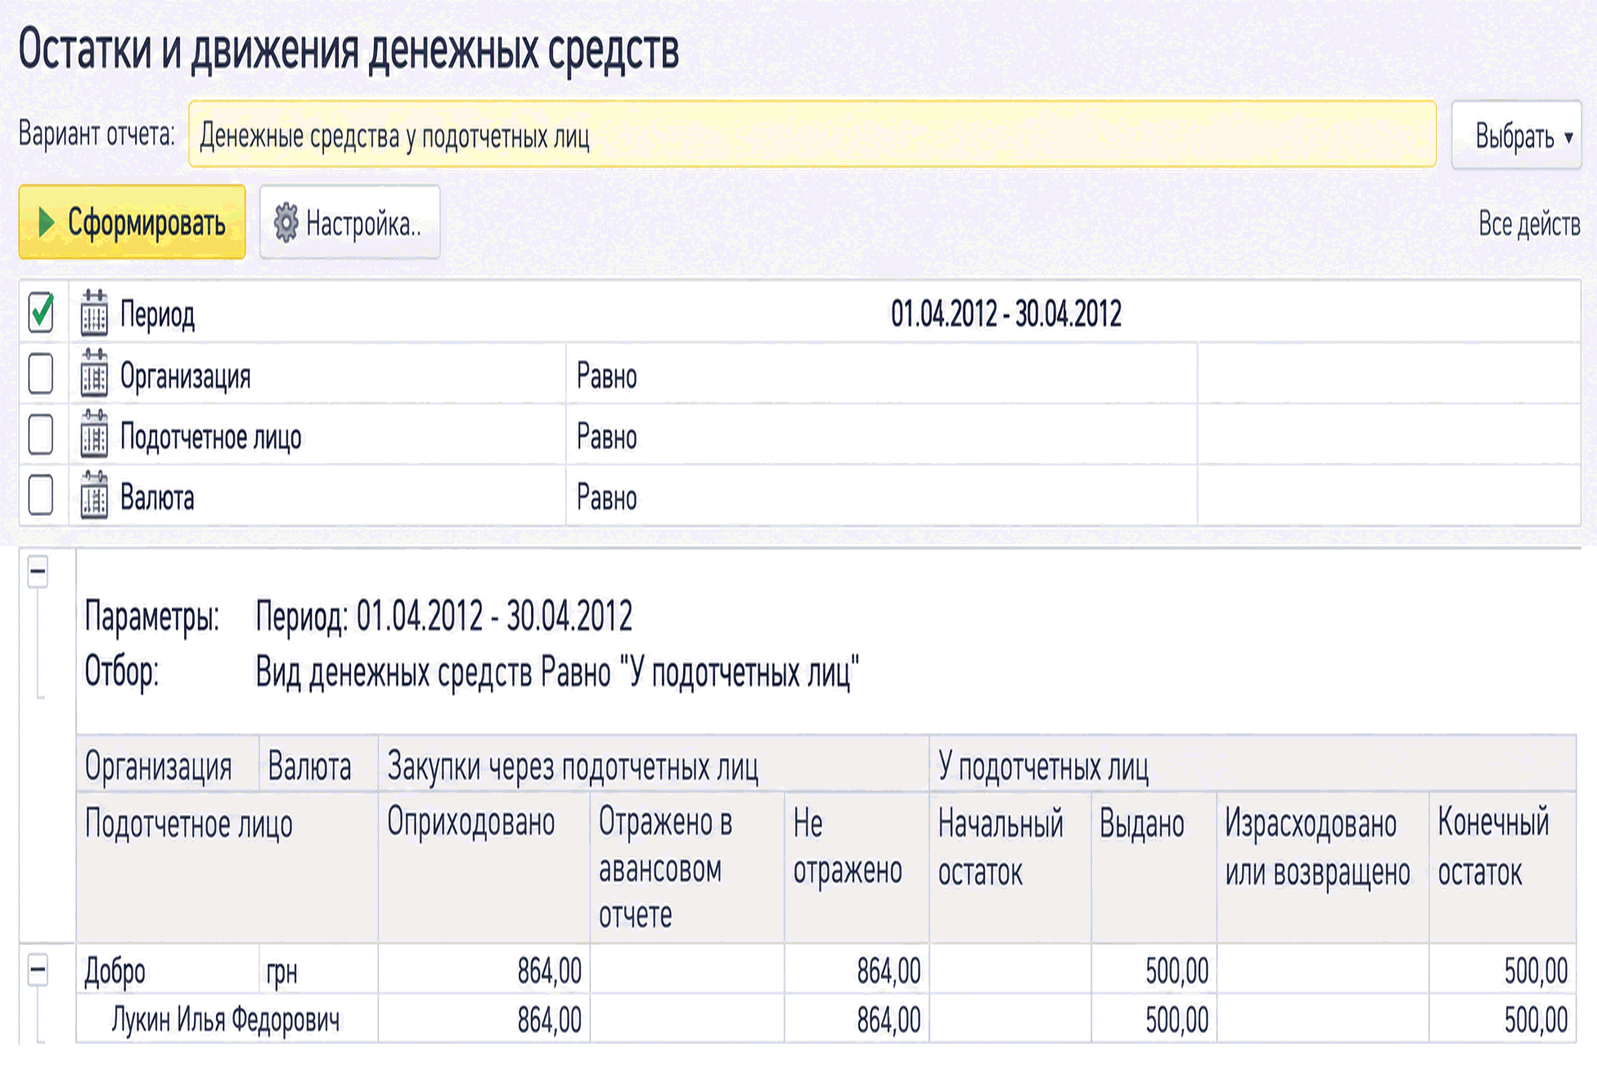
ЧитатьОтчет Остатки и движения денежных средств позволяет контролировать расчеты с подотчетными лицами, остатки выданных сумм, перерасход и отражение закупок за наличный расчет.. Как посмотреть, на какую сумму подотчетник купил товаров за наличный расчет?
ЧитатьПрактическое объяснение для украинского владельца бизнеса: как банк определяет налоговое резидентство, какие сведения об иностранном счёте могут попасть в ГНС, что изменил CRS 2.0 и как провести самопроверку без паники и ошибочных попыток «спрятаться» от обмена.. Что именно изменилось в 2026 году. Как работает CRS: цепочка из четырёх шагов. Какие счета могут попасть в поле зрения. Что именно может увидеть налоговая. Личный счёт и счёт компании — не одно и то же. Налоговое резидентство: главный источник ошибок. Роль банка и роль ГНС. Самопроверка для резидента Украины с иностранным счётом. Что стоит сверить бухгалтеру владельца бизнеса. Пять опасных ошибок. Краткий чек-лист перед ответом банку
ЧитатьПрактикум по обратной диагностике: как по трем симптомам в отчетах найти источник ошибки, пройти контрольные ворота, корректно повторить зависимые этапы и подтвердить результат.. Начинаем с финала: три сигнала, что месяц еще не закрыт по существу. Ворота 1. Можно ли доверять границам периода и исходным данным. Ворота 2. Готовы ли участки, которые реально работали в этом месяце. Ворота 3. Можно ли запускать регламентные операции. Обратное дерево причин: от отчета к источнику. Исправление без эффекта домино. Пакет контрольных отчетов: чем подтвердить результат. Доказательство исправления важнее зеленой отметки
ЧитатьПо состоянию на 11 сентября 2026 года объясняем, для каких аграрных товаров действует 150-дневный срок расчетов, с какой даты его считать и как провести конкретный экспортный договор с двумя платежами до завершения валютного надзора.. Что именно изменил НБУ в августе 2026 года. С какой даты считать срок. Практический пример: договор, экспорт и два платежа. Что происходит после частичной оплаты. Почему логистическая задержка не изменяет дату автоматически. Как организовать контроль в бухгалтерии и BAS/1С. Типичные ошибки, из-за которых 150 дней считают неправильно. Рабочий чек-лист бухгалтера. Практический вывод
ЧитатьСквозной учебный кейс показывает, как отличить хозяйственное событие от бумажного и программного документа, проверить контрагента и договор, пройти путь от счета и расходной накладной до оплаты, понять логику проводок и найти причину неправильных взаиморасчетов.. 1. Событие, первичный документ и запись в программе — не одно и то же. 2. Исходные условия учебного кейса. 3. Контрагент и договор: сначала аналитика, потом документы. 4. Цепочка продажи: счет → расходная накладная → оплата. 5. Логика проводок в рамках кейса. 6. Как сопоставить выписку, реализацию и взаиморасчеты. 7. Сквозная таблица контроля. 8. Если документ есть, а итог неправильный. 9. Чек-лист перед закрытием месяца
Читать