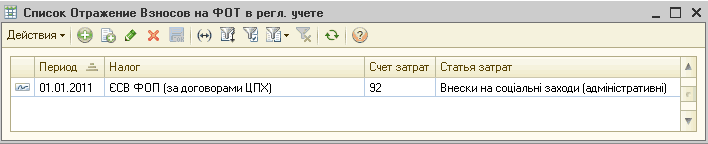
В справочнике "Способы отражения зарплаты в регламентированном учете" следует создать необходимое количество способов отражения начислений в учете. Для каждой уникальной комбинации (счет затрат, подразделение, и вид затрат) создается отдельный способ отражения.
Под складом готовой продукции понимается место хранения, на которое будут оприходованы ТМЦ, окончательно выпущенные по этому документу, то есть, указанные в его табличной части. Например, подразделение производит только полуфабрикаты, которые используются потом в других подразделениях. Такие полуфабрикаты для этого подразделения и есть готовая продукция, поэтому и приходуются на склад готовой продукции подразделения.
Если в настройках параметров учета и для конкретной организации включена возможность ведения учета наличных денежных средств по обособленным подразделениям, то при проведении платежных кассовых документов должны формироваться проводки с заполнением соответствующего аналитического разреза по счетам учета наличных денежных средств.
Услуги вспомогательных производств подразделениям предприятия отражаются в программе документом "Отчет производства за смену" с направлением выпуска "На затраты".
Установка отбора по подразделению не является достаточным основанием по заполнению поля "Структурное подразделение", т.к. в общем случае присутствует достаточно много составляющих правильного заполнения поля (например, выбрано несколько подразделений при условии фильтрации "В группе из списка").
В данной статье описаны особенности отображения информации в автоматизированных торговых точках с детализацией по обособленным подразделениям: рассмотрены основные настройки, позволяющие вести учет в разрезе обособленных подразделений, приведены примеры формирования налоговых накладных с помощью обработки "Формирование налоговых накладных по рознице".1. Общие сведения о розничной торговой точке с детализацией по обособленным подразделениям. 2. Отражение операций по формированию итоговой налоговой накладной по обособленному подразделению. 2.1. Формирование налоговой накладной в рознице по ежедневным итогам операций. 2.2. Формирование налоговых накладных в рознице в зависимости от ставки НДС. 3. Порядок выписки налоговой накладной в рознице на конкретного контрагента.
В регламентированном учете сотрудник может работать в нескольких подразделениях. Например, в одной организации как основной работник, а в другой - как внешний совместитель, или в одной организации и как основной работник, и как внутренний совместитель. В то же время в управленческом учете нельзя принять сотрудника по совместительству (или в несколько подразделений одновременно), но при этом может возникать необходимость отражения затрат по начислению регламентной зарплаты в управленческом учете по разным статьям затрат.
В документе "Начисление заработной платы работникам организации", есть возможность распределять по источникам финансирования удержания профсоюзного взноса. Для этого требуется, чтобы в плане видов расчета "Удержания организации" для удержания "Профсоюзный взнос", на закладке "Расчеты" была установлена последовательность расчета "Зависимое удержание".
Приведенная в статье методика моделировалась в конфигурации "Бухгалтерия для Украины", редакция 1.1. Номенклатурные группы = Заказы. Пример. Отражение в программе