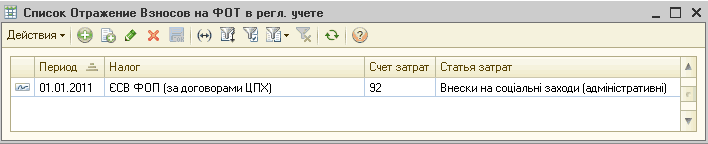
У довіднику "Способи відображення зарплати в регламентованому обліку" слід створити необхідну кількість способів відображення нарахувань в обліку. Для кожної унікальної комбінації (рахунок затрат, підрозділ і вид затрат) створюється окремий спосіб відображення.
Під складом готової продукції розуміється місце зберігання, на яке будуть оприбутковані ТМЦ, остаточно випущені за цим документом, тобто зазначені в його табличній частині. Наприклад, підрозділ виробляє лише напівфабрикати, які потім використовуються в інших підрозділах. Такі напівфабрикати для цього підрозділу і є готовою продукцією, тому й оприбутковуються на склад готової продукції підрозділу.
Якщо в налаштуваннях параметрів обліку та для конкретної організації увімкнено можливість ведення обліку готівкових коштів за відокремленими підрозділами, то під час проведення платіжних касових документів мають формуватися проводки із заповненням відповідного аналітичного розрізу за рахунками обліку готівкових коштів.
Послуги допоміжних виробництв підрозділам підприємства відображаються в програмі документом "Звіт виробництва за зміну" з напрямом випуску "На витрати".
Встановлення відбору за підрозділом не є достатньою підставою для заповнення поля "Структурний підрозділ", оскільки в загальному випадку є досить багато складових правильного заповнення поля (наприклад, вибрано кілька підрозділів за умови фільтрації "У групі зі списку").
У цій статті описано особливості відображення інформації в автоматизованих торгових точках із деталізацією за відокремленими підрозділами: розглянуто основні налаштування, що дають змогу вести облік у розрізі відокремлених підрозділів, наведено приклади формування податкових накладних за допомогою обробки "Формування податкових накладних у роздрібній торгівлі".1. Загальні відомості про роздрібну торгову точку з деталізацією за відокремленими підрозділами. 2. Відображення операцій з формування підсумкової податкової накладної за відокремленим підрозділом. 2.1. Формування податкової накладної в роздрібній торгівлі за щоденними підсумками операцій. 2.2. Формування податкових накладних у роздрібній торгівлі залежно від ставки ПДВ. 3. Порядок виписки податкової накладної в роздрібній торгівлі на конкретного контрагента.
У регламентованому обліку співробітник може працювати в кількох підрозділах. Наприклад, в одній організації як основний працівник, а в іншій — як зовнішній сумісник, або в одній організації і як основний працівник, і як внутрішній сумісник. Водночас в управлінському обліку не можна прийняти співробітника за сумісництвом (або одночасно до кількох підрозділів), але при цьому може виникати потреба відображення витрат на нарахування регламентної зарплати в управлінському обліку за різними статтями витрат.
У документі "Нарахування заробітної плати працівникам організації" є можливість розподіляти за джерелами фінансування утримання профспілкового внеску. Для цього потрібно, щоб у плані видів розрахунку "Утримання організації" для утримання "Профспілковий внесок" на вкладці "Розрахунки" була встановлена послідовність розрахунку "Залежне утримання".
Наведена в статті методика моделювалася в конфігурації "Бухгалтерія для України", редакція 1.1. Номенклатурні групи = Замовлення. Приклад. Відображення в програмі