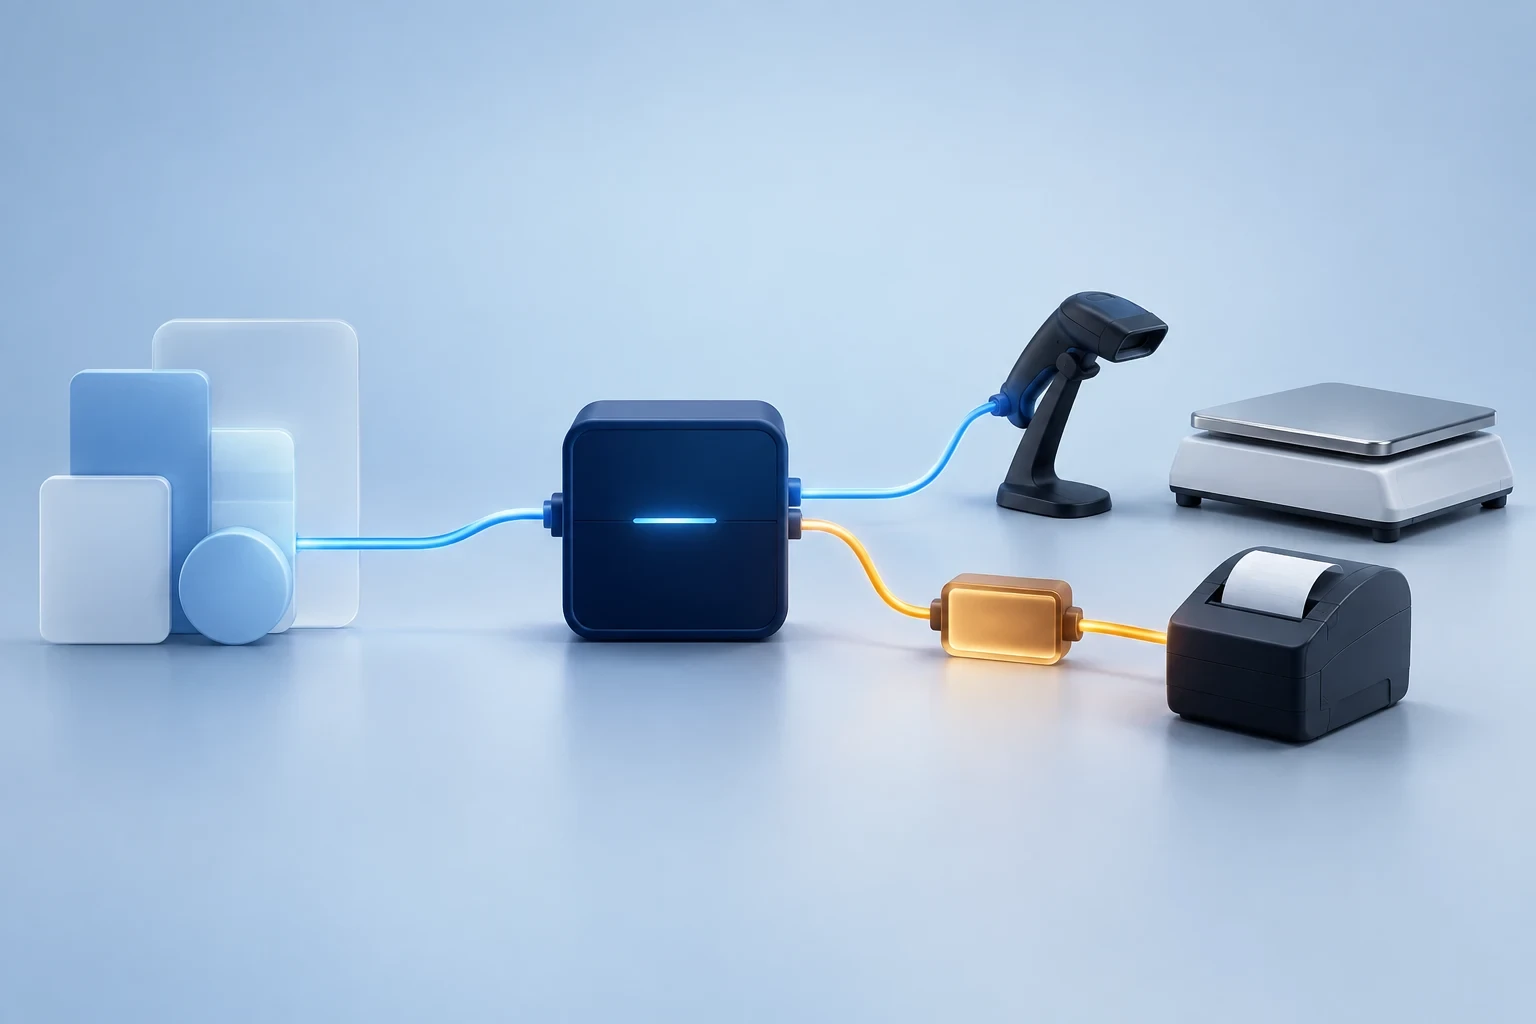
Общая схема взаимодействия с торговым оборудованием
Описан обмен конфигурации с торговым оборудованием через обработки обслуживания, драйверы и стандартизированный интерфейс. Рассмотрена настройка параметров подключаемых устройств.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описан обмен конфигурации с торговым оборудованием через обработки обслуживания, драйверы и стандартизированный интерфейс. Рассмотрена настройка параметров подключаемых устройств.
ЧитатьОписан принцип настройки доступа к отдельным записям объектов конфигурации: приоритет ролей, общие справочники, области ограничения прав и ограничение документов по доступным контрагентам и организациям.. К конкретным записям объектов
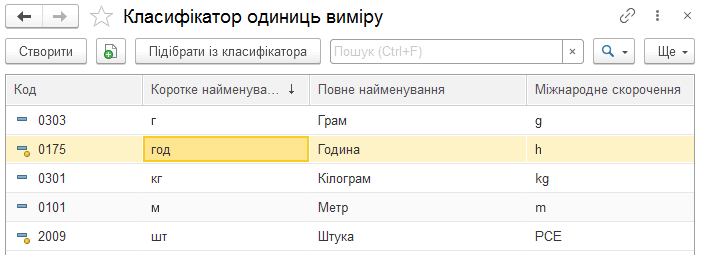
ЧитатьОписан доступ к справочнику «Классификатор единиц измерения», его структура, редактирование элементов и использование КСПОВО при заполнении.
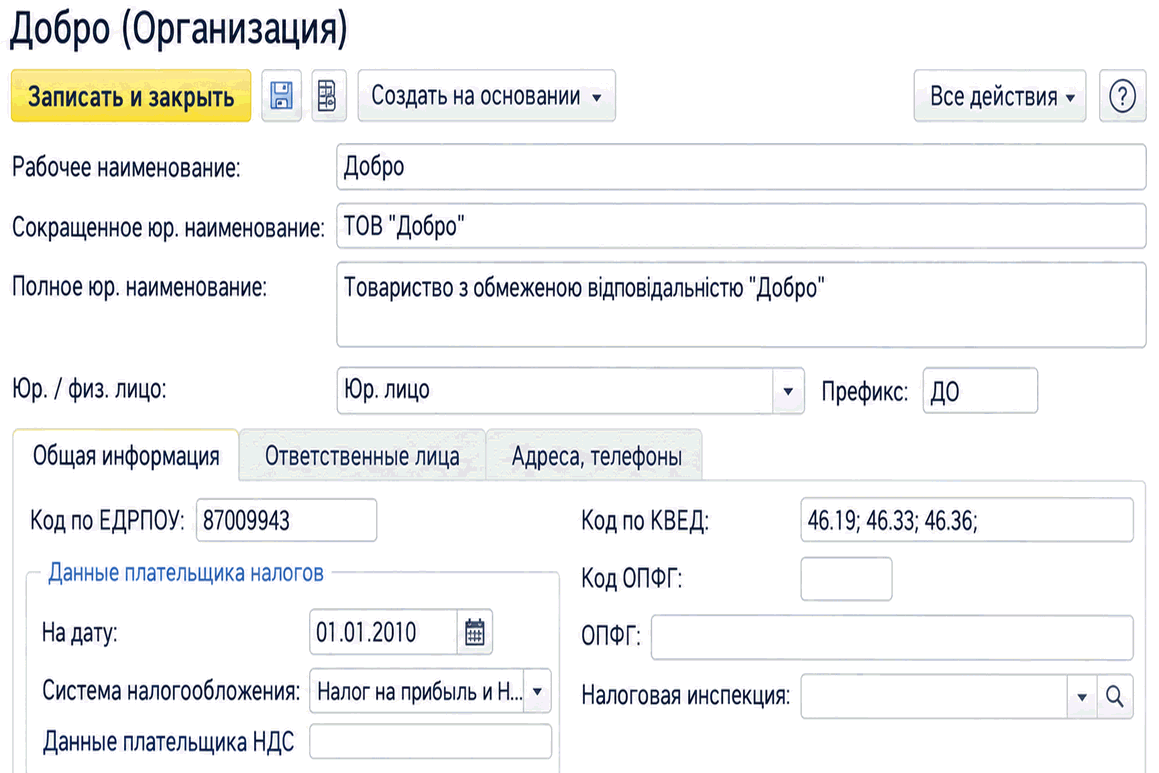
ЧитатьОписание заполнения сведений об организациях торгового предприятия и выбора системы налогообложения: НДС, налога на прибыль, единого налога или статуса неплательщика.
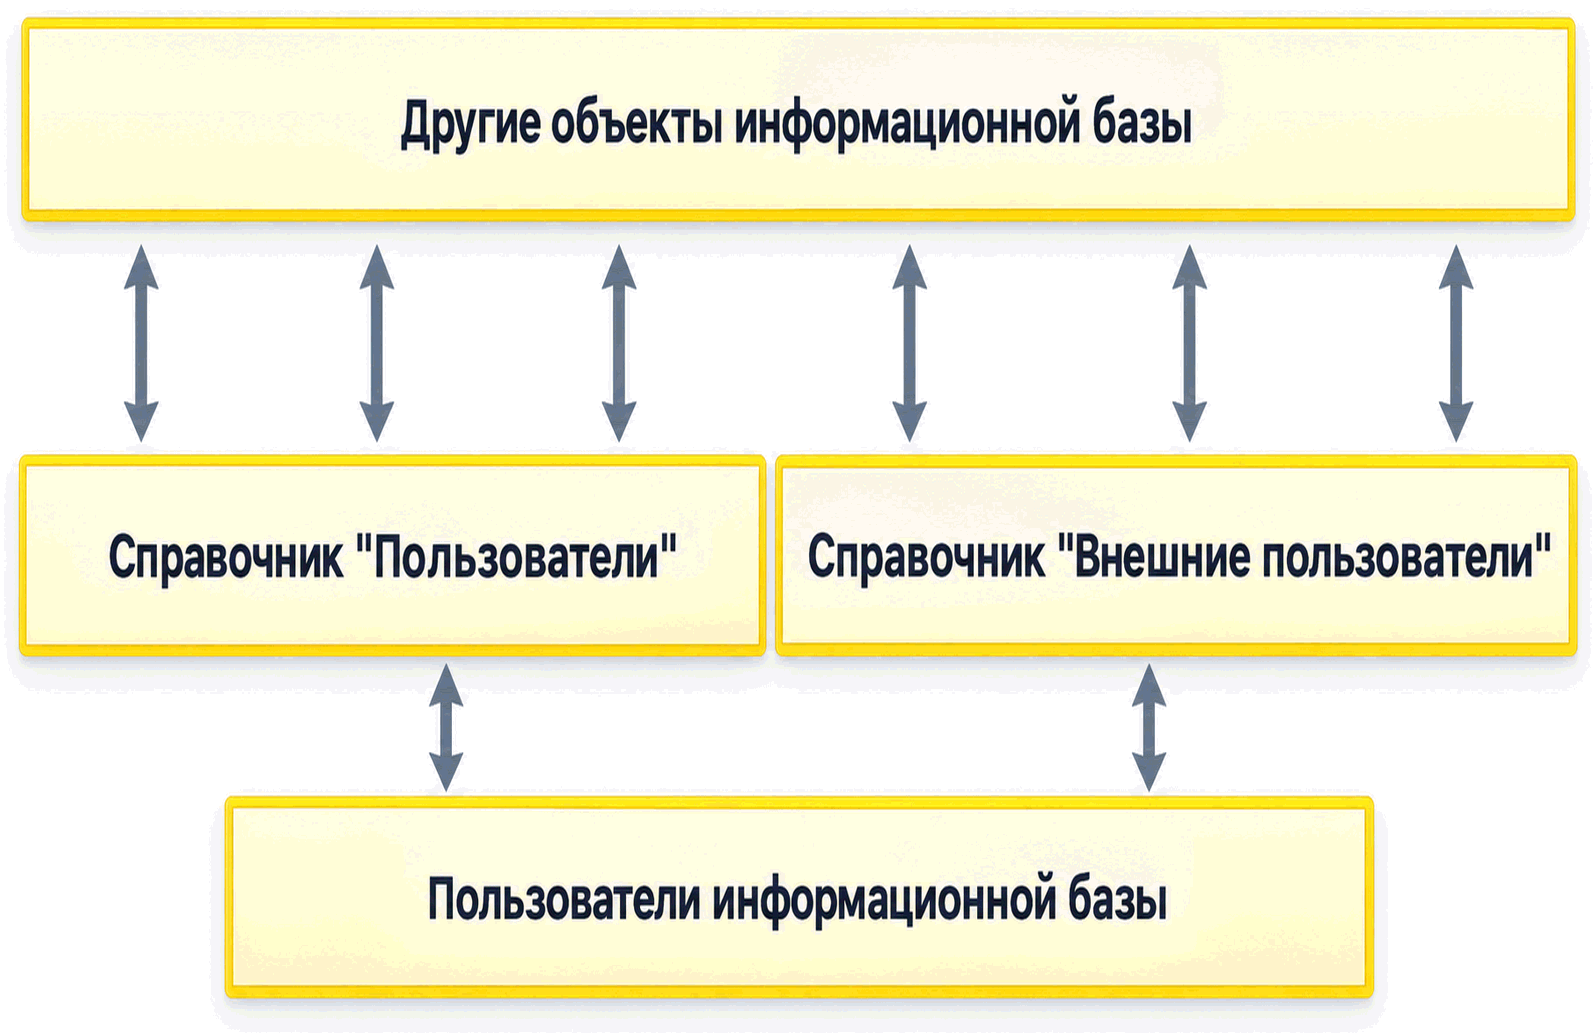
ЧитатьОписано ведение внутренних и внешних пользователей, настройка доступа к информационной базе и аутентификации, а также использование групп пользователей, ролей и групп доступа.. Списки пользователей. Внешние пользователи. Пользователи
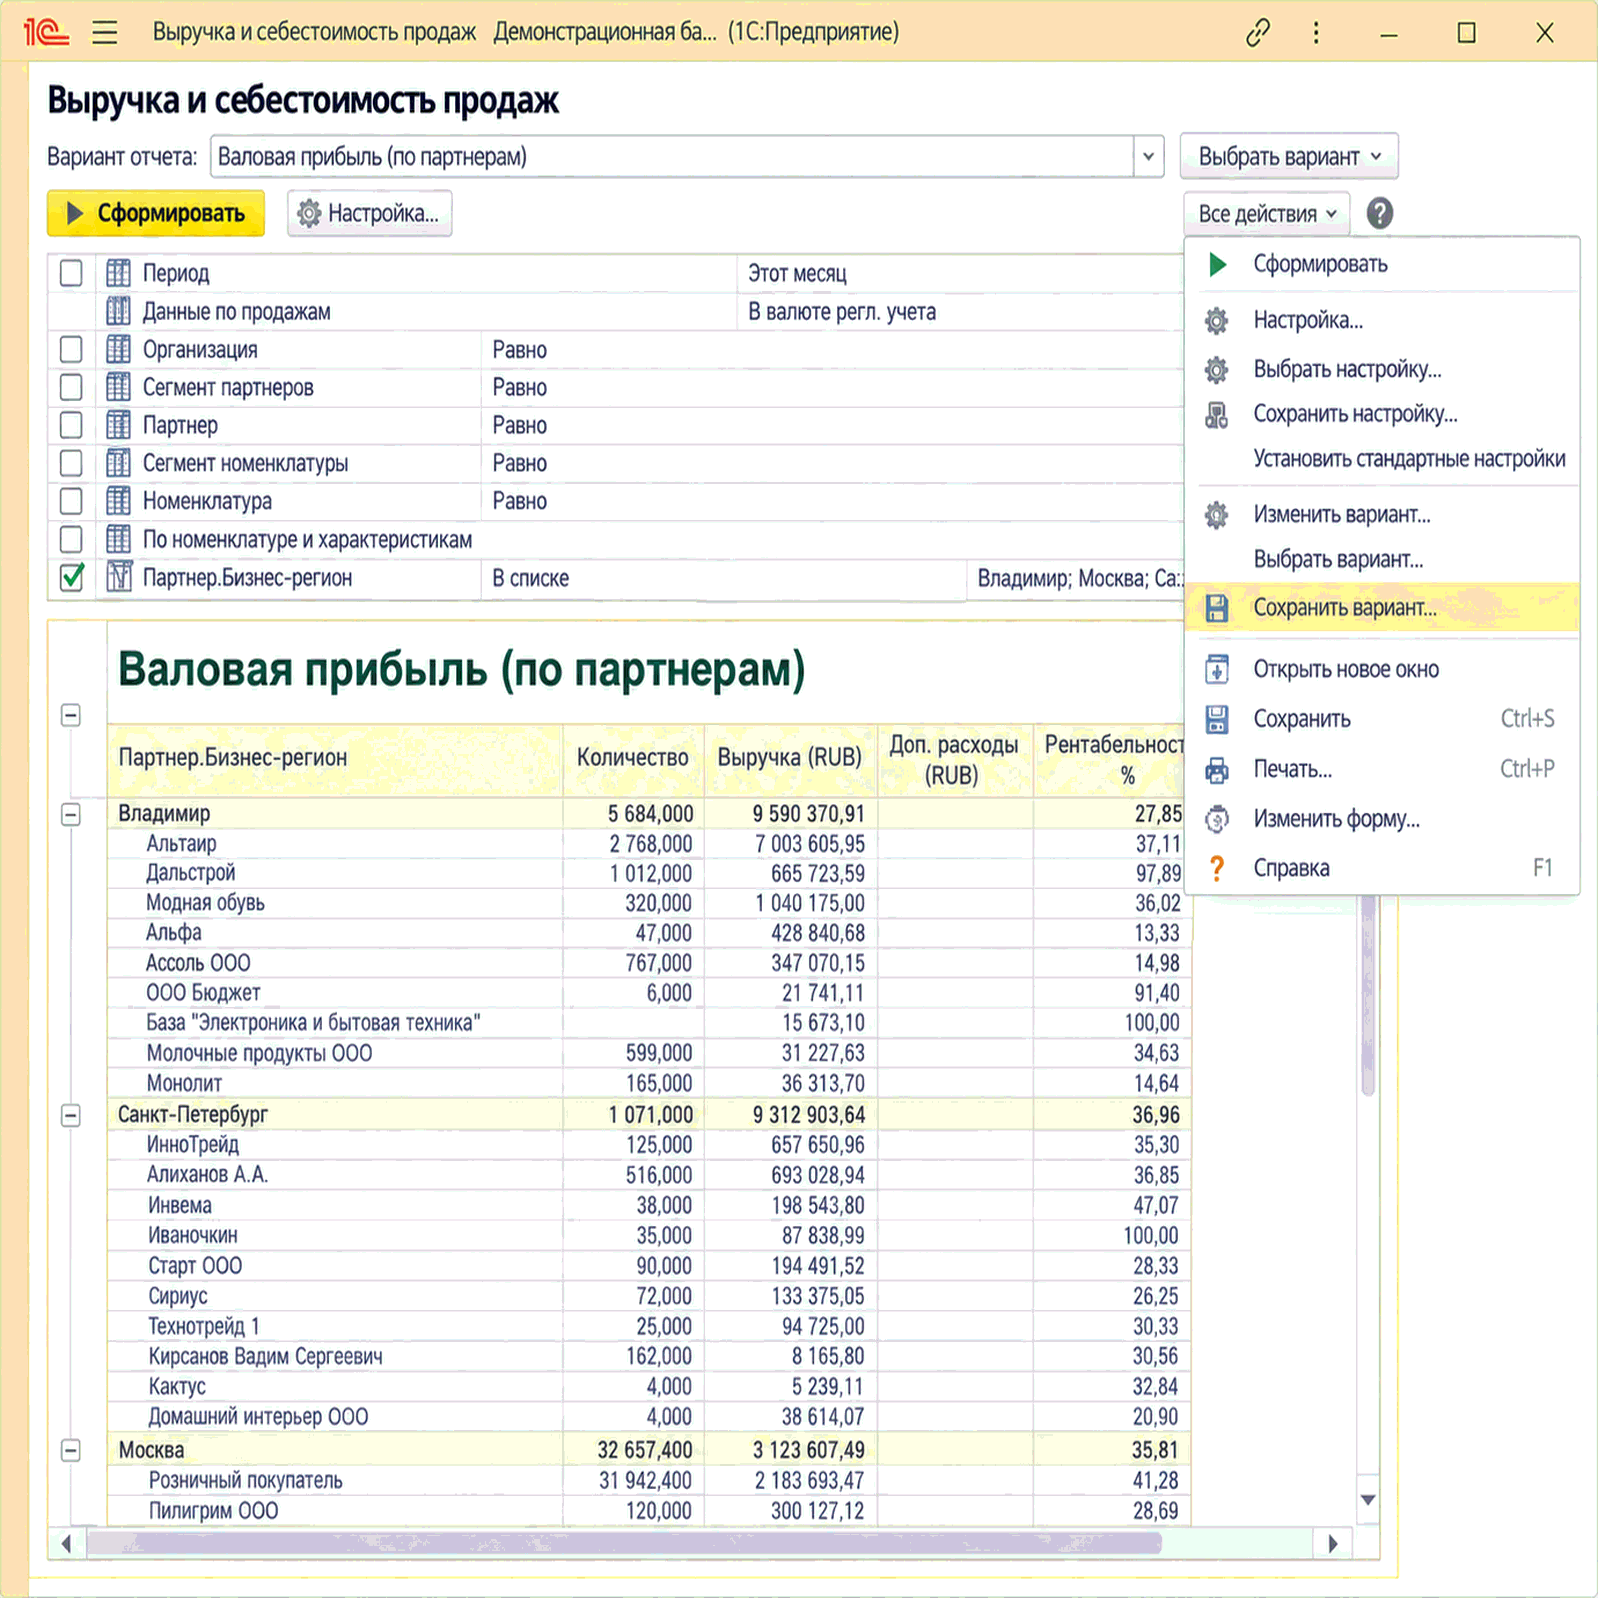
ЧитатьОписано создание и перезапись пользовательских вариантов отчетов, а также настройка автора, разделов панели отчетов и быстрого доступа к сохраненному варианту.
ЧитатьВ соответствии с п.4 части второй ст.6 Закона № 2464 <b><i>плательщики ЕСВ (в т.ч. и работодатели – юридические лица) обязаны представлять отчетность</i></b> в орган ГФСУ по основному месту учета.Общие положения. Сроки представления отчетности. Порядок представления отчетности. Состав отчетности и порядок ее составления. Титульный лист Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документы
ЧитатьРазмеры ставок налога на прибыль предприятий перечислены в общей норме – ст.151 НКУ, которая применяется с учетом п.10 подраздела 4 раздела XX Переходные положения НКУ. В этой же статье указаны отдельные налогоплательщики, к прибыли (объекту налогообложения) которых применяются определенные ставки (подробнее см. Ставки налога и порядок исчисления налога).Общие положения. Правила применения ставки налога на прибыль в размере 0%. Использование высвобожденных средств. Учет и отчетность
ЧитатьПроблема с отражением названий в конфигурации "Управление небольшой фирмой для Украины" редакции 1.4, возможна, потому что в ней не поддерживается украинский интерфейс.
ЧитатьВ кадровом учете для целей оперативного учета занятости, по сотруднику, работающему по внутреннему совместительству, следует зарегистрировать командировки отдельно для каждого места работы. Для этого можно отразить два места работы как в одном документе «Командировки организации», так и отдельными документами.
ЧитатьВ соответствии с пп.2.2 Постановления № 31 страхователи (в т.ч. предприятия), которые <b><i>имеют задолженность по уплате страховых взносов</i></b> на общеобязательное государственное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (далее – страховые взносы)<sup>1</sup>, представляют в рабочие органы Фонда социального страхования от несчастных случаев на производстве и профессиональных заболеваний Украины (далее – Фонд) отчетность до полного погашения такой задолженности.Общие положения. Сроки представления. Порядок представления. Состав отчетности и порядок ее составления. Документы
ЧитатьВ конфигурации существует два варианта контроля остатков: по организации и по складу.
Читать