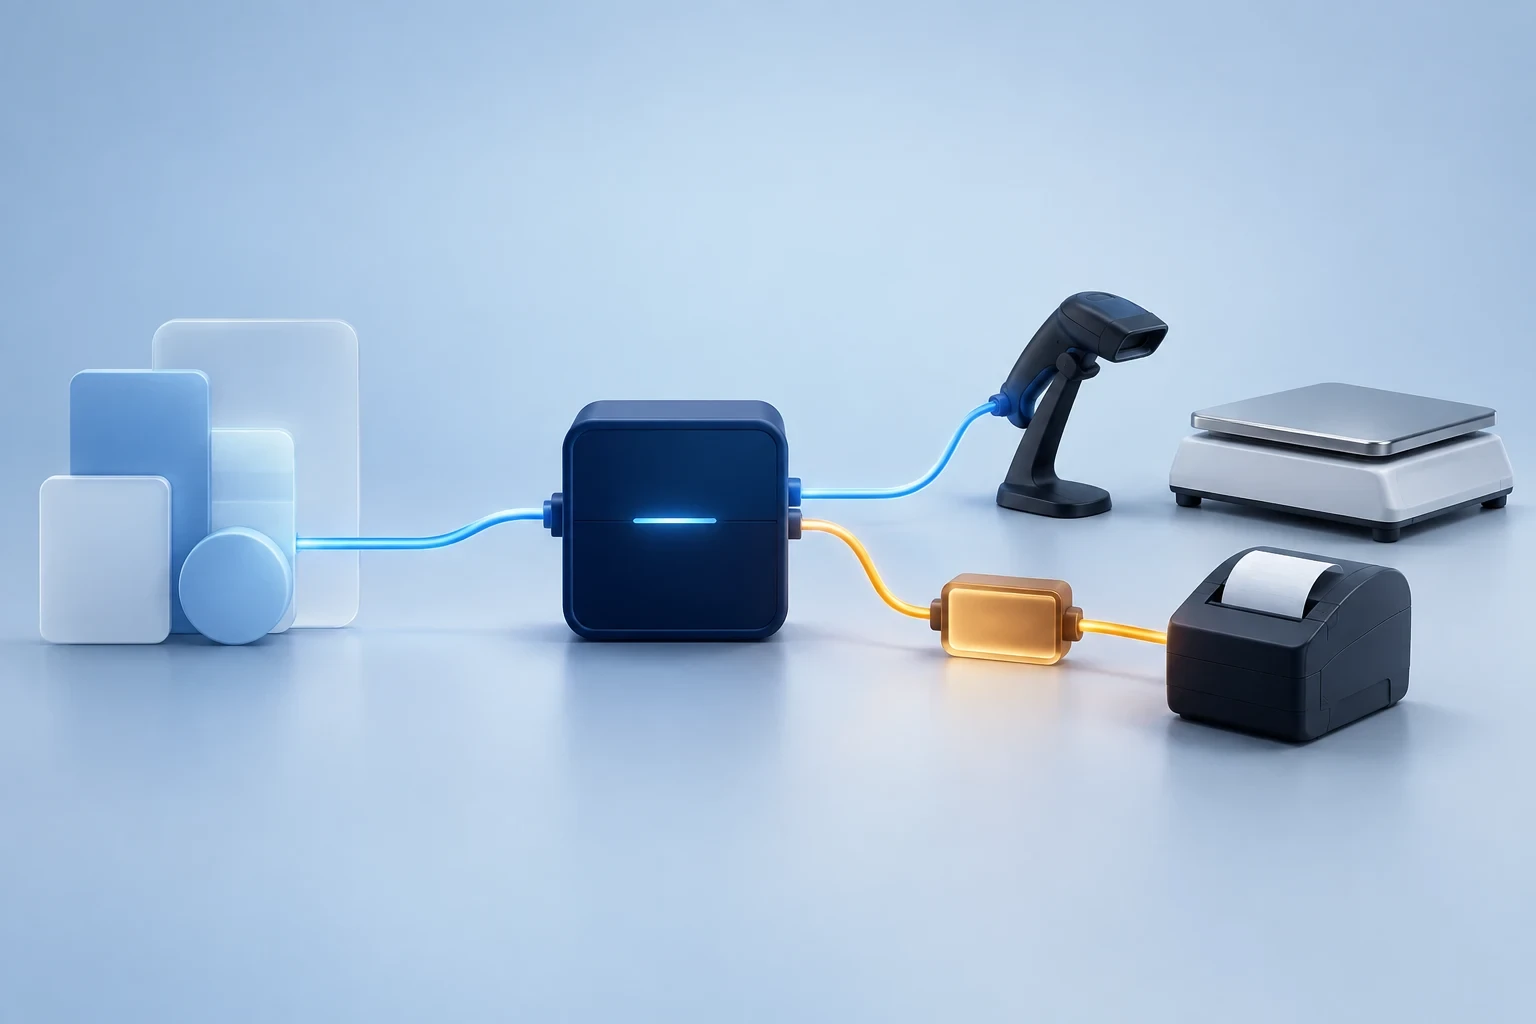
Загальна схема взаємодії з торговим обладнанням
Описано обмін конфігурації з торговим обладнанням через обробки обслуговування, драйвери та стандартизований інтерфейс. Розглянуто налаштування параметрів підключуваних пристроїв.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано обмін конфігурації з торговим обладнанням через обробки обслуговування, драйвери та стандартизований інтерфейс. Розглянуто налаштування параметрів підключуваних пристроїв.
ЧитатиОписано принцип налаштування доступу до окремих записів об'єктів конфігурації: пріоритет ролей, спільні довідники, області обмеження прав і обмеження документів за доступними контрагентами та організаціями.. До конкретних записів об'єктів
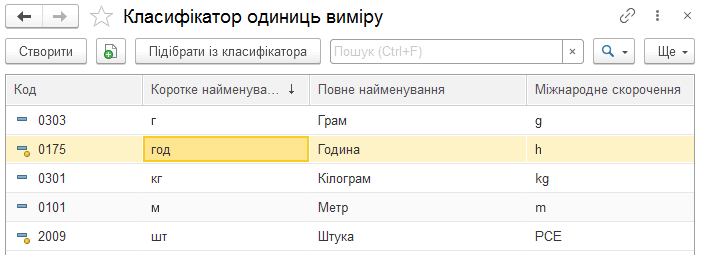
ЧитатиОписано доступ до довідника «Класифікатор одиниць виміру», його структуру, редагування елементів і використання КСПОВО під час заповнення.
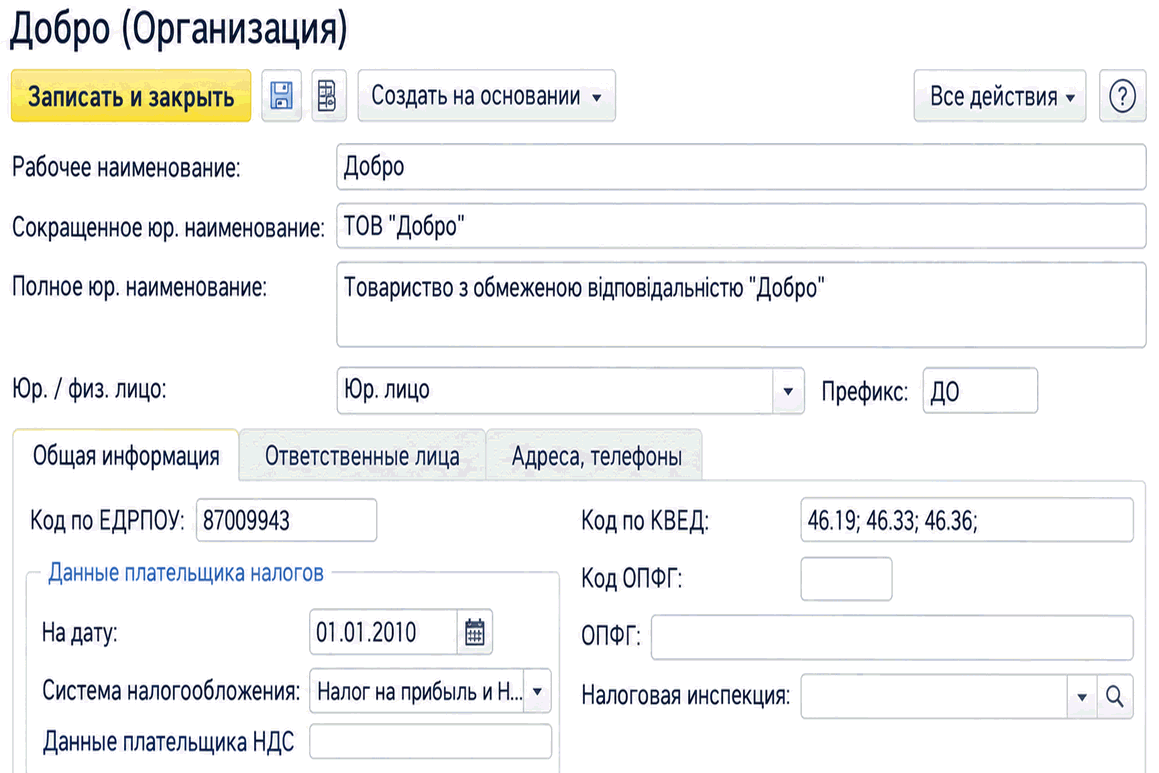
ЧитатиОпис заповнення відомостей про організації торговельного підприємства та вибору системи оподаткування: ПДВ, податку на прибуток, єдиного податку або статусу неплатника.
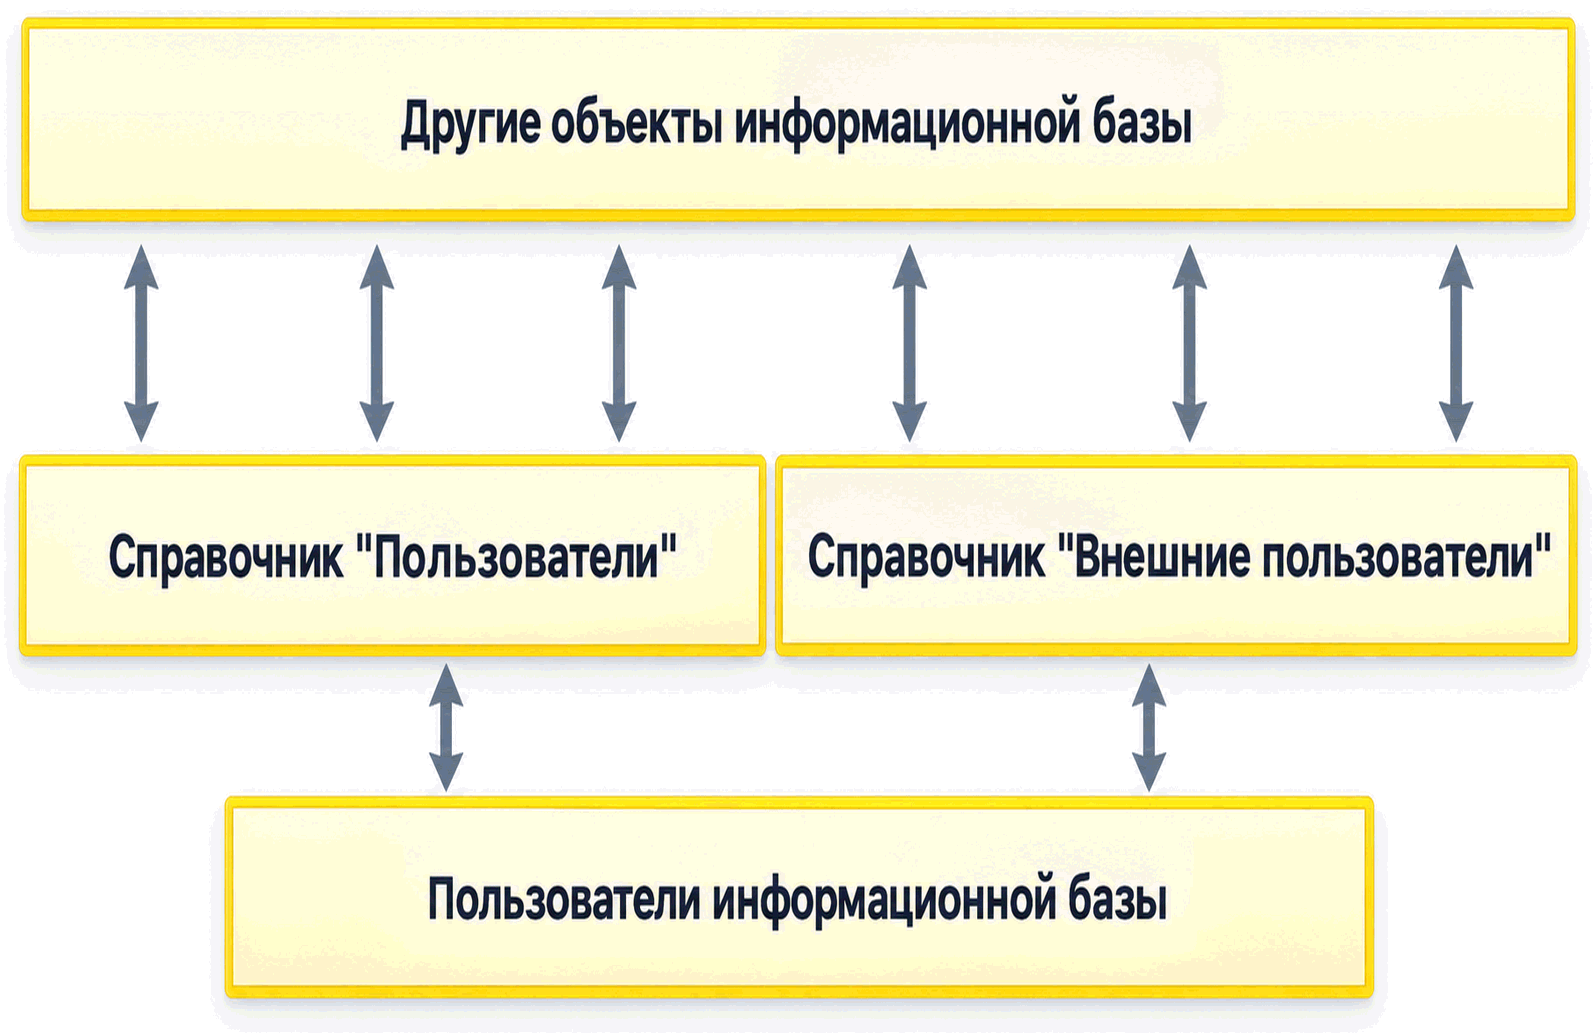
ЧитатиОписано ведення внутрішніх і зовнішніх користувачів, налаштування доступу до інформаційної бази й автентифікації, а також використання груп користувачів, ролей і груп доступу.. Списки користувачів. Зовнішні користувачі. Користувачі
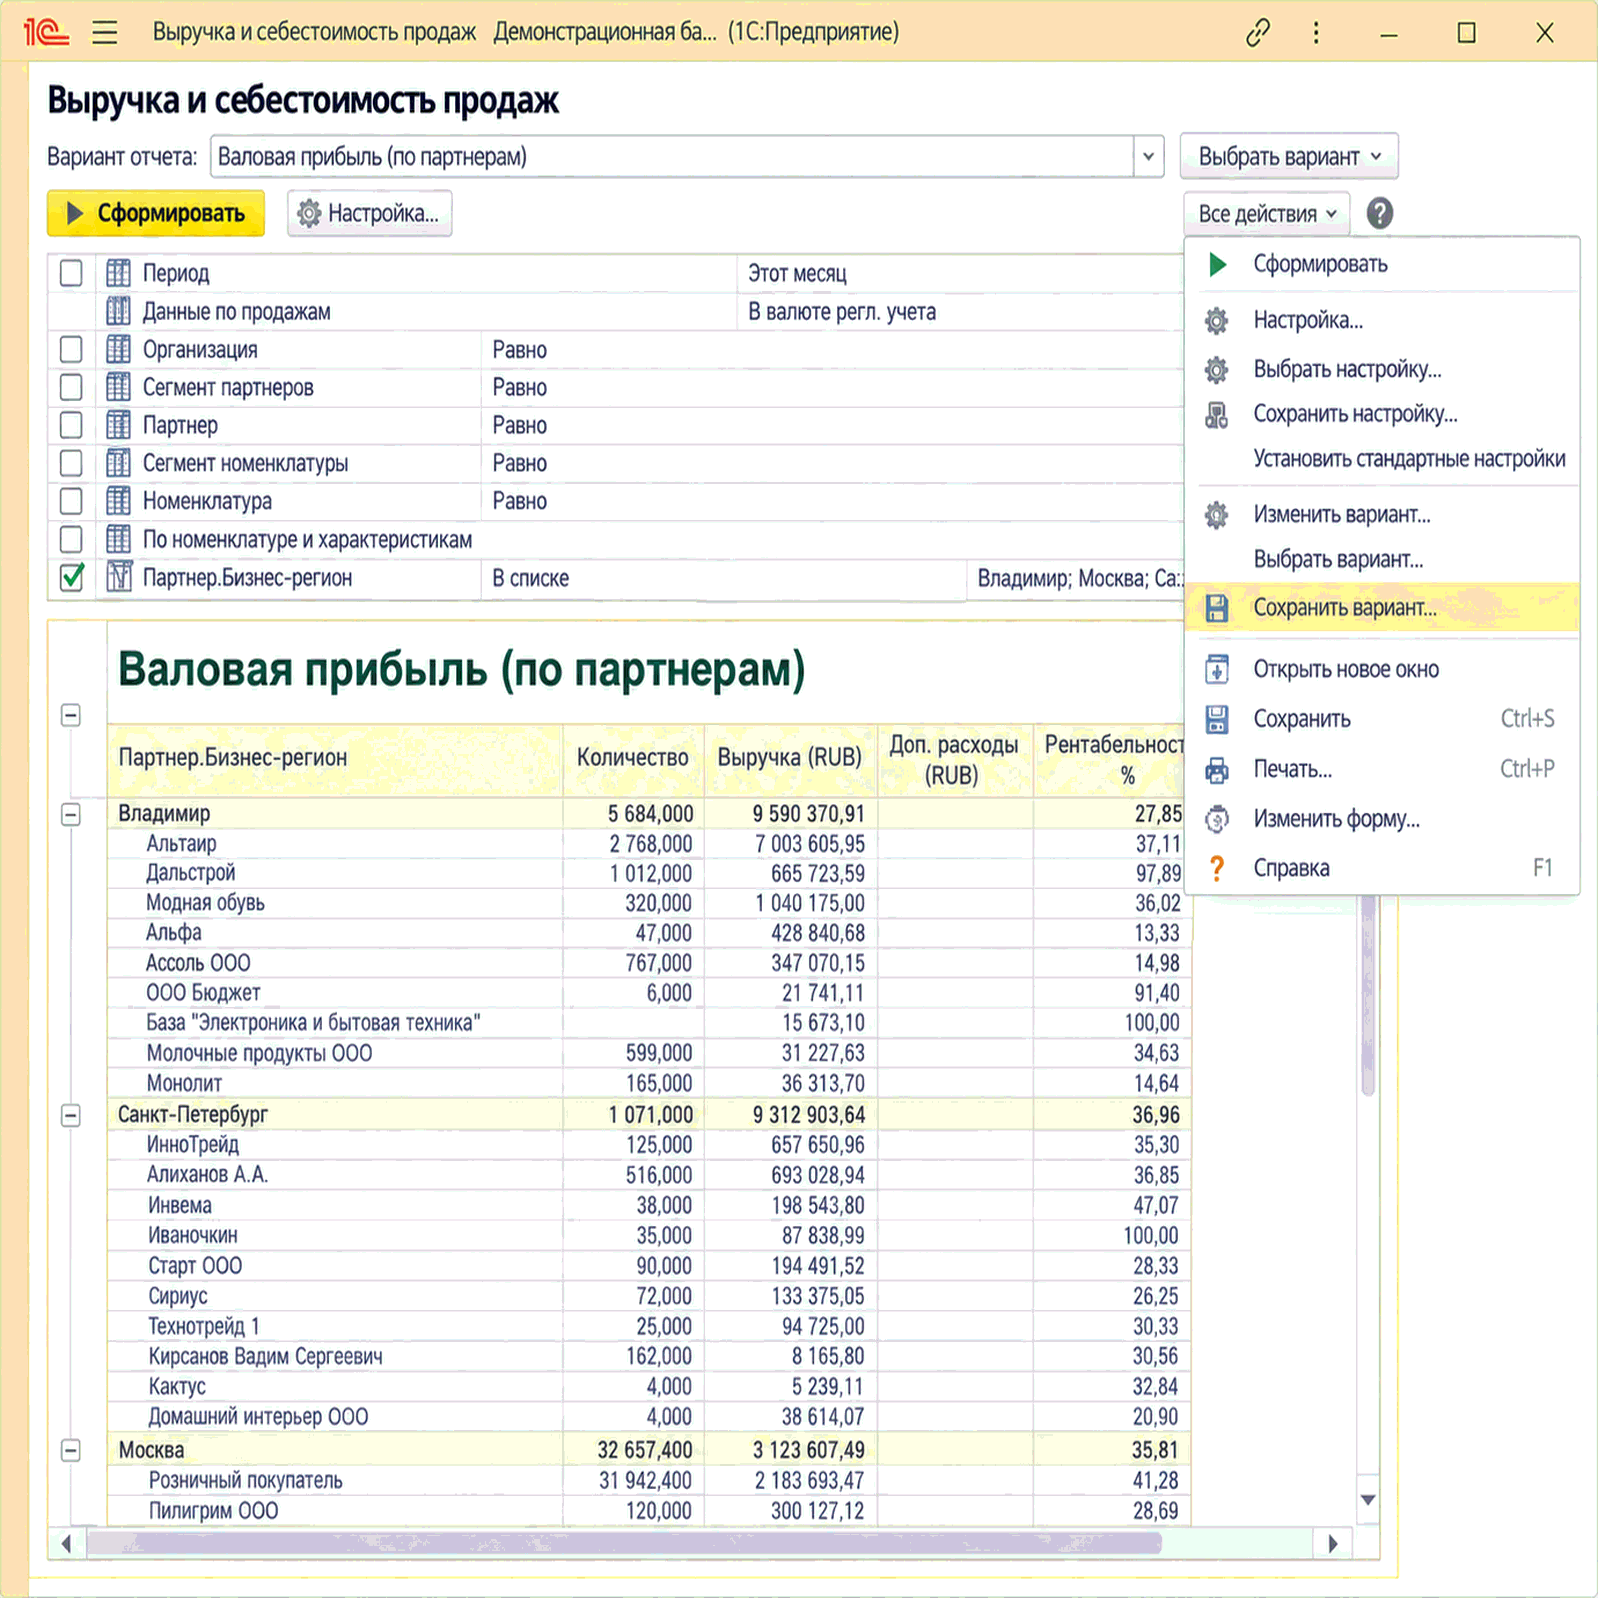
ЧитатиОписано створення та перезапис користувацьких варіантів звітів, а також налаштування автора, розділів панелі звітів і швидкого доступу до збереженого варіанта.
ЧитатиВідповідно до п. 4 частини другої ст. 6 Закону № 2464 <b><i>платники ЄСВ (у т. ч. й роботодавці — юридичні особи) зобов’язані подавати звітність</i></b> до органу ДФСУ за основним місцем обліку. Загальні положення. Строки подання звітності. Порядок подання звітності. Склад звітності та порядок її складання. Титульний аркуш Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документи
ЧитатиРозміри ставок податку на прибуток підприємств перелічені в загальній нормі – ст.151 ПКУ, яка застосовується з урахуванням п.10 підрозділу 4 розділу XX Перехідні положення ПКУ. У цій самій статті зазначені окремі платники податків, до прибутку (об’єкта оподаткування) яких застосовуються певні ставки (докладніше див. Ставки податку та порядок обчислення податку).Загальні положення. Правила застосування ставки податку на прибуток у розмірі 0%. Використання вивільнених коштів. Облік і звітність
ЧитатиПроблема з відображенням назв у конфігурації "Управління невеликою фірмою для України" редакції 1.4 можлива, тому що в ній не підтримується український інтерфейс.
ЧитатиУ кадровому обліку для цілей оперативного обліку зайнятості щодо працівника, який працює за внутрішнім сумісництвом, слід зареєструвати відрядження окремо для кожного місця роботи. Для цього можна відобразити два місця роботи як в одному документі «Відрядження організації», так і окремими документами.
ЧитатиВідповідно до пп.2.2 Постанови № 31 страхувальники (у т.ч. підприємства), які <b><i>мають заборгованість зі сплати страхових внесків</i></b> на загальнообов’язкове державне соціальне страхування від нещасних випадків на виробництві та професійних захворювань (далі – страхові внески)<sup>1</sup>, подають до робочих органів Фонду соціального страхування від нещасних випадків на виробництві та професійних захворювань України (далі – Фонд) звітність до повного погашення такої заборгованості.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи
ЧитатиУ конфігурації існує два варіанти контролю залишків: за організацією та за складом.
Читати