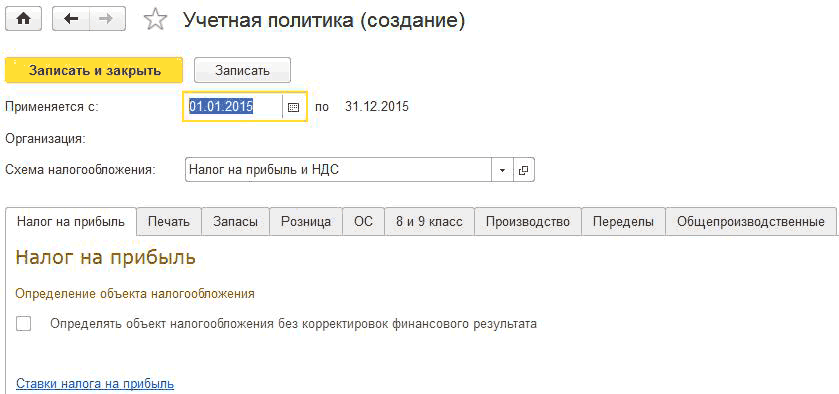
Действующее законодательство предоставляет возможность выбора одного из нескольких способов ведения бухгалтерского и налогового учета по ряду направлений. Совокупность выбранных способов учета является учетной политикой организации.Налог на прибыль. Печать. Запасы. Розничная торговля. Денежные средства. Основные средства. Учет расходов. Производство. Переделы. Общепроизводственные затраты
Все хозяйственные операции, отражаемые в бухгалтерском и налоговом учете, можно разделить на несколько групп с точки зрения последовательности их проведения в рамках отчетного периода. Такими группами являются:
В <b><i>Отчете о собственном капитале</i></b> раскрывается информация об изменениях собственного капитала предприятия в течение отчетного года, отражаются источники пополнения собственного капитала, а также операции по уменьшению собственного капитала. Кроме того, структура <b><i>Отчета о собственном капитале</i></b> позволяет проследить внутреннее перемещение собственного капитала, например его изменение, связанное с распределением прибыли предприятия. Для обеспечения сравнительного анализа информации <b><i>Отчета о собственном капитале</i></b> предприятия должны прилагать к годовому отчету <b><i>Отчет о собственном капитале</i></b> за предыдущий год.Документы
Задачами налогового учета в конфигурации являются:Задачи и организация налогового учета. Основные налоги. Параметры налогового учета. Схемы налогообложения
В <b><i>Отчете о финансовых результатах (Форма №2)</i></b> раскрывается информация о доходах, расходах, прибыли и убытках, а также совокупном доходе предприятия за отчетный период.Документы
В бухгалтерском учете, согласно НП(С)БУ 15, ведется следующая классификация доходов, базирующаяся на соответствующих счетах 7-го класса:Общие положения. Классификация доходов. Дата возникновения доходов
Порядок признания расходов и их состав для расчета налогового обязательства по налогу на прибыль определяется разделом III НКУ. Расходы налогоплательщика признаются в отчетном периоде на основании подтверждающих первичных документов бухгалтерского учета (в том числе, составленных нерезидентами в соответствии с правилами других стран), а так же прочих документов, предусмотренных требованиями ст.44 НКУ к подтверждению данных, указанных в налоговой отчетности (регистров бухгалтерского учета, финансовой отчетности, других документов, связанных с исчислением и уплатой налогов и сборов, ведение которых предусмотрено законодательством). Виды расходов, учитываемые при исчислении объекта налогообложения, и их состав приведены в ст.138 НКУ.Порядок признания расходов и их состав. Себестоимость товаров, работ, услуг. Расходы, которые не учитываются при определении объекта налогообложения
Необходимость заполнения приложений РІ и АМ регламентированного отчета "Декларация о прибыли" определяется настройкой учетной политики "Определять объект налогообложения без корректировок финансового результата".
Форма Податкової декларації з податку на прибуток підприємства (Декларация), которую обязаны составлять и представлять контролирующему органу предприятия – плательщики налога на прибыль, утверждена Приказом № 872<sup>1</sup>. Данная форма содержит, помимо прочего, поля (строки) и специальное приложение ВП Розрахунок податкових зобов’язань за період, у якому виявлено помилку(и)<sup>4</sup> (приложение ВП), заполняемые в случае исправления, самостоятельно выявленных налогоплательщиком ошибок, допущенных при исчислении налога на прибыль.Общие положения. Подача уточняющего расчета (Декларации)
Документ "Определение финансовых результатов" (меню "Операции" —” "Закрытие периода" —” "Определение финансовых результатов") служит для определения финансового результата деятельности предприятия путем закрытия доходов и расходов, а также для формирования остатка нераспределенной прибыли (непокрытого убытка). Документ рекомендуется проводить в конце месяца, после отражения всех хозяйственных операций, влияющих на доходы и расходы, включая расходы по налогу на прибыль.
Форма и порядок заполнения Баланса по Форме № 1-м установлены НП(С)БУ 25. Показатели Финансового отчета субъекта малого предпринимательства приводятся в тысячах гривен с одним десятичным знаком (п.1 р.1 НП(С)БУ 25).В таблице приведено формирование показателей Баланса.Документы
Для каждого налога (сбора) законодательно определяются плательщики налога (сбора), объект налогообложения, база налогообложения, ставка налога (сбора), порядок исчисления, срок и порядок представления отчетности об исчислении и уплате налога (сбора), срок и порядок уплаты. Помимо этого для налога (сбора) также могут устанавливаться налоговые льготы.Общие положения. Форма и Порядок заполнения Отчета о льготах. Расчет суммы льготы по налогу на прибыль. Расчет суммы льготы по НДС. Освобождение от обложения НДС операций по поставке товаров (услуг). Операции, облагаемые НДС по нулевой ставке. Специальные режимы налогообложения в сфере сельского и лесного хозяйства, а также рыболовства. Представление Отчета о льготах в органы ГНС. Исправление ошибок, допущенных при составлении Отчета о льготах. Ответственность. Документы