Чинне законодавство надає можливість вибору одного з кількох способів ведення бухгалтерського та податкового обліку за низкою напрямів. Сукупність обраних способів обліку є обліковою політикою організації.Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Грошові кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
Усі господарські операції, що відображаються в бухгалтерському та податковому обліку, можна поділити на кілька груп з точки зору послідовності їх проведення в межах звітного періоду. Такими групами є:
У <b><i>Звіті про власний капітал</i></b> розкривається інформація про зміни власного капіталу підприємства протягом звітного року, відображаються джерела поповнення власного капіталу, а також операції зі зменшення власного капіталу. Крім того, структура <b><i>Звіту про власний капітал</i></b> дає змогу простежити внутрішнє переміщення власного капіталу, наприклад його зміну, пов’язану з розподілом прибутку підприємства. Для забезпечення порівняльного аналізу інформації <b><i>Звіту про власний капітал</i></b> підприємства повинні додавати до річного звіту <b><i>Звіт про власний капітал</i></b> за попередній рік.Документи
Завданнями податкового обліку в конфігурації є:Завдання та організація податкового обліку. Основні податки. Параметри податкового обліку. Схеми оподаткування
У <b><i>Звіті про фінансові результати (Форма №2)</i></b> розкривається інформація про доходи, витрати, прибутки та збитки, а також сукупний дохід підприємства за звітний період.Документи
У бухгалтерському обліку, згідно з НП(С)БО 15, ведеться така класифікація доходів, що базується на відповідних рахунках 7-го класу:Загальні положення. Класифікація доходів. Дата виникнення доходів
Порядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування
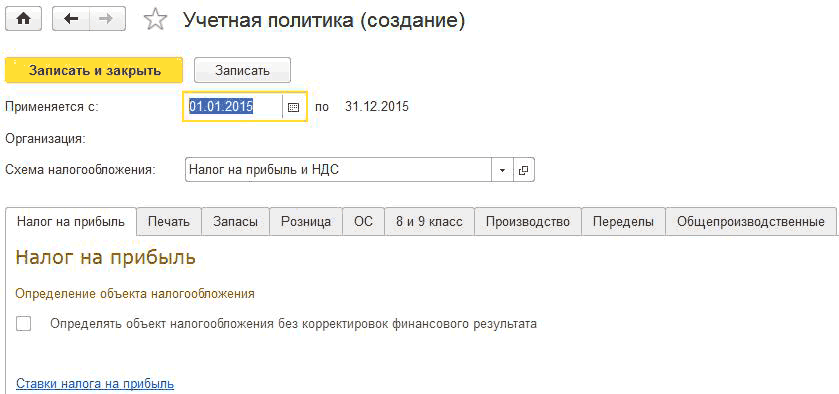
Необхідність заповнення додатків РІ та АМ регламентованого звіту "Декларація про прибуток" визначається налаштуванням облікової політики "Визначати об'єкт оподаткування без коригувань фінансового результату".
Форму Податкової декларації з податку на прибуток підприємства (Декларація), яку зобов’язані складати та подавати контролюючому органу підприємства – платники податку на прибуток, затверджено Наказом № 872<sup>1</sup>. Ця форма містить, серед іншого, поля (рядки) та спеціальний додаток ВП Розрахунок податкових зобов’язань за період, у якому виявлено помилку(и)<sup>4</sup> (додаток ВП), що заповнюються у разі виправлення самостійно виявлених платником податку помилок, допущених під час обчислення податку на прибуток.Загальні положення. Подання уточнюючого розрахунку (Декларації)
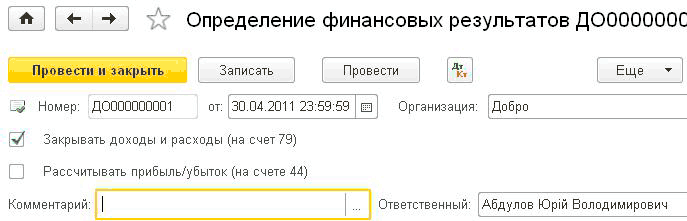
Документ "Визначення фінансових результатів" (меню "Операції" —” "Закриття періоду" —” "Визначення фінансових результатів") служить для визначення фінансового результату діяльності підприємства шляхом закриття доходів і витрат, а також для формування залишку нерозподіленого прибутку (непокритого збитку). Документ рекомендується проводити наприкінці місяця, після відображення всіх господарських операцій, що впливають на доходи і витрати, включаючи витрати з податку на прибуток.
Форму та порядок заповнення Балансу за Формою № 1-м установлено НП(С)БО 25. Показники Фінансового звіту суб’єкта малого підприємництва наводяться в тисячах гривень з одним десятковим знаком (п.1 р.1 НП(С)БО 25).У таблиці наведено формування показників Балансу.Документи
Для кожного податку (збору) законодавчо визначаються платники податку (збору), об’єкт оподаткування, база оподаткування, ставка податку (збору), порядок обчислення, строк і порядок подання звітності про обчислення та сплату податку (збору), строк і порядок сплати. Крім цього для податку (збору) також можуть установлюватися податкові пільги.Загальні положення. Форма та Порядок заповнення Звіту про пільги. Розрахунок суми пільги з податку на прибуток. Розрахунок суми пільги з ПДВ. Звільнення від обкладення ПДВ операцій з постачання товарів (послуг). Операції, що обкладаються ПДВ за нульовою ставкою. Спеціальні режими оподаткування у сфері сільського та лісового господарства, а також рибальства. Подання Звіту про пільги до органів ДПС. Виправлення помилок, допущених під час складання Звіту про пільги. Відповідальність. Документи