Операции продажи в розницу (ШТ, СНТТ)
в данном документе можно ознакомиться с различными ведомостями и отчетами которые проводятся на неавтоматизированной торговой точке (НТТ).
ЧитатьТема публикаций
Справочные материалы по этой теме.
в данном документе можно ознакомиться с различными ведомостями и отчетами которые проводятся на неавтоматизированной торговой точке (НТТ).
Читатьознакомившись с данным текстом, узнаете, как ведется учет розничной торговли, научитесь проводить операции розничной торговли.Поступление товаров в розницу
Читатьознакомившись с данным текстом, вы научитесь оформлять факт поступления денежных средств, а также оформлять оплату поставщику.
Читатьв данном документе описан процесс приема розничной выручки на предприятииПрием выручки из розничной точки вида «АТТ»
ЧитатьВ данном разделе вы обретете навыки оформления денежных средств на командировочные нужды в валюте с помощью документа "Расходный кассовый ордер", а также научитесь делать отчет по командировке подотчетного лица.
ЧитатьЭтот раздел поможет Вам разобраться с тонкостями приходных и расходных кассовых ордеров и особенностями обособленных подразделенийПриходный кассовый ордер. Назначение наличных денежных средств. Расходный кассовый ордер
ЧитатьБолее подробно о продаже в рознице в конфигурации «Бухгалтерия 8 для Украины» можно почитать в статьях:
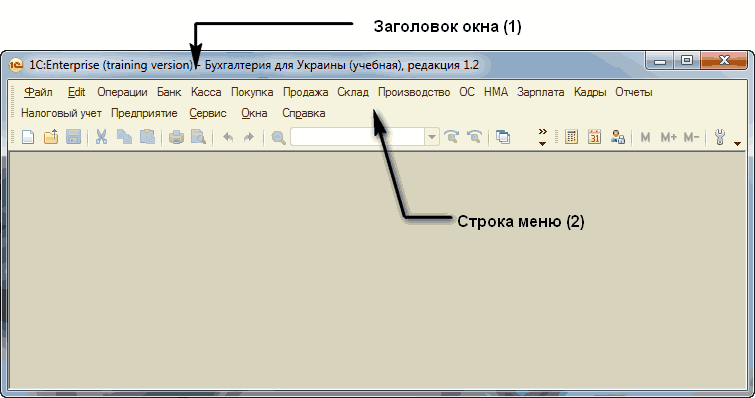
ЧитатьВ этом разделе вы изучите интерфейс режима "1С:Предприятие". Также узнаете его структуру и научитесь управлять им. Поймете как в общем выглядит этот режим.Главное окно
ЧитатьКассовыми операциями являются операции, связанные с приемом, хранением и расходованием наличных денежных средств.Типовые формы первичных кассовых документов. Методика оформления приходного кассового ордера
ЧитатьВвод остатков по взаиморасчетам с контрагентами осуществляется документами поступления и списания денежных средств (подсистема "Денежные средства"): "Приходный кассовый ордер", "Расходный кассовый ордер", "Платежное поручение входящее", "Платежное поручение исходящее".
ЧитатьПри планировании перемещения денежных средств между кассами/счетами предприятия, считается, что вероятность такого события выше, чем вероятность выбытия/поступления.
Читать