Операції продажу вроздріб (ШТ, СНТТ)
у цьому документі можна ознайомитися з різними відомостями та звітами, які проводяться на неавтоматизованій торговій точці (НТТ).
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
у цьому документі можна ознайомитися з різними відомостями та звітами, які проводяться на неавтоматизованій торговій точці (НТТ).
Читатиознайомившись із цим текстом, дізнаєтеся, як ведеться облік роздрібної торгівлі, навчитеся проводити операції роздрібної торгівлі.Надходження товарів у роздріб
Читатиознайомившись із цим текстом, ви навчитеся оформлювати факт надходження грошових коштів, а також оформлювати оплату постачальнику.
Читатиу даному документі описано процес приймання роздрібної виручки на підприємствіПриймання виручки з роздрібної точки виду «АТТ»
ЧитатиУ цьому розділі ви здобудете навички оформлення грошових коштів на відрядні потреби у валюті за допомогою документа "Видатковий касовий ордер", а також навчитеся робити звіт про відрядження підзвітної особи.
ЧитатиЦей розділ допоможе Вам розібратися з тонкощами прибуткових і видаткових касових ордерів та особливостями відокремлених підрозділівПрибутковий касовий ордер. Призначення готівкових коштів. Видатковий касовий ордер
ЧитатиДокладніше про продаж у роздріб у конфігурації «Бухгалтерія 8 для України» можна почитати у статтях:
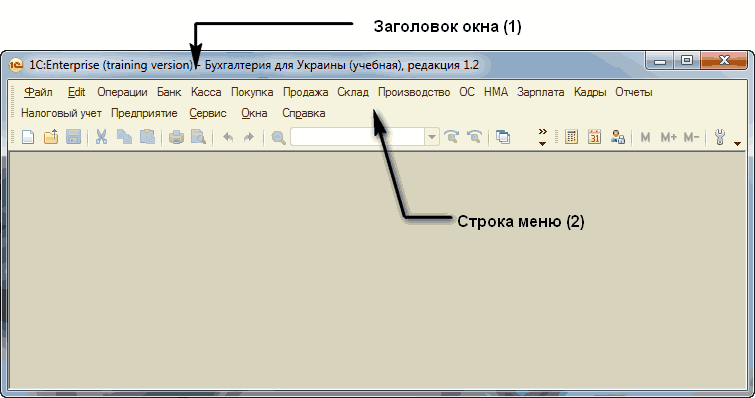
ЧитатиУ цьому розділі ви вивчите інтерфейс режиму "1С:Підприємство". Також дізнаєтеся його структуру та навчитеся керувати ним. Зрозумієте, який загальний вигляд має цей режим.Головне вікно
ЧитатиКасовими операціями є операції, пов'язані з прийманням, зберіганням і витрачанням готівкових коштів. Типові форми первинних касових документів. Методика оформлення прибуткового касового ордера
ЧитатиВведення залишків за взаєморозрахунками з контрагентами здійснюється документами надходження та списання грошових коштів (підсистема "Грошові кошти"): "Прибутковий касовий ордер", "Видатковий касовий ордер", "Платіжне доручення вхідне", "Платіжне доручення вихідне".
ЧитатиПід час планування переміщення грошових коштів між касами/рахунками підприємства вважається, що ймовірність такої події вища, ніж імовірність вибуття/надходження.
Читати