Тема публикаций

Расчет

Справочные материалы по этой теме.

683 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

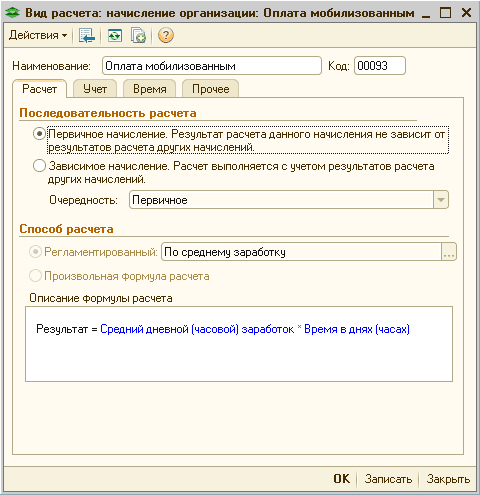
Методика отражения оплаты мобилизованным сотрудникам

Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 2.1, начиная с версии 1.2.29. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно письму Государственного комитета статистики от 04.07.2014 г. № 09.3-6/145-14 работники, которые проходят военную службу по призыву по мобилизации, не включаются в среднесписочную численность штатных работников.</li> <li>В соответствии со ст.119 КЗоТ работникам, призванным на военную службу по призыву во время мобилизации, на особый период, но не более одного года, гарантируется сохранение места работы, должности и среднего заработка.</li> <li>Начисление среднего заработка мобилизованным работникам осуществляется в соответствии с Порядком №100.</li> <li>В течение всего периода мобилизации показатель среднедневной заработной платы не может изменяться. Данные выводы сделаны на основании письма Минсоцполитики от 11.08.2014 г. №1146/13/84-14.</li> <li>В соответствии с пп.«и» пп.165.1.1 ст.165 НКУ в общий месячный (годовой) налогооблагаемый доход налогоплательщика не включается «сумма денежного довольствия (в том числе в натуральной форме), предоставляемого, военнослужащим, призванным на военную службу по призыву в связи с мобилизацией, в соответствии с Законом Украины «О социальной и правовой защите военнослужащих и членов их семей», и/или компенсационные выплаты из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву во время мобилизации, на особый период». Таким образом, указанные выплаты не облагаются НДФЛ.</li> <li>Согласно пп.1.7 п.16<sup>1</sup> подраздела 10 раздела ХХ «Переходные положения» НКУ освобождаются от налогообложения военным сбором доходы, которые в соответствии с разделом IV НКУ не включаются в общий налогооблагаемый доход физических лиц (не подлежат налогообложению, облагаются по нулевой ставке), кроме доходов, указанных в пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 НКУ. Поскольку указанные выплаты в соответствии с пп.«и» пп.165.1.1 ст.165 НКУ не облагаются НДФЛ, следовательно, они не подлежат обложению военным сбором.</li> <li>Средний заработок, компенсируемый из бюджета мобилизованным работникам, в отчете по форме № 1ДФ отражается с признаком «128» (соцвыплаты из бюджета).</li> <li>Согласно ч.7 ст.7 Закона Украины от 08.07.2010 г. № 2464-VI «О сборе и учете единого взноса на общеобязательное государственное социальное страхование» не начисляется на выплаты и не удерживается единый взнос с выплат, которые компенсируются из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву по мобилизации, на особый период.</li> <li>Согласно с Порядком от 14.04.2015 г. № 435 «Об утверждении Порядка формирования и представления страхователями отчета относительно сумм начисленного единого взноса на общеобязательное государственное социальное страхование», в отчете по ЕСВ средний заработок, компенсируемый из бюджета, отражается в таблице 6 отдельной строкой с кодом категории застрахованного лица 48.</li> </ol>

Читать
Материал

Общие правила учета единого взноса на социальное страхование (ЕСВ)

Приведенные в статье примеры воспроизводились в конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1. Методика, описанная в статье, также актуальна для конфигурации «Управление производственным предприятием для Украины», редакция 1.3. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>

Читать
Материал

Методика учета запасов

Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0. Указанные в статье рекомендации также актуальны для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.

Читать
Материал

Ввод остатков по больничным листам и отпускным для корректного расчета среднего заработка

В первые месяцы работы с конфигурацией, в информационной базе нет накопленной информации для расчета среднего заработка. При оплате больничных листов, отпусков и т.п. можно вводить сумму среднего заработка вручную (см. подробнее подраздел «Среднедневной заработок» статьи «Расчет отпускных» справочника «Труд и заработная плата»). Для проведения автоматических расчетов среднего заработка требуется ввести данные о начисленных работникам организаций суммах в разрезе видов расчета за предшествующие 12 месяцев. Сделать это можно с помощью документов «Начисление зарплаты работникам организаций», то есть фактически рассчитать зарплату за предшествующий год. Порядок ввода таких остатков описан в статье «Ввод начальных остатков по расчетам с сотрудниками».

Читать
Материал

Заполнение расчета корректировки при изменении количества и цены поставки

Приведенные в статье примеры моделировались в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2) и «Управление производственным предприятием для Украины» (редакция 1.3).

Читать
Материал

Регистрация невыходов в регламентированном учете

В конфигурации «Управление торговым предприятием для Украины», редакция 1.2, реализована возможность регистрировать невыходы на работу, которые должны влиять на начисление регламентированной заработной платы.

Читать
Материал

Корректировка налоговых обязательств при изменении целевого назначения запасов

Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика также применима для конфигурации «Управление торговым предприятием для Украины» (редакция 1.2).

Читать
Материал

Методика начисления сумм отпускных за счет резерва

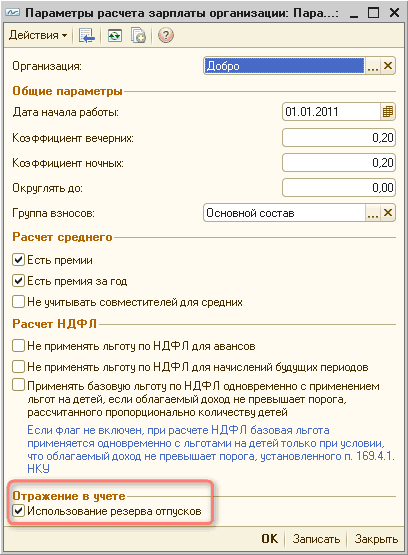
В статье рассматривается методика использования резерва отпусков на примере реализации в типовой конфигурации «Управление производственным предприятием для Украины», редакция 1.3. Данная статья также актуальна для конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1.

Читать
Материал

Расчет курсовой разницы по средневзвешенному курсу при постоплатах от покупателя

Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2, не ниже релиза 1.2.17). Методика, описанная в статье, актуальна также для конфигурации "Управление торговым предприятием для Украины" (редакция 1.2, не ниже релиза 1.2.17).Основные настройки. Расчет курсовых разниц. Пример. Анализ данных

Читать
Материал

Налоговый учет запасов и затрат

Начиная с релиза 1.3.9 конфигурации «Предприятие 1С8 Управление производственным предприятием для Украины», в налоговом учете запасов и затрат произошли следующие изменения:Используемые налоговые назначения. Настройки учетной политики. Настройки налоговых назначений по умолчанию. Приобретение запасов. Движение запасов внутри предприятия. Выпуск продукции. Списание на нехозяйственную деятельность. Реализация товаров и готовой продукции. Закрытие месяца. Подтверждение предполагаемых корректировок

Читать
Записаться по телефону